本文与 Project Syndicate合作发表。
没有什么比“骆驼是委员会设计出来的马”这句老话,更能描述美国联邦储备系统(美联储)当前的沟通政策了。美联储负责制定政策的联邦公开市场委员会(FOMC)的多位成员,都将维持基准利率不变的决定称为“依赖数据”。这听起来很有帮助,直到你意识到,每位成员似乎对“依赖数据”都有不同的理解,以至于其含义似乎变成了“全凭个人直觉”。
换言之,美联储的沟通策略一团糟,理顺它远比联邦公开市场委员会何时退出接近零的利率水平这一具体时机更为重要。毕竟,即便美联储终于迈出“巨大”的一步,将联邦基金有效利率从目前的0.13%(当前水平)提高到预计不久后将达到的0.25%,市场仍将想知道此后的策略是什么。而我担心我们将继续毫无头绪。

公允地说,决定如何行动是一个非常艰难的抉择,经济学家在这一问题上存在深刻分歧。国际货币基金组织(IMF)已有力地表明立场,呼吁美联储再等待一段时间后再加息。然而,IMF本应保护的新兴市场中的央行官员们,却发出了同样有力的信号:快点行动吧,不确定性正在要我们的命。
就我个人而言,我可能宁可偏向于再等一等,并接受一个很高的风险:当通胀确实上升时,它可能会迅速攀升,从而日后需要更陡峭的加息路径。但如果美联储走这条路,它需要明确表示自己是在有意冒通胀超调的风险。等待的理由在于,我们目前实际上并不知道均衡的实际(经通胀调整的)政策利率是多少;因此,在行动之前,需要一个关于价格增长的明确信号。
但是,只有一个气急败坏的论战者才会否认,也存在提前加息的理由,只要美联储不通过继续发出极其矛盾的信号(关于其信念和目标)而向市场投放随机噪音。毕竟,美国经济已处于或接近充分就业状态,国内需求正稳健增长。
尽管美联储试图无视大宗商品价格的暂时性波动,但随着过去一年的大幅下跌(尤其是能源价格)趋于稳定甚至逆转,它将难以忽视消费者通胀的上升。事实上,如今央行使用的任何标准决策规则都表明,加息早就该进行了。
但我们不应犯下基本错误,将“利率较高”等同于“利率高”。在当前环境下,说0.25%甚至1%是高利率,纯属夸大其词。虽然不应夸大持续超低利率对金融稳定的风险,但完全无视这些风险同样是错误的。
鉴于加息决定是如此接近的抉择,人们可能会认为美联储会倾向于在今年加息,因为主席和副主席几个月来几乎一直在告诉市场这将会发生。真正不在年底前加息的原因是公共关系。
假设美联储在12月会议上将利率上调0.25个基点,并竭力向市场传递安抚信号。最可能的结果是一切安好,美联储其实并不在意温和的股价回调。不,真正的风险在于:一旦美联储开始加息,接下来六个月到一年内,经济中出现的每一件坏事都会被归咎于它,而这恰好与美国总统竞选的核心时期重合。只要一次小幅加息,美联储就要为所有不利结果负责,无论真正的原因是什么。
美联储当然明白,几乎所有人都不喜欢加息,而几乎总是欢迎降息。任何央行官员都会告诉你,几乎无论形势如何,他或她每收到一次加息请求,就会收到99次降息请求。抵御这些压力的最佳办法是依据完全明确的标准行事。然而,无论其初衷多么良好,美联储官员过多的讲话所产生的净效果是含糊与不确定性加剧。
那么美联储应该怎么做?我的选择是,让它更直截了当地解释等待的理由:“摆脱零利率下限并不容易,我们希望看到通胀超过3%,以便完全确定,然后我们将以合理的速度迅速恢复正常化。”但我也可以接受这样的表述:“我们担心,如果等待太久,我们将不得不收紧得过猛、过快。”
在2008年金融危机之后,抛弃既定规则是有道理的。但现在已不再如此。如今,缺乏清晰性已成为市场波动的主要推手,而这恰恰是美联储最不应该出现的情况。
因此,指责美联储加息是错误的,指责它不加息同样是错误的;如果这是一个如此接近的抉择,那么它可能并没有那么重要。但是,在这一关键时刻,有理由要求美联储更清晰地传达其战略是什么,以及这对未来意味着什么。如果美联储主席珍妮特·耶伦(Janet Yellen)必须在一段时间内对联邦公开市场委员会施加自己的意志,那就这样吧。委员会中总得有人把骆驼牵到水边。
发表本文不代表世界经济论坛认同其中观点。
如需紧跟 Agenda 动态, 请订阅我们的每周通讯。
作者Kenneth Rogoff是哈佛大学经济学与公共政策教授,并曾获得2011年德意志银行金融经济学奖。
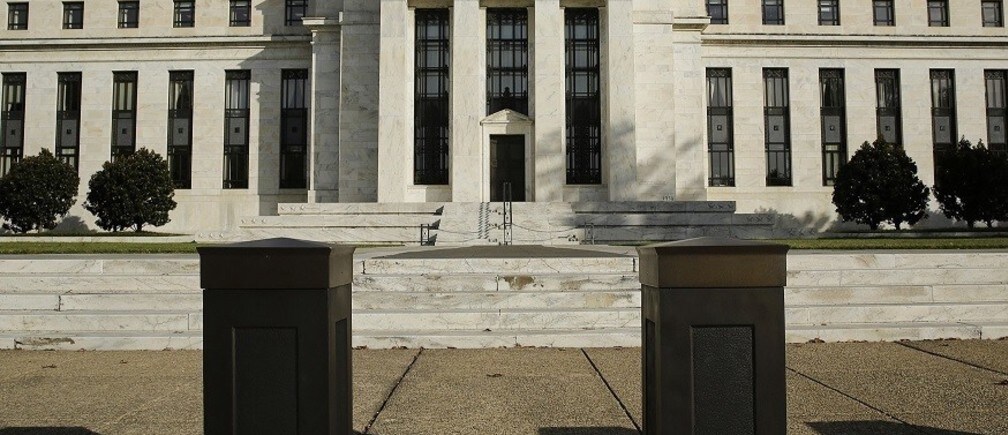
图片:美国联邦储备委员会大楼后方设有安全屏障。REUTERS/Gary Cameron.




