世界经济论坛新经济与社会中心定期为您汇总全球经济新闻和分析。
头条新闻:通货膨胀为何持续存在?工资是否已跟上物价上涨的步伐?增长不平衡和全球失衡加剧如何使政策应对变得更加复杂?
许多经济体的通胀率已从疫情后的高位回落,但家庭仍然面临不断上涨的生活成本。世界经济论坛最新报告指出, 首席经济学家展望 这表明未来可能面临更大的压力:88% 的受访者预计未来一年食品价格将上涨,83% 的受访者预计电力成本将上涨,77% 的受访者预计运输成本将上涨。
在许多经济体的购买力尚未完全恢复之际,这些压力便已袭来。与此同时,增长不平衡正在缩小各国政府和央行的应对空间,而更广泛的全球失衡则加剧了贸易和金融紧张局势。
为什么价格仍然面临压力?
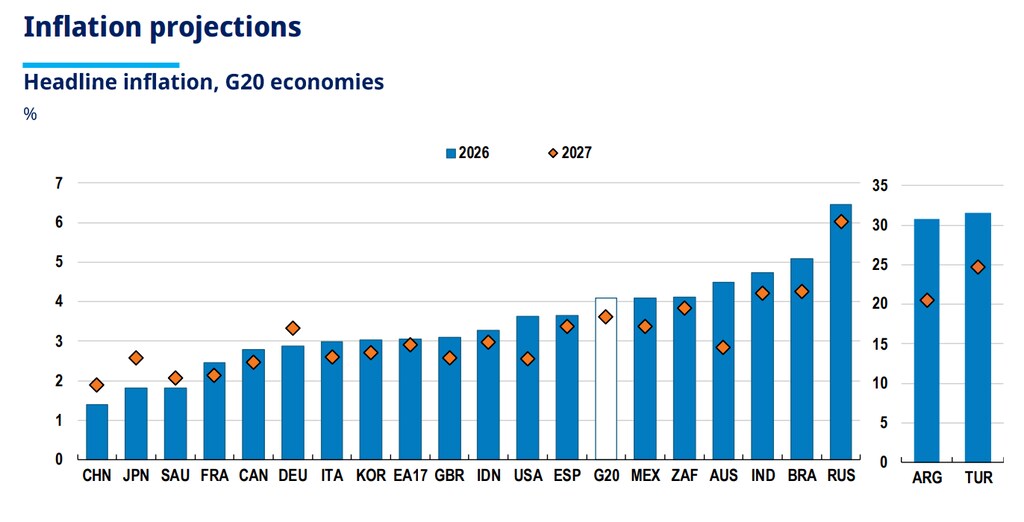
全球总体通胀率预计将 到2026年将上升至4.7% 随后在2027年放缓至4.1%。在二十国集团发达经济体中, 预计总体通胀率将上升。 根据经济合作与发展组织(OECD)的预测,全球经济增长率将从2025年的2.5%升至2026年的3.2%,然后在2027年回落至2.6%。在新兴的二十国集团(G20)经济体中,预计经济增长率将从4.1%攀升至4.8%,然后回落至4.3%。
各国情况差异显著。预计阿根廷的通胀率将大幅下降,从今年的30.8%降至2027年的20.5%;土耳其的通胀率也将从31.5%降至24.7%。澳大利亚、美国和南非的通胀率预计也将有所下降,但日本、中国和德国的通胀率则有望上升。
食品价格上涨加剧了这种压力。 粮农组织食品价格指数 9月份平均价格指数为136.0点,较8月份上涨1.5%,较上年同期上涨5.8%。粮农组织谷物价格指数环比上涨5.1%,糖价指数环比上涨6.1%,植物油价格指数环比上涨0.9%。价格上涨反映了贸易和运输中断、供应前景趋紧以及不利天气条件等多种因素的影响。
能源市场也一直对地缘政治动荡十分敏感。 10月初,布伦特原油价格回落至每桶100美元附近。 9 月下旬价格大幅上涨后,中东出口走强和计划释放紧急储备有助于缓解一些供应担忧。
为什么类似的冲击在不同经济体中造成了如此不同的通胀结果?国际货币基金组织一项涵盖130个国家的研究发现,疫情前的通胀水平和规模…… 国内能源价格冲击共同解释了新冠疫情后各国通胀差异的约 85%。报告还发现,自疫情爆发以来,能源价格对整体通胀的影响大约增加了两倍,而且在新兴市场更为显著。
这表明,当前的通胀压力不仅仅反映了最近一次冲击的规模。各国的通胀历史、政策框架的可信度以及能源成本对经济的影响方式,都会影响这些压力持续的时间。
工资都发完了吗?
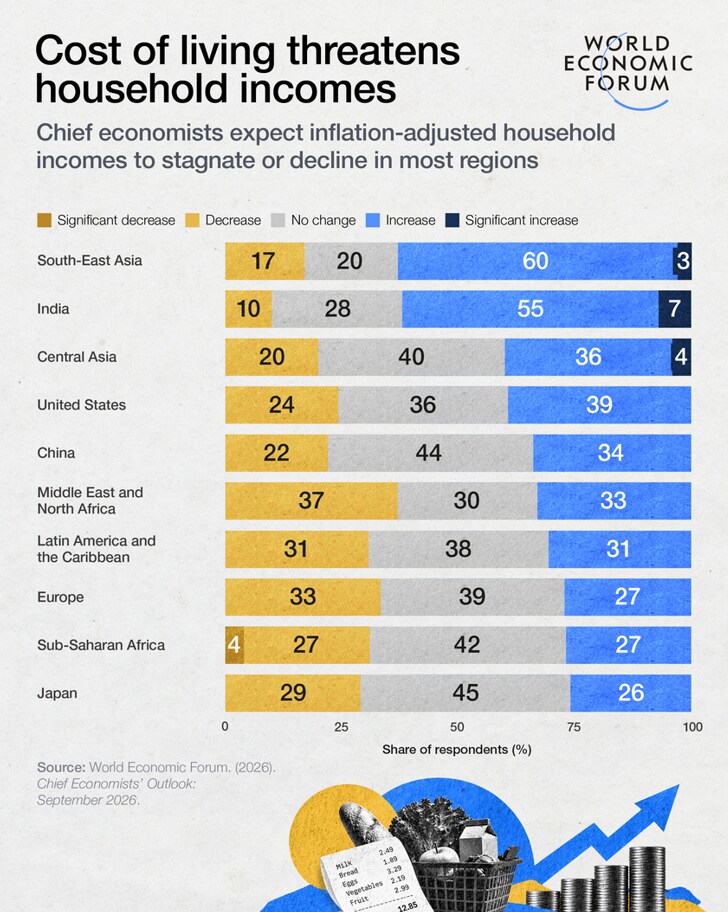
对许多家庭来说,物价上涨的到来尚未完全弥补此前购买力损失。 首席经济学家展望 调查发现,未来一年大多数地区的实际收入预计将停滞不前或下降,印度和东南亚是主要例外。
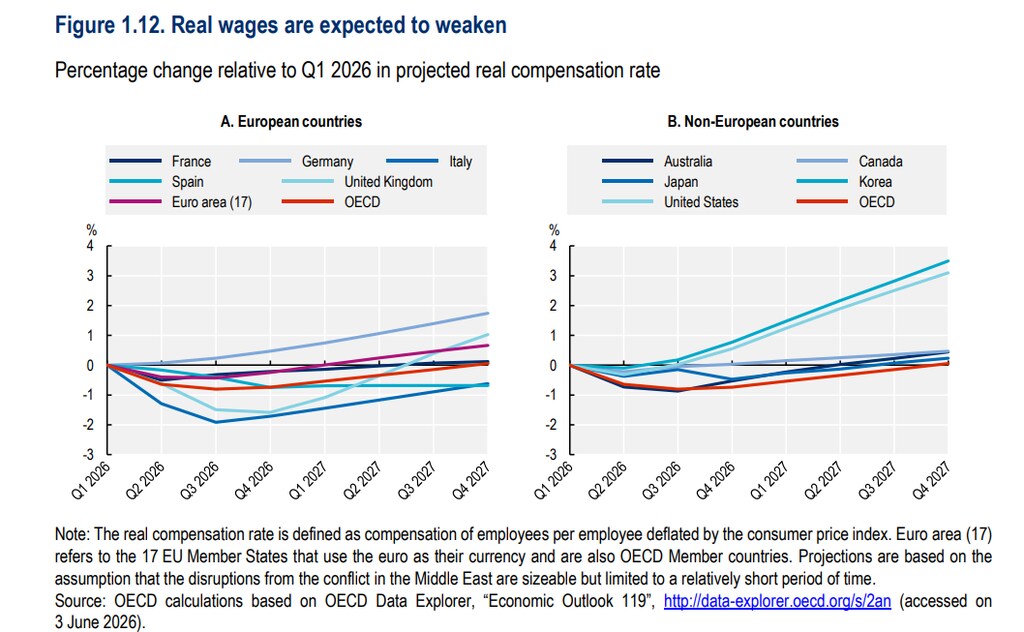
在经合组织成员国中, 在37个国家中,有13个国家的实际工资仍低于2021年第一季度的水平。 分析于 2026 年第一季度进行。尽管几乎所有国家的年度实际工资增长都保持正值,但经合组织平均水平从一年前的 2.7% 放缓至 2.2%。
各国经济复苏的程度差异显著。实际工资比2021年第一季度水平高出15.1%。 墨西哥 并且高出 5.7% 韩国相比之下,它们仍然低6.1%。 意大利 并且低约 5% 澳大利亚在经合组织主要经济体中,缺口最为严重。
这种不均衡的复苏有助于解释为什么强劲的经济数据并不一定能转化为更强的财务安全感。即使在通胀率下降的地区,物价水平仍然较高——而那些工资增长尚未跟上步伐的家庭仍然感到经济压力。
增长势头是否正在减弱?
全球经济经受住了接连不断的冲击,表现好于许多预测,但近期全球增长势头有所放缓。 年化增长率 2025年下半年增速为3.6%,而今年上半年则降至2.6%。经合组织预测,2026年全球经济增长率为2.9%,2027年为3.0%。
经济增长不平衡和通胀压力再度加剧,给各国央行带来了越来越艰难的权衡取舍。9月份, 欧洲中央银行, 这 美国联邦储备委员会 以及 日本银行 欧洲央行、美联储和日本央行均将政策利率上调了 25 个基点,分别将存款便利利率上调至 2.50%,将目标利率区间上调至 3.75%-4.00%,将日本央行政策利率上调至 1.25%。
其他央行采取了不同的应对措施。 巴西 该公司将Selic利率下调25个基点至13.75%,而 英格兰银行 日本将利率维持在3.75%。这种分歧可能会持续下去:70%的受访首席经济学家预计,未来一年日本的货币政策将收紧,而欧元区和美国的这一比例分别为53%和42%;与此同时,49%的受访者预计中国的货币政策将放松。
这些不同的路径反映了前景的不平衡性。能源市场更快正常化可能缓解通胀并提振经济活动,但供应中断持续时间过长、极端天气以及金融环境收紧则可能导致相反的结果:价格上涨和增长不平衡。
为什么全球失衡如此重要?
2025年经常账户失衡加剧,中国和美国是主要推手。 中国的贸易顺差增加了约3000亿美元。25 年来最大的绝对增幅,达到全球 GDP 的约 0.6%,而美国赤字达到约 0.9%。
这些失衡并非仅仅是双边贸易问题。巨额盈余可能对实际利率构成下行压力,并助长杠杆效应;而巨额赤字则可能使经济体更容易受到资本流动逆转和资产价格调整的影响。因此,国际货币基金组织认为,要实现持续的再平衡,就需要调整国内储蓄和投资模式,而盈余经济体和赤字经济体都应采取行动。
贸易措施可以改变双边贸易流动方向,但对解决根本的宏观经济驱动因素却收效甚微。9月24日,美苏两国举行了峰会。 美国总统唐纳德·特朗普和中国国家主席习近平 两国贸易休战期延长了两个月,给了谈判人员更多时间,但关税、采购、关键矿产和技术限制等核心问题仍未得到解决。
其他简讯
国际货币基金组织和世界银行修订债务风险框架。 这些机构已批准对其条款进行修改。 评估债务可持续性的框架 低收入国家的债务问题尤为突出,国内债务和包括气候变化在内的长期风险也受到更多关注。目前,约有14%的低收入国家面临债务困境,另有33%的国家面临高风险。
人工智能借贷重塑债券市场。 超大规模数据中心的总债务发行量 据高盛预测,人工智能相关债券市场规模预计将在2027年达到创纪录的4200亿美元,比2026年的预期水平高出60%。人工智能相关债券发行人的利差已扩大至约115个基点,而更广泛的投资级债券市场的利差为78个基点。
世界银行私人资本动员规模创历史新高。 世界银行集团动员起来 1120亿美元的私人资本 2026 财年,总额将高于 2022 年的 350 亿美元。其中,500 亿美元用于中等偏上收入经济体,370 亿美元用于中等偏下收入经济体,而对低收入国家的动员资金仍保持在 30 亿美元左右。