近期全球经济资讯:生活成本持续上升,未来一年多数地区的实际收入预计将停滞不前或下降;全球增长动能减弱,各国央行政策路径分化;全球经常账户失衡扩大,让贸易政策更加复杂化。
许多经济体的通胀水平已从疫情后的高位回落,但家庭仍承受着生活成本上涨的压力。世界经济论坛最新发布的《首席经济学家展望》显示,这一压力预计还将进一步加大:88%的受访者预计,未来一年食品价格将上涨;83%预计用电成本将上升;77%预计交通运输成本将增加。
这些压力出现时,许多经济体的居民购买力尚未完全恢复。与此同时,经济增长不均衡正在压缩各国政府和中央银行的政策应对空间,全球经济中更广泛的失衡问题也在加剧贸易和金融领域的紧张局势。
物价上涨压力为何居高不下?
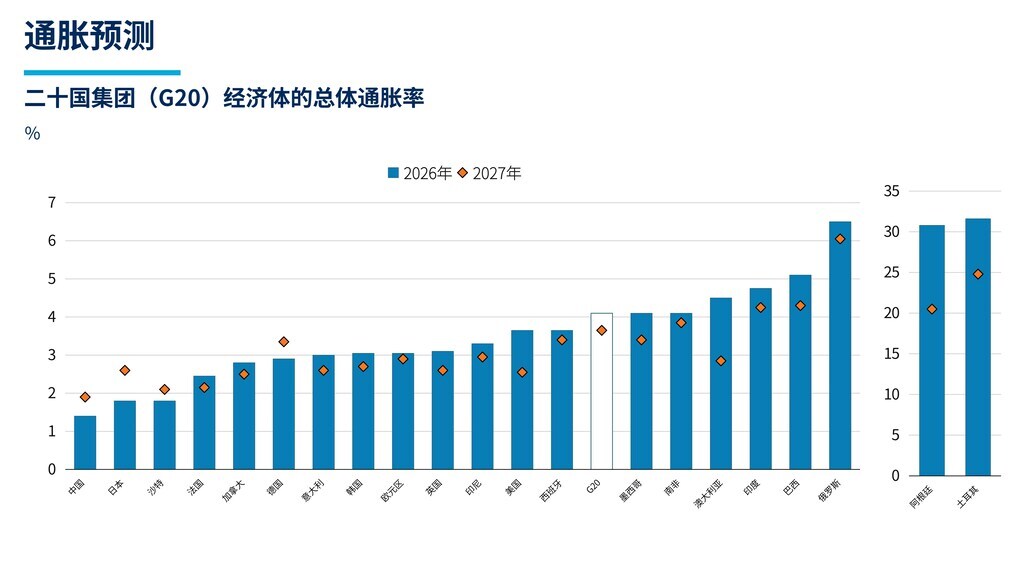
全球总体通胀率预计将在2026年升至4.7%,随后在2027年回落至4.1%。经济合作与发展组织(OECD)预计,二十国集团(G20)发达经济体的总体通胀率将从2025年的2.5%升至2026年的3.2%,再于2027年降至2.6%。G20新兴经济体的总体通胀率预计将从4.1%升至4.8%,随后回落至4.3%。
各国的通胀走势差异明显。阿根廷的通胀率预计将大幅下降,从今年的30.8%降至2027年的20.5%;土耳其的降幅预计同样显著,将从31.5%降至24.7%。澳大利亚、美国和南非的通胀率预计也将回落,而日本、中国和德国的通胀率则预计将上升。
食品价格上涨也在加大通胀压力。联合国粮食及农业组织食品价格指数9月平均为136.0点,比8月上涨1.5%,比上年同期上涨5.8%。粮农组织谷物价格指数环比上涨5.1%,食糖价格指数和植物油价格指数分别上涨6.1%和0.9%。这些价格上涨反映了多重因素的共同影响,包括贸易和运输受阻、供应趋紧的预期以及不利天气。
能源市场仍易受到地缘政治冲击的影响。在9月下旬大幅上涨后,布伦特原油价格于10月初回落至每桶100美元附近;与此同时,中东地区出口增加和释放应急储备的计划,有助于在一定程度上缓解市场对供应的担忧。
类似的冲击,为何会使不同经济体的通胀走势出现如此大的差异?国际货币基金组织一项涵盖130个国家的研究发现,疫情前的通胀水平与国内能源价格冲击的幅度,合计可解释新冠疫情后各国通胀差异的约85%。研究还发现,疫情以来,能源价格向总体通胀的传导效应已增至原来的约三倍,而且这一效应在新兴市场显著更强。
这表明,当前的通胀压力并不只取决于最近一次冲击的强度。各国以往的通胀表现、政策框架的公信力,以及能源成本在经济各环节中的传导方式,都可能影响通胀压力的持续性。
工资随之增长了吗?
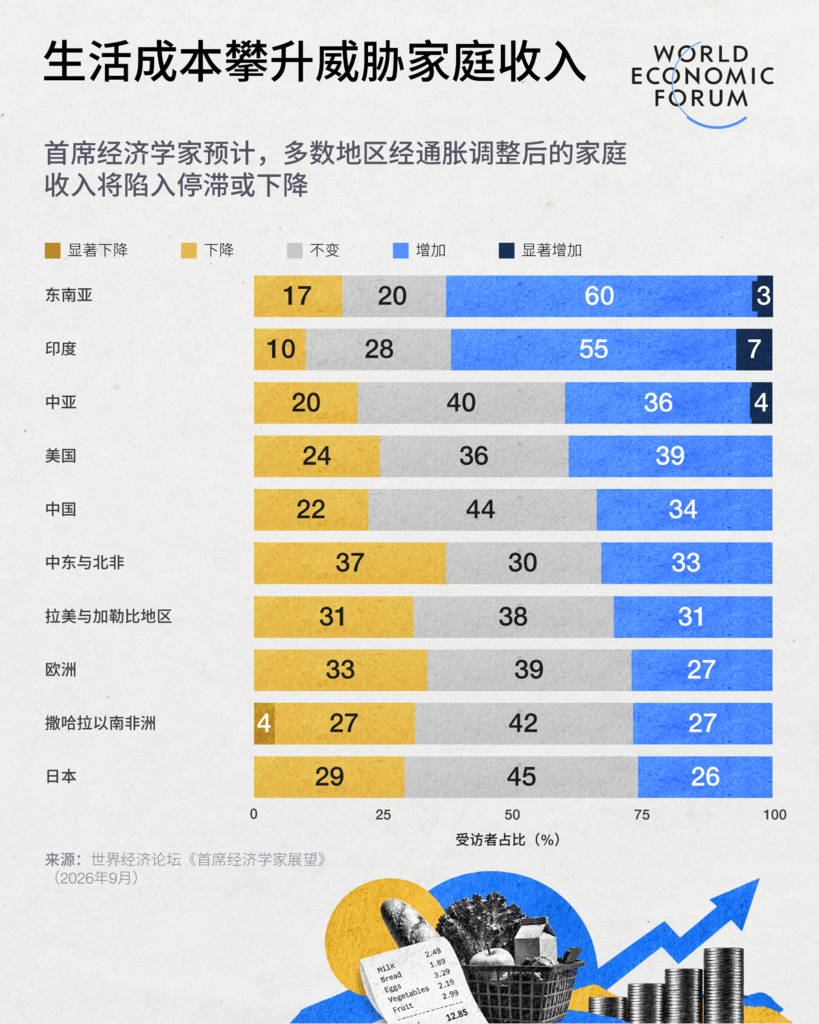
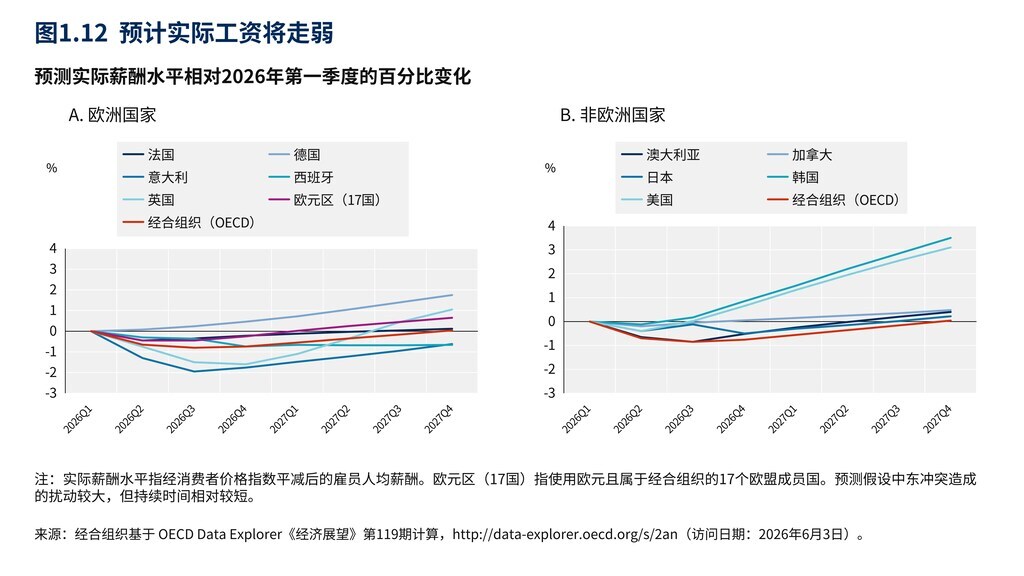
对许多家庭而言,此前损失的购买力尚未完全恢复,物价便已进一步上涨。《首席经济学家展望》显示,未来一年,多数地区的实际收入预计将停滞不前或下降,印度和东南亚是主要例外。
2026年第一季度,在OECD纳入分析的37个国家中,仍有13个国家的实际工资低于2021年第一季度的水平。尽管几乎所有国家的实际工资仍保持同比增长,但OECD的平均增速已从一年前的2.7%放缓至2.2%。
各国实际工资的恢复情况差异明显。墨西哥的实际工资比2021年第一季度高出15.1%,韩国则高出5.7%。相比之下,意大利的实际工资仍比这一基准水平低6.1%,澳大利亚则低约5%;两国实际工资较基准水平的降幅,在OECD主要经济体中均位居前列。
这种恢复进程的不均衡,有助于解释为何总体经济数据表现稳健,家庭的财务安全感却未必随之增强。即使通胀率回落,物价水平仍高于此前,工资增长尚未跟上物价涨幅的家庭仍承受着生活成本压力。
经济增长是否正在失去动能?
面对接连冲击,全球经济的表现好于许多预测,但近期增长动能已有所减弱。年化增速从2025年下半年的3.6%降至今年上半年的2.6%。OECD预计,2026年和2027年的全球经济增速将分别为2.9%和3.0%。
经济增长不均衡,叠加通胀压力再度抬头,使各国中央银行的政策取舍日益艰难。9月,欧洲中央银行、美联储和日本央行均将政策利率上调25个基点。调整后,欧洲央行的存款便利利率升至2.50%,美联储的目标利率区间升至3.75%—4.00%,日本央行的政策利率升至1.25%。
其他中央银行则作出了不同选择。巴西央行将塞利克基准利率下调25个基点至13.75%,英国央行则将利率维持在3.75%不变。这种政策分化可能还会持续:70%的受访首席经济学家预计,未来一年日本将收紧货币政策,预计欧元区和美国将收紧货币政策的比例分别为53%和42%;与此同时,49%预计中国将放松货币政策。
政策路径的分化,反映了各国经济前景的差异。能源市场若能更快恢复正常,可能有助于缓解通胀压力、支持经济活动;但供应持续受阻、极端天气和金融条件收紧,则可能带来相反的局面,即物价上涨与经济增长不均衡并存。
全球经济失衡为何值得关注?
2025年,全球经常账户失衡扩大,主要由中国和美国的经常账户变化所推动。中国的经常账户顺差增加约3000亿美元,增量创25年来新高,顺差规模相当于全球国内生产总值的约0.6%;美国的经常账户逆差规模则相当于全球国内生产总值的约0.9%。
这些失衡不只是双边贸易层面的问题。大规模顺差可能给实际利率带来下行压力,并推高杠杆水平;大规模逆差则可能使经济体在资本流动逆转和资产价格调整时更容易受到冲击。国际货币基金组织因此认为,要持续推进经济再平衡,就需要调整国内储蓄和投资,顺差经济体和逆差经济体都必须采取行动。
本文作者:
Attilio Di Battista,世界经济论坛经济增长与转型总监
Majda Eddaifi,世界经济论坛经济增长与转型高级主管
Philipp Grosskurth,世界经济论坛经济增长、复苏与转型经理
本文原载于世界经济论坛Agenda博客,转载请注明来源并附上本文链接。