债务重组的目的,是减少为挽救一个已经资不抵债的实体所需的新增贷款规模。债权人提供债务减免,是为了收回更多价值,并尽可能少地向这一资不抵债的实体提供新融资。
值得注意的是,希腊的债权人似乎无法理解这一健全的财务原则。就希腊债务而言,过去五年间已出现一种清晰的模式。时至今日,这一模式依然没有被打破。
2010年,欧洲与国际货币基金组织向这个资不抵债的希腊国家提供了相当于该国GDP 44%的贷款。提及债务重组本身就被视为不可接受,而那些敢于提出其必然性的人,则遭到了嘲笑。
2012年,随着债务与GDP之比急剧攀升,希腊的私人债权人被施以高达34%的大幅减记。然而与此同时,相当于GDP 63%的新贷款却被加到希腊国债之上。几个月后,即11月,欧元集团(由欧元区成员国财长组成)表示,待2012年计划“成功”完成、希腊政府预算实现初级盈余(不含利息支付)后,债务减免将于2014年12月前最终敲定。
然而,2015年,在实现初级盈余之后,希腊的债权人却拒绝就债务减免进行任何讨论。五个月间,谈判陷入僵局,最终在7月5日希腊举行公投,选民压倒性地拒绝了进一步的紧缩;随后希腊政府投降,并于7月12日的欧元峰会协议中予以正式确认。如今,该协议已成为希腊与欧元区关系的蓝图,它延续了长达五年的模式:将债务重组置于一连串糟糕的顺序末端,而这一连串包括财政紧缩、经济萎缩与计划失败。
事实上,7月12日协议所设想的新“救助”方案,其顺序可以预见地始于:在本月底前通过严苛的税收措施和中期财政目标,其力度相当于又一轮严厉紧缩。随后是仲夏时节就另一笔相当于GDP 48%的大额贷款展开谈判(当前债务与GDP之比已超过180%)。最后,最早在11月,且在新方案的首次审查完成之后,“欧元集团准备在必要时考虑可能的额外措施……旨在确保总融资需求维持在可持续水平。”
在我参与的谈判期间(1月25日至7月5日),我曾多次向债权人提出一系列巧妙的债务置换方案。其目的是尽量减少欧洲稳定机制与国际货币基金组织为再融资希腊债务所需的新增资金,并确保希腊在2015年内有资格获得欧洲央行的资产购买计划(量化宽松),从而有效恢复希腊进入资本市场的渠道。我们估计,所需的欧洲稳定机制新增融资至多为300亿欧元(330亿美元,或占GDP的17%),且其中没有一分钱需用于希腊国家的初级预算。
我们的提案并未被驳回。尽管我们有可靠消息表明,这些提案在技术上严谨、在法律上健全,但它们根本从未被讨论过。欧元集团的政治意愿是无视我们的提案,任由谈判失败,实施无限期的银行假日,并迫使希腊政府在一切问题上让步,包括一笔规模几乎是我们所提方案三倍的巨额新贷款。希腊债权人再次本末倒置,坚持在讨论任何债务减免之前,先就新贷款达成一致。结果,所需的新贷款不断膨胀,正如2010年和2012年那样。
不可持续的债务迟早会被核销。但核销的确切时机与性质,对一国的经济前景有着极为重大的影响。如今希腊正深陷人道主义危机,原因在于这一不可避免的债务重组,一直被当作无限期推迟的借口。一位欧盟委员会高级官员曾问我:“无论如何,你们的债务都会被削减,那么你们为何还要耗费宝贵的政治资本,坚持我们现在就进行重组呢?”
答案本应显而易见。在任何改革实施之前,事先进行的债务重组既能缩减任何新贷款的规模,又能使债务具有可持续性,很有可能吸引投资、稳定收入,并为复苏奠定基础。与之形成鲜明对比的是,像希腊2012年那样、源于计划失败的债务核销,只会加剧恶性循环。
为何希腊的债权人在谈判任何新贷款之前,拒绝推进债务重组?他们又为何偏好规模远超必要的新贷款方案?
这些问题的答案无法通过探讨公共或私人财政的健全之道来找到,因为它们牢牢地存在于强权政治的领域之中。债务即是债权人的权力;而正如希腊付出惨痛代价才明白的那样,不可持续的债务会把债权人变成利维坦。在其统治下的生活正变得肮脏、粗暴,而对我的许多同胞而言,还变得短暂。
本文与 Project Syndicate合作发表。发表本文并不意味着世界经济论坛认可其中观点。
想要紧跟 Agenda 的最新动态,请 订阅我们的每周通讯。
作者:亚尼斯·瓦鲁法基斯(Yanis Varoufakis)是希腊前财政部长,现任激进左翼联盟(Syriza)议员,并担任雅典大学经济学教授。
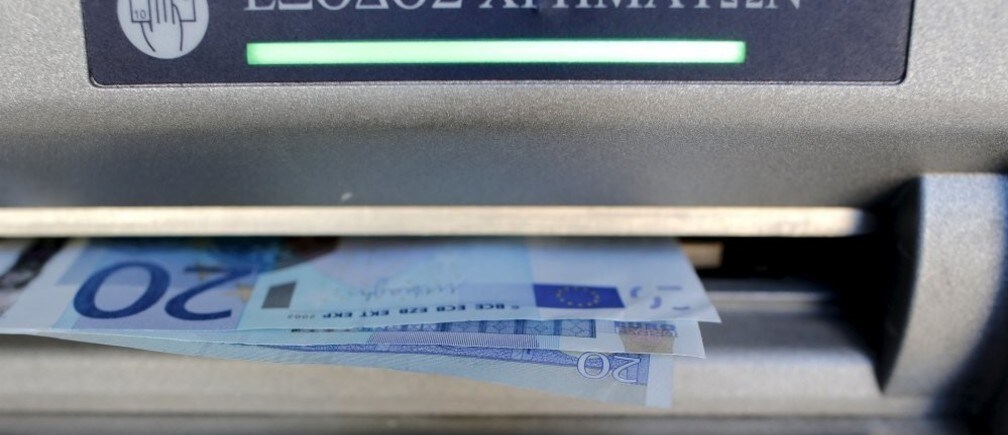
图片:2015年7月12日,希腊雅典市中心一家银行网点的自动取款机在取款操作时显示出60欧元,这是希腊银行实施资本管制后允许的最高取款额。路透社/REUTERS/Christian Hartmann。




