当你从开普敦港口眺望美丽的大西洋——这座城市是 2015年非洲世界经济论坛的举办地——很容易让自己相信,非洲的长期前景一片光明。
有若干因素正推动非洲朝正确方向前进。表现最好的10个非洲国家,过去十年的平均综合增长率为7.6%。尼日利亚、埃塞俄比亚、刚果民主共和国、坦桑尼亚、肯尼亚、乌干达、加纳、莫桑比克、安哥拉和赞比亚的总人口也约为7亿。即使在过去五年——这并非有利环境——增长率也达到6.6%。
这些数据令人印象深刻。不过,必须记住,人口年增长率约为2.5%,这意味着人均增长率约为5%。
5%的增长率意味着人均GDP将在未来20年多于翻一番;30年后,这些国家的GDP将达到摩洛哥和牙买加如今的水平;40年后,它们将达到印度尼西亚2014年的水平。
非洲会取得进步,但不会经历亚洲式的快速转型。如果非洲排名前十的国家能够达到亚洲的增长率——人均GDP增长率接近7%(这意味着未来十年GDP年增长率需达到10%,之后人口增长才开始放缓)——那么30年后,它们就能达到哥伦比亚和泰国的水平,40年后则能达到爱沙尼亚和捷克共和国的水平。
非洲正在快速增长,远快于20世纪80年代或90年代,但增长率必须加快,才能实现中国和东南亚“四小虎”所取得的成就。非洲需要找到一条通往10%增长型社会的道路。
转变增长模式
随着大宗商品价格下跌,如何提振增长的问题再次成为议程的首要事项。
但有理由对大宗商品市场迅速复苏持悲观态度。中国正在转变增长模式,习近平主席已使国家走上更可持续的发展道路。
与此同时,印度、印度尼西亚、孟加拉国和菲律宾等其他快速增长的亚洲国家,不会像中国那样对资源有旺盛需求,因为制造业驱动型增长模式下、用于刺激密集消费的补贴并不存在。它们会消耗自然资源,但速度和规模都不会达到中国的程度。
这给非洲由大宗商品驱动的高速增长踩了刹车,这是一个挑战。但我仍认为,增长可以提升至亚洲水平。这在更大程度上取决于各国政府实施结构性改革的能力。通往10%增长的道路必须在非洲内部开辟。
改革机遇
对许多人来说,尼日利亚的选举结果令人意外。但从另一个角度看,政府从古德勒克·乔纳森换届至穆罕默杜·布哈里,表明非洲正在走向成熟。
当人们的教育水平不断提高、城市化程度不断加深,信息流通更加自由,人权问题也处于关注焦点时,政府之间更频繁地定期更替是自然的。
几乎不能把油价暴跌归咎于乔纳森,但尼日利亚本可以做得更多,以建立缓冲,应对该国面临的各种危机。北部与博科圣地的冲突升级,奈拉贬值推高了进口价格,腐败严重,减贫速度也慢于其他国家
有人可能会认为,眼下对尼日利亚最有利的做法,是让古德勒克·乔纳森像前总统奥卢塞贡·奥巴桑乔一样,成为一位受尊敬的同侪领袖。
与此同时,如果穆罕默杜·布哈里能够担当经济改革者的角色,那将改变局面。
油价低迷可以视为改革能源补贴的机遇,正如印度尼西亚总统佐科·维多多所做的那样,从而增强公共财政。尼日利亚奈拉大幅贬值这一事实,也可以成为开放经济、实现多元化的机遇。尼日利亚工业必须更具竞争力,以便拆除关税和各种贸易壁垒。疲软的货币还可以提高农业部门的盈利能力,并成为推动更包容增长的基石,从而更有效地减少贫困。
迈向10%增长型社会的一项重要举措,是终结“赢家通吃”的民主和“轮到我们吃”的政治体系这一观念。如果这能够成为常态,非洲就会朝实现10%增长迈出巨大一步。
中国的经验
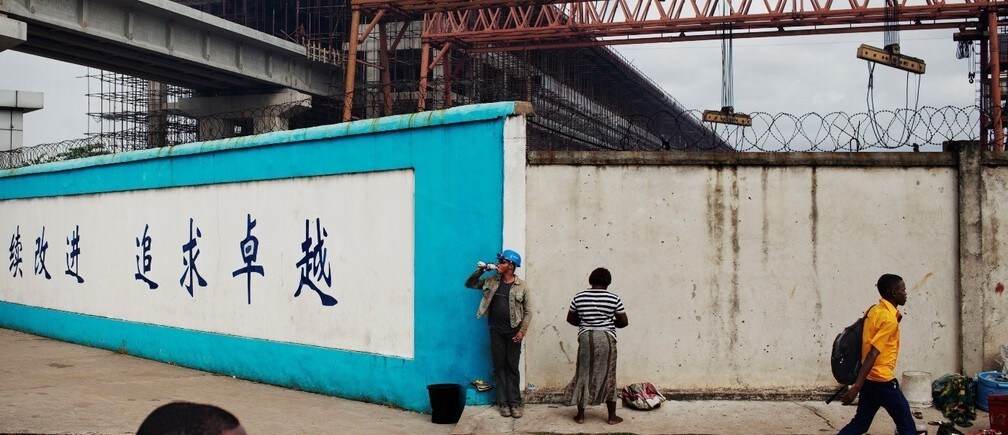
人们一直担忧中国在非洲的作用日益扩大。让我提出相反的观点:中国经济连续四十年年增长10%,并实现了人类历史上从贫困走向繁荣最快的转型。
非洲需要变得更像中国。原因有四。
中国让市场力量在农业部门发挥作用。 中国的 家庭联产承包责任制 ——赋予家庭相对自主权来管理土地和作物——以及后续改革,使农业在之后数年实现了年均15%的增长。在非洲出现同样情况时,卢旺达放松咖啡管制就是一个明显例子,成效将会显现。如果农民能够投资于市场价格最好的作物,并保留利润,增长就会随之而来。
中国竭力通过将货币压低至人为低位来保护竞争力。 弱势货币往往有利于出口农产品的农民,却会给城市地区的进口商带来问题。有时,例如,当政府担心城市地区发生政治动荡时,使用强势货币补贴食品进口似乎合乎逻辑,尽管这确实会损害占多数的农民。
但人为压低的货币——即使可能令美国和国际货币基金组织不满——对于出口导向型增长模式至关重要,只有出口导向才能带来10%的增长。非洲货币目前疲软。应让它们保持疲软,并以此为契机实施结构性改革、消除贸易壁垒。
中国提高了储蓄率。 金融危机前,储蓄率曾达到50%的峰值;20世纪90年代中期则徘徊在40%左右。在某种程度上,这种情况是汇率疲软、低利率和金融压抑共同作用的结果。储蓄率非常高,也有助于调动维持高投资率所需的国内资本。
亚洲增长奇迹国家的储蓄率总体上一直很高,投资水平往往占GDP的30%至40%。没有哪个国家能在投资低于GDP的30%时实现持续增长,但非洲的储蓄率更常接近20%
当然,高投资也会带来经常账户大幅赤字的风险,以及一国可能陷入国际收支危机的明显危险(并依赖发达国家的资本流入,进而被迫接受国际货币基金组织的结构调整计划)。国内高储蓄能够抵消这种风险。
但是,尽管货币估值偏低和强制储蓄并非没有问题,其他任何模式都远未达到以同样速度减贫的效果。
中国通往10%增长之路的一个关键特征,是对技术持开放态度。 技术创新缓慢且成本高昂。不过,好消息是,你不必创新;可以用极低的成本直接复制。
很少有发达国家愿意免费让出自己的技术。不过,它们愿意做的是向低成本国家的生产设施投入外国直接投资。
当足够多的竞争者投资于低成本生产时,企业甚至可能觉得,为了留在竞争中,必须转让其最先进的技术。
引进外商直接投资所带来技术的前提,是上述另外三点。农业部门释放出强劲的生产型增长后,也就能够将劳动力从非正规农村部门转移到城市地区,而不造成粮食短缺。
没有具有竞争力的汇率,就不会看到面向全球出口市场的广泛投资。国内储蓄率高时,也可以引入外商直接投资带来的技术,而不必冒国际收支危机扰乱经济的风险,也不必担心受外国利益支配。这是一条必须环环相扣的链条。
基本面
这就是通往10%增长型社会的丝绸之路。非洲排名前十的国家有可能朝这个方向迈进,但仍有一些重大障碍需要克服。近期宏观经济环境变得更具挑战性。美联储决定加息后可能出现的货币动荡也会影响非洲。此外,非洲大陆的宏观基本面已经恶化。
非洲能够比许多其他地区更好地渡过大衰退,原因之一是危机爆发时其宏观经济基本面状况良好。债务重组和减免使整体财政状况强劲,自然资源收入又为其提供了支撑。
大衰退前,撒哈拉以南非洲的平均公共债务约占GDP的25%,石油进口国的平均水平约占GDP的35%。如今情况已不再如此。
2004年至2008年,非洲排名前十的国家预算赤字平均仅占GDP的0.5%。 国际货币基金组织对2015年的预测 显示,这些国家目前的平均赤字为4.2%。考虑到平均债务水平为38%、大宗商品价格走弱以及高增长率,这一水平并不令人担忧。不过,发展方向并非没有问题,国际货币基金组织和世界银行都预测未来收入将会下降。
此外,经常账户赤字一直处于很高水平:据国际货币基金组织称,占GDP的10%。鉴于这些赤字在很大程度上由能源部门的直接投资和外援融资,其危险性不及某些其他新兴市场或前沿市场。但经常账户大幅赤字始终是令人担忧的信号,应予以认真对待。
在美元走强、全球增长由美国带动的趋势下,新兴经济体面临的压力可能会加大。从历史上看,这类趋势可能持续很久,长达五年甚至10年。美元走势可能已经走过很长一段,但也不能排除升值会延续数年的可能。由美国经济复苏推动的美元升值,从根本上说有利于世界经济,也有利于新兴市场。
只要亚洲保持增长(不仅是中国和印度,也包括印度尼西亚、孟加拉国和菲律宾),新兴市场和前沿市场获得的直接投资不断增加这一趋势就会延续。鉴于美联储尚未开始撤回其扩张性政策立场,目前很难评估对市场的影响。
近些年来,非洲各国政府开始进入全球债券市场。现在,调整时期已经开启,韧性将受到考验。在
这种环境下,积累经常账户赤字或考验财政信誉的极限并不明智。要谨慎行事:储备力量,在热钱开始恐慌性流入时保持低调。
短期内存在一些障碍,非洲各国政府需要为可能持续数年的枯水期做好准备。但长期前景依然十分光明。
未来10年,这些非洲排名前十国家的人口将达到9亿,到2050年左右将达到14亿。这是一股不容忽视的经济力量。如果非洲能够沿着通往10%增长的丝绸之路前行,全球经济中就会出现另一个中国。这就是非洲需要变得更像中国的原因。
作者:安德斯·博格,世界经济论坛全球金融体系倡议主席。




