如今,新兴市场经济体企业持有的以非本币计价的债务带来了额外的复杂性。当美联储最终加息时,美元进一步走强将意味着新兴市场国家的本币将相对于更高价值的美元贬值;如果企业未进行适当对冲,将使其越来越难以偿还以外币计价的债务。
在最新一期的 《全球金融稳定报告》中,我们发现,负债资产比率有所上升的新兴市场企业,其对汇率变动的整体敏感度通常也随之上升,这一敏感度通常被称为汇率风险敞口。
我们通过间接方式估算企业的风险敞口,依据是企业股票收益率对汇率变动的反应。原则上,这一外汇风险敞口估算已考虑了掉期等金融对冲工具、出口导向型企业以非本币形式获得的收入等自然对冲因素,以及当地市场状况。我们利用数千家上市公司的数据估算了这些外汇风险敞口。由于企业层面的外币持有数据通常无法获得,估算这些风险敞口具有优势。
债券并不能说明全部情况
诸多观察人士指出,许多新兴市场经济体以外币计价的债券发行量有所上升。多篇论文,包括 这一篇,记录了新兴市场以外币计价的债券发行增长情况;然而,仅关注债券不足以全面描绘企业的整体外汇风险敞口。
首先,银行贷款仍是许多企业最重要的融资来源,占企业债务的超过80%。
其次,企业可利用掉期等金融工具对冲汇率风险。
第三,企业整体外币风险敞口还取决于其他因素,例如资产负债表的构成(包括资产)以及业务经营的性质。例如,出口导向型企业以非本币(通常为美元)获得的收入,可作为其外币债务的“自然”对冲;而从境外进口投入品的企业则天然面临本币贬值的风险。
持不同看法
我们估算的外汇风险敞口凸显了不同行业之间的差异。例如,建筑等不可贸易行业的企业外汇风险敞口往往为正,即本币贬值会对其产生不利影响。这反映出房地产等行业在资本流入和货币升值时期往往表现较好(图1)。相比之下,采矿业等出口导向型企业的外汇风险敞口往往为负,因为它们受益于本币贬值。

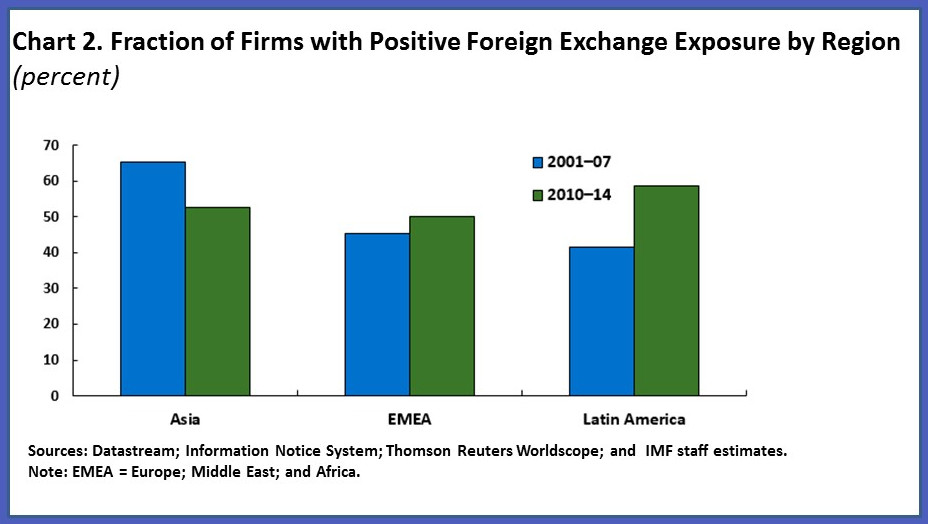
全球金融危机之后,各地区外汇风险敞口的演变也有所不同(图2)。例如,总体而言,危机后拉丁美洲的外币风险敞口似乎上升幅度最大。
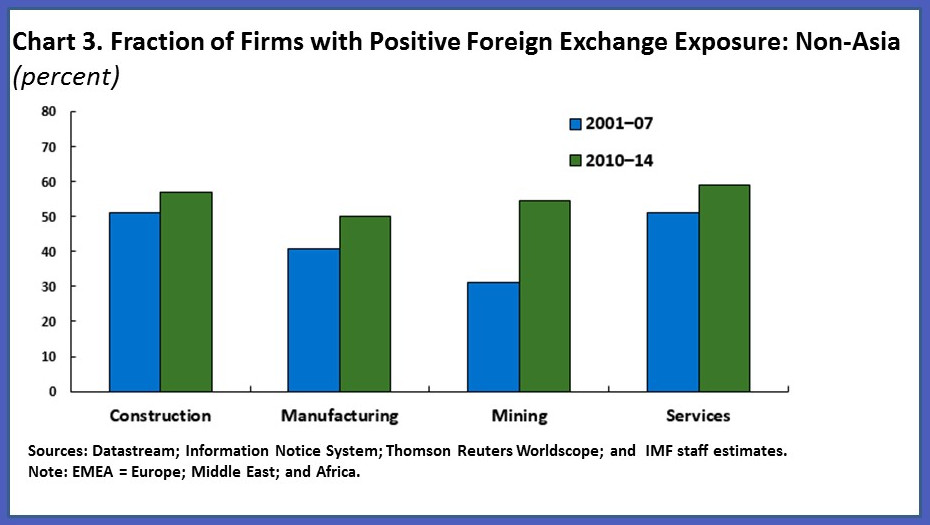
除亚洲之外(即欧洲、中东、非洲和拉丁美洲),2010年至2014年间,各行业中外汇风险敞口为正的企业比例均有所上升(图3)。
随后,我们将上市公司外币风险敞口的变化与其负债资产比率的变化进行了比较。
有趣的是,建筑行业的这一比率增长迅速,同时也是被股票市场视为危机以来汇率波动风险敞口显著上升的行业之一。这些发现表明,随着美联储开始推进货币政策正常化,新兴市场必须为美元持续升值的影响做好准备。
本文与 IMF Direct合作发表。发表本文不代表世界经济论坛认同文中观点。
如需紧跟 Agenda 动态, 请订阅我们的每周新闻简报。
作者:Selim Elekdag是国际货币基金组织全球金融稳定司副司长。Gaston Gelos是国际货币基金组织全球金融稳定司司长。
图片:一名员工清点印度卢比纸币。REUTERS/Adnan Abidi。




