在持续进行的全球危机期间,评级机构发挥了突出作用。原则上,机构会根据新的经济信息不断更新主权信用评级,而评级变化为投资者提供了有价值的信息(Masciandaro 2011)。这种持续更新正是金融市场依赖评级机构的原因之一(Cantor and Packer 1994)。毋庸置疑,鉴于主权评级具有重要的经济影响,了解评级机构的表现至关重要。例如,评级会强烈影响资本流动,并且是主权债券利差的主要驱动因素(Cantor and Packer 1996);而利差又决定公共部门的融资成本。然而,尽管评级机构十分重要,它们并未充分说明如何确定评级(Mora 2006),尽管近期的一些监管举措旨在提高评级机构的透明度(EU Commission 2013)。
实际上,主权评级的演变似乎具有很强的非对称性(Koopman et al. 2008),也就是说,评级下调阶段往往比上调阶段更短、幅度更大。换言之,一个国家的评级可能骤然下调,但要恢复评级却需要很长时间。此外,最初的评级水平可能永远无法完全恢复。
对此的一种解释是,信用评级机构用于更新评级的信息,在经济衰退期和复苏期也呈现同样不同的模式。另一种解释可能只是评级机构将其对一国基本面和金融市场状况的理解纳入评级调整的特定方式。对于哪种解释最能说明这种非对称性,目前尚无共识。
一种较少见的观点含蓄地认为,评级机构采用“时点”策略(Hu et al. 2002),不断根据借款国当前的状况进行调整。然而,大多数论文指出,评级机构未能准确地根据国内指标调整评级。对此的一种解读是,评级机构未能预见经济和金融衰退,因而出于声誉方面的动机,在危机时期下调国家评级的幅度超过基本面所能合理解释的程度(Ferri et al. 1999)。
在确认这种非对称模式存在后,我们的研究基于评级在上调和下调阶段对国内基本面的不同反应,提出了一种解释(Broto and Molina 2014)。
评级周期呈现怎样的形态?
与经济变量类似,我们可以将一国信用评级在连续的下调和上调阶段中的演变称为“评级周期”。因此,一个完整的“周期”涵盖评级从峰值降至谷值、再从谷值升至峰值的过程。尽管这些周期与商业周期并无直接关联,但其持续时间(从峰值到谷值及反向变化所经历的天数)和幅度(各阶段上升或下降的级数)都可以计算。以韩国主权评级的演变为例(见图1),其评级轨迹恰好体现了这些特征:下调阶段的持续时间短于上调阶段,而且到周期结束时,评级尚未恢复至最初水平。
图1。韩国主权评级

来源:Standard and Poor’s。
需要指出的是,为避免混用数据来源,我们只关注一家机构——Standard & Poor’s。Standard & Poor’s 对其他评级机构的依赖程度往往较低,并且在三大评级机构中,其评级最低、波动性最大(Alsakka and ap Gwilym 2010)。
首先,我们检验 Standard & Poor’s 的评级是否呈现非对称模式。表1列出了具有代表性的一组国家(G20国家以及欧元区危机期间受冲击最严重的国家)的评级周期平均持续时间、幅度和数量。这些描述性统计证实了非对称模式的存在。对于至少经历过一个完整周期的国家,周期持续时间明显不对称:除极少数例外,上调阶段的持续时间都长于下调阶段。幅度也存在非对称性,因为对大多数国家而言,从峰值到谷值的级数往往多于从谷值到峰值的级数。换句话说,一旦被评级机构下调评级,能够恢复先前评级水平的国家寥寥无几。
表1。评级上调和下调阶段的描述性统计

来源:Standard and Poor’s 及作者计算。
最后,至少经历过一个完整周期(从谷值到峰值、再从峰值到谷值)的国家,主要是新兴市场经济体和欧元区非核心经济体。上调和下调阶段的稀少,体现了评级的持续性和强烈惯性:一旦发生首次下调(或上调),往往会接连出现更多次下调(反之亦然)。图2展示了 Standard & Poor’s 对完整国家样本评级的加权平均值,表明大多数新兴市场经济体至少经历过一个完整周期,而发达国家平均而言仍处于下调阶段。
图2。按GDP加权的主权评级平均值
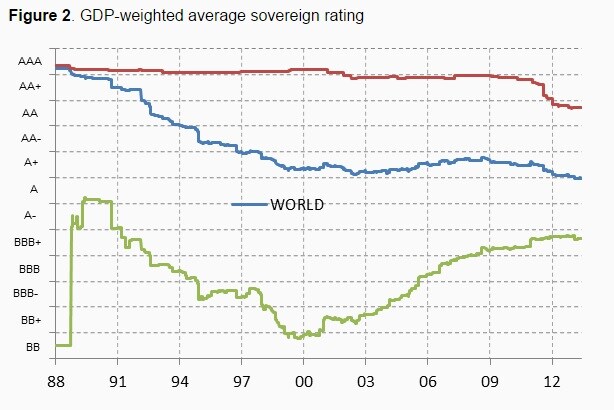
来源:Standard and Poor’s 及作者计算。
评级决定因素
接下来,我们使用面板数据分析评级在下调和上调阶段的主要决定因素,以评级机构对国内基本面的反应为依据,解释评级的非对称性。我们的因变量是对 Standard & Poor’s 主权信用评级进行的非线性转换,使我们能够考察投资级附近中间类别的不同评级动态。1
我们的研究表明,先前的评级下调会强烈影响未来评级下调的发生,而先前的评级上调并不会推动评级机构未来提高评级。2 这与先前的文献一致(见 Ferri et al. 1999):该文献发现,出于声誉方面的原因,评级机构可能会在下调阶段开始后反应过度。
为了拟合主权评级,我们还采用了以往实证论文通常使用的解释变量,这些变量分别代表经济基本面、金融市场、国内状况和全球冲击。我们对这些变量的估计结果与该主题的既有研究一致。
当局能否采取措施影响评级走势?
我们的研究还考察了一国先前经历评级上调或下调的情况,以及这会如何影响其评级。我们的结果十分显著。良好的经济表现似乎有助于缓和评级下调进程。3 但一旦评级机构开始上调某国评级,基本面向好并不一定会加快评级上调进程。4
这一结果强调,国内当局无法仅凭良好的经济表现来加快未来评级上调的步伐。对于那些在危机期间已经失去最初评级水平的发达经济体而言,这是个坏消息。
总而言之,我们的研究结果支持这样一种观点:在评级下调阶段,评级机构对基本面表现出过度敏感,这甚至可能加剧商业周期的下行。在上调阶段,当局几乎没有空间加快评级改善,因为评级机构的评级保持稳定。
结论
主权评级的走势似乎具有很强的非对称性。基于既有实证研究并使用 Standard & Poor’s 的评级,我们发现,这种非对称性源于评级机构在下调阶段对经济表现恶化反应过度,而在复苏阶段对经济状况改善反应不足。
较为积极的一点是,在评级下调阶段,良好的国内基本面可以影响评级机构,因此国家当局能够缓和评级下调。然而,评级上调的性质则大不相同。此前评级遭下调的国家,几乎无法通过改善经济基本面表现来加快未来评级上调。
这些结果有助于我们了解,在全球危机期间遭到评级下调的发达国家,其评级周期将会呈现怎样的形态。
免责声明:本专栏所表达的观点属于作者本人,不应被表述为西班牙银行或任何隶属于欧元区的官方组织的观点。
参考文献
Alsakka and ap Gwilym (2010),《主权信用评级中的领先与滞后》, 《银行与金融杂志》 34:2614-2626。
Broto, C, and L Molina (2014),《主权评级及其对基本面的非对称反应》,西班牙银行,工作论文1428。
Cantor, R, F Packer (1994),《信用评级行业》,纽约联邦储备银行,《季刊评论·夏秋季》,1-26。
Cantor, R, F Packer (1996),《主权信用评级的决定因素及其影响》, 《纽约联邦储备银行经济政策评论》,10月,1-15。
Hu, YT, R Kiesel, W Perraudin (2002),《主权信用评级转移矩阵的估计》, 《银行与金融杂志》 26:1383-1406。
Koopman, SJ, R Krussl, A Lucas, AB Monteiro (2009),《信用周期与宏观基本面》,《实证金融杂志》 16,42-54。
Mora, N (2006),《主权信用评级:有罪推定能否排除合理怀疑?》, 《银行与金融杂志》 30,2041-2062。
Masciandaro, D (2011),《如果信用评级机构遭到降级会怎样?评级、主权债务与金融市场波动》,SSRN电子期刊 09/2011,DOI:10.2139/ssrn.1924859。
脚注
1 我们使用对数函数转换评级等级,使中间类别的斜率更大。例如,这一特征使我们能够识别评级从AAA降至AA+失去一级,与失去投资级评级(从BBB-降至BB+)的影响之间的差异;后者会引发巨额资本外流,因为许多养老基金限制其投资组合中可投向所谓垃圾债券类别的比例。
2 本分析中我们关注的主要变量是两个虚拟变量。第一个变量在该国上一季度评级被下调时取值为1,否则取值为0;第二个虚拟变量在该国上一季度评级被上调时取值为1,否则取值为0。先前下调评级虚拟变量的系数为负且显著,而先前上调评级虚拟变量的系数不显著。
3 我们的估计还纳入了国内变量与两个虚拟变量的交互项;这两个虚拟变量分别表示先前是否发生过评级上调或下调,并将其作为评级决定因素。对这些交互项的估计系数可以解释为国内基本面通过缓和或加剧评级上调和下调阶段来影响评级走势的能力。我们的结果十分显著。首先,在若干情况下,国内变量与表示先前发生评级下调的虚拟变量之间的交互项具有显著性(具体而言,包括GDP增长、GDP人均值和储备与GDP之比)。
4 相比之下,与先前发生评级上调相对应的虚拟变量交互项几乎都不显著。
本文由 VoxEU合作发布。本文发表并不意味着世界经济论坛认可其中的观点。
如需及时了解议程动态, 请订阅我们的每周简报。
作者:Carmen Broto 是西班牙银行国际事务局高级经济学家。Luis Molina 是西班牙银行国际事务局高级经济学家。
图片:一名男子从中央商务区的建筑旁走过。REUTERS/Nicky Loh。




