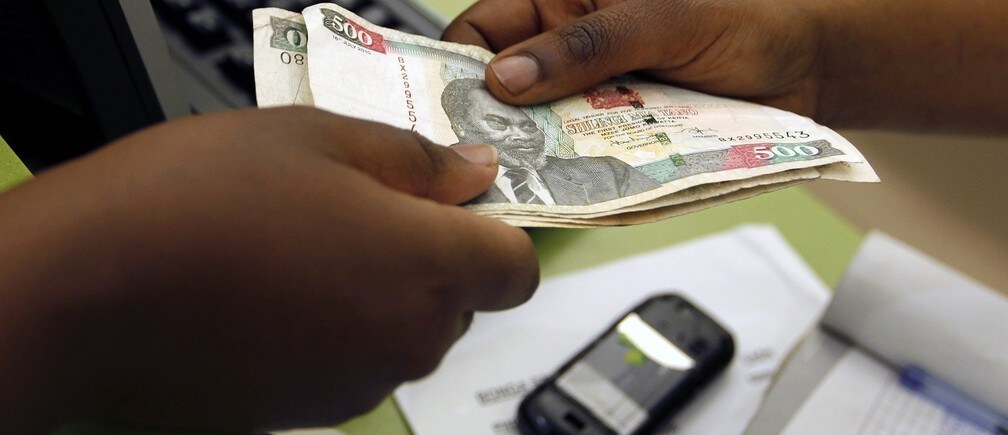
尽管取得了一些早期成功,但由于许多市场发展仍然缓慢,移动货币行业的未来依然不明朗。无论是移动网络运营商(MNO)还是银行,启动移动货币业务都成本高昂、流程复杂且风险相对较高。因此,发展中国家的移动金融系统往往由少数大型参与者主导,其中多数为移动运营商。这种格局常常削弱主导企业降价或创新的动力。归根结底,这些市场动态阻碍了普惠金融,因为客户往往较少使用移动货币系统,应用范围有限,最终仍主要依赖现金。
在 这篇近期论文中,来自芝加哥大学和Global Economics Group的两位经济学家David Evans与Alexis Pirchio指出,移动支付平台中存在四个可能出现竞争瓶颈的层级:

连接层:在津巴布韦, EcoCash曾受到调查 ,因为其为银行创建了一套独立的非结构化补充服务数据(USSD)协议,使银行能够以远高于Econet向接入EcoCash用户收取的价格提供转账服务。
代理网络:近期在肯尼亚, Airtel提出投诉 ,要求肯尼亚竞争管理局(CAK)迫使Safaricom取消其与代理商之间的排他性安排。CAK责令Safaricom向其他参与者开放其网络,并禁止Safaricom就外部接入收取额外费用。
账户:在肯尼亚,M-Pesa客户可以向非Safaricom的电话号码汇款,但收款人无法将资金存入其移动钱包。相反,收款人必须从Safaricom代理商处以现金形式取款。
应用层:移动货币服务商可能成为增值服务的瓶颈,因为其通常可以决定是否允许该服务接入其通信、账户和代理网络平台,肯尼亚目前M-Pesa的情况即是如此。
此外,贫困人群使用数字金融服务所产生的数据副产品,也可被企业用于提供更优质的服务和优惠、改善信贷可获得性等。数据所有权问题贯穿上述四个层级,构成竞争分析的第五个层面。
那么,各国可以采取哪些措施来应对复杂的竞争问题?
在 这篇近期论文中,我试图回答这一问题。
竞争不足的问题难以解决,因为监管机构正面临复杂的市场激励机制。一方面,垄断会激励主导企业投资,这是监管机构希望保留的;另一方面,垄断会阻碍市场参与者进入市场、降低价格或为客户创新,而这正是监管机构希望解决的问题。
各国监管机构正在应对的一些问题包括:(i)何时介入是合适的时机?(ii)哪种干预既能促进竞争、配合市场发展,又不会阻碍其增长?(iii)哪个监管机构对该诉求或争议拥有管辖权?
政府、监管机构和投资者可以通过开展多种类型的活动,共同促进国内竞争。
例如,他们可以帮助加强竞争主管机构在移动货币领域的能力或专业知识。竞争主管机构往往缺乏应对移动货币市场竞争瓶颈所需的专业知识。这种专业能力将使其能够在问题出现时优先开展移动货币调查,抵制可能的政治干预,并增强其调查和决定的公信力。
他们还可以通过提供一个讨论协调战略的论坛,促进三家监管机构之间的监管协调。
他们可以帮助推动国内和全球移动货币竞争生态系统的发展。许多市场的监管机构都会面临类似问题,因此应努力在全球范围内提炼并分享经验教训,并将政策制定者联系起来以分享经验和知识。可能需要新的机制或机构,使竞争主管机构及其他相关方能够跨市场分享知识和经验。
最后,除监管干预之外,创新也可能打破领先现有企业的市场支配力,并改变市场内部的竞争动态。例如,在印度,颠覆性初创企业如Novopay,这是一家支付与银行解决方案提供商,它利用街区小型零售店作为业务代理,开设银行账户并提供现金存取服务,使多家金融服务提供商能够共用同一代理网络。另一个例子是 LevelOne Project ,该项目由比尔及梅琳达·盖茨基金会发起,旨在引导所有数字金融服务参与者(包括移动运营商和银行)迁移至一个面向穷人、具有包容性的通用数字支付基础设施。
您认为竞争问题如何影响移动货币格局?哪些干预措施能够在不抑制市场增长的情况下促进竞争?捐助社区在这一领域扮演什么角色?
这些问题在未来数年仍将引发大量讨论。
本文与 比尔及梅琳达·盖茨基金会合作发布。发布并不代表世界经济论坛认同文中观点。
如需持续关注议程, 请订阅我们的每周通讯。
作者:Elisa Sitbon,比尔及梅琳达·盖茨基金会“穷人金融服务”团队的助理项目官员。
图片:一名客户正在进行移动货币转账。REUTERS/Thomas Mukoya。




