新年伊始通常会带来一阵新的乐观情绪。然而,如今拉丁美洲和加勒比地区许多地方忧虑占据上风,因为2015年又将成为增长预期下调的一年。预计地区经济增长仅为1¼%,与2014年低迷的增速大致相同,且比我们 此前的预测低近1个百分点。 充满挑战的外部环境对许多国家构成了重要拖累。不过,现在采取一些新年决心,应对国内弱点、改善增长前景,还为时不晚。

油价下跌带来的赢家与输家
大宗商品价格持续下跌,反映出包括中国在内的若干主要经济体需求意外疲软。近期波动最显著的是石油价格,供应增加也在压低油价方面发挥了重要作用。
在这种环境下,我们对 全球增长的预测 再次下调,目前预计2015年仅增长3½%。美国增长前景有所改善,但欧元区、中国和日本的经济动能减弱,拖累了全球经济活动。
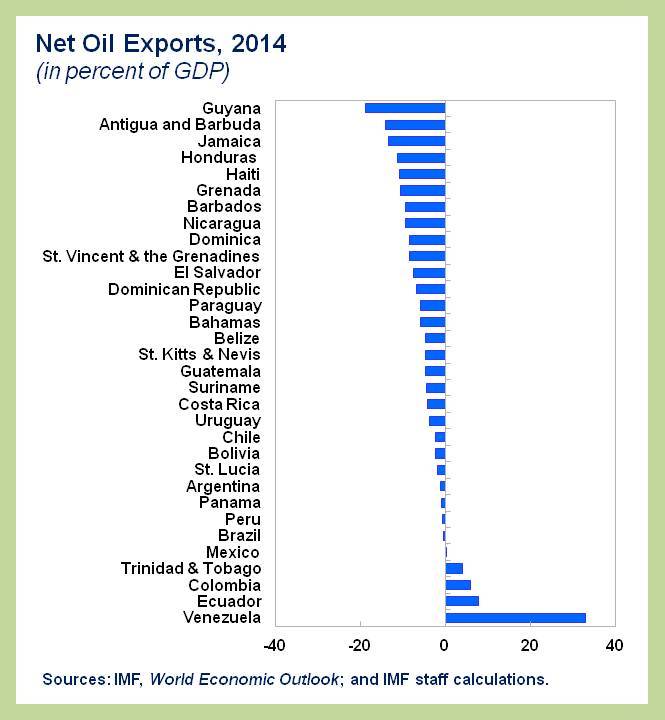
预计油价下跌对整个拉丁美洲和加勒比地区的总体影响大致中性,但对各国的影响截然不同。
委内瑞拉经济将受到最大冲击,目前预计2015年将萎缩7%。事实上,油价每下跌10美元,委内瑞拉的贸易差额就会恶化相当于GDP的3½%,这一影响远高于该地区任何其他国家。出口收入损失导致财政问题日益严重,经济下滑也更加剧烈。
在较温和的程度上,较低的油价也在抑制玻利维亚、哥伦比亚和厄瓜多尔的增长前景。这三个国家的财政状况都会因石油收入下降而受损,但其初始状况足够稳健,能够经受住这一冲击。墨西哥则通过金融对冲保障了2015年的石油收入,而且石油部门在经济中所占比重相对有限,因此整体影响不大。
该地区其他国家总体上应会受益于油价下跌。受益最大的将是石油进口支出高昂的国家,尤其是中美洲和加勒比地区的国家。不过仍需谨慎,因为其中一些国家一直依赖委内瑞拉通过 Petrocaribe 安排提供的补贴石油。随着委内瑞拉经济压力日增,其对 Petrocaribe 的支持已开始减弱。对大多数受援国而言,较低的市场油价应足以抵消可能失去委内瑞拉优惠融资条件的影响,但一些国家的公共部门可能面临短期现金流压力。
从长期来看,若油价持续疲软,也会限制阿根廷、巴西和墨西哥等国开发未利用油气资源的潜力。
南美前景黯淡
即便油价下跌总体上并未显著改变近期地区前景,影响也不止于此。尤其是南美,正面临全球增长令人失望以及金属和农产品价格持续下跌所带来的强劲逆风。与此同时,南美从美国经济复苏走强中获益甚少。因此,预计今年出口平均仅增长1%。
从投资情况看,南美面临的经济挑战更加明显:自2010年以来,投资每年都在放缓,预计2015年将出现下降。除了外部环境恶化的影响,各种国内问题也在起作用:
巴西就是一个突出例子:即使与选举相关的不确定性已经消散,私营部门信心依然顽固低迷。经济活动疲弱,预计今年产出仅增长0.3%。积极的一面是,当局重新承诺控制财政赤字、降低通胀,这应有助于增强市场对巴西宏观经济政策框架的信心。
智利和秘鲁的增长预期相对乐观,但自10月以来也进一步下调。在智利,政策改革影响的不确定性似乎正在拖累投资。秘鲁方面,出口和投资疲软导致近期经济显著放缓,不过预计协调一致的政策行动和新的采矿项目将推动今年大幅反弹。
尽管汇率压力有所缓解,且2014年经济增长结果好于预期,阿根廷仍在努力应对严重的宏观经济失衡。我们预计该国经济将在2015年萎缩。

北方形势更为乐观
墨西哥今年预计增长3.2%,前景稳健,但低于此前预期,因为国内需求持续疲软,抵消了美国经济增长走强带来的积极溢出效应。
积极的一面是,油价下跌和美国经济强劲复苏改善了中美洲的前景。2014年前三季度,汇款同比增长9%,并将与出口走强一道,继续支撑国内经济活动。同样,依赖旅游业的加勒比经济体也开始迎来期待已久的游客到访人数回升。
谈到政策……
油价下跌将缓解一些国家面临的外部和财政脆弱性。这也为逐步取消成本高昂且目标不明确的能源补贴提供了绝佳机会,而这类补贴在该地区十分普遍。
与此同时,在南美大部分地区,大宗商品价格普遍疲软进一步扩大了经常账户赤字。灵活的汇率有助于缓冲这一外部冲击。不过,财政政策也需要调整,以正视此前有关大宗商品收入和产出增长的预测已不再现实这一事实。
除了这些调整,当前艰难的前景也凸显了推进近期 《地区经济展望》 报告所述供给侧改革的紧迫性。在更具挑战性的外部环境下,要提升增长前景并持续减贫,就需要坚定不移地改善营商环境、提高生产率并增加储蓄和投资。现在采取良好的新年决心还不算晚。
本文由 IMF Direct合作发布。刊发本文并不意味着世界经济论坛认同其中观点。
关注论坛:Agenda, 订阅我们的每周通讯。
作者:Alejandro Werner 于2013年1月就任国际货币基金组织西半球部主任,现任该职。
图片:2014年7月31日,一名男子走在布宜诺斯艾利斯金融区。路透社/Marcos Brindicci。




