关于企业为何没有增加对机械、设备和厂房的投资,争论仍在继续。在发达经济体中,企业投资——私人投资中规模最大的组成部分——自全球金融危机以来的收缩幅度,远大于此前历次经济衰退后的收缩幅度。令人担忧的是,这可能助长了长期经济增长的减弱。
准确诊断问题对于制定鼓励企业增加投资的政策至关重要。如果低投资主要是经济环境疲弱的症状——正如一些人所言,企业是在应对销售疲软1 ——那么,呼吁扩大整体经济活动可能是合理的。2 另一方面,如果主要问题是特殊阻碍,例如政策不确定性或金融部门疲弱(例如,欧洲投资银行,2013;Buti 和 Mohl,2014),那么在投资回升之前,必须消除这些阻碍。
经济活动疲弱是关键因素
我们在国际货币基金组织《2015年4月世界经济展望》第4章中的分析表明,疲弱的经济环境是抑制企业投资的首要因素。
全球金融危机后投资的收缩比历史上的经济衰退更为严重,但产出的收缩也严重得多(图1)。因此,企业投资与产出的共同变化并不反常。在此前的经济衰退中,投资的相对反应总体上是产出反应的两到三倍,而当前的相对反应与此相似。事实上,与此前的经济衰退相比,投资相对于产出收缩的下滑幅度略小。
图1。实际企业投资和产出相对于预测值:历史经济衰退与全球金融危机(除非另有说明,按衰退当年预测值的偏离百分比表示;除非另有说明,横轴为年份)

来源:Consensus Economics;Haver Analytics;各国主管部门;以及国际货币基金组织工作人员
的估算。
注:对于历史上的经济衰退,t = 0 为衰退发生年份。历史经济衰退(1990—2002年)的偏离值,以衰退当年春季预测为基准。衰退情况依据 Claessens、Kose 和 Terrones(2012)的认定。对于全球金融危机(GFC),t = 0 为2008年。偏离值以危机前(2007年春季)的预测为基准。阴影区域表示90%的置信区间。图1和图2展示发达经济体(AEs)的数据。危机期间与非危机期间的发达经济体依据 Laeven 和 Valencia(2012)的认定。
与此同时,投资与产出的内生性——也就是说,产出对投资的同步反馈,随后投资又反过来影响产出——使这些结果的解释更加复杂。为纠正这种内生性,我们采用工具变量方法,根据并非由企业投资收缩所触发的宏观经济波动,估算投资与产出之间的历史关系。我们的工具变量是财政政策的变化,其主要动机是降低预算赤字,而不是应对当前或预期的经济状况(Devries 等,2011)。我们利用这些结果,根据观察到的产出收缩,预测2007年之后投资本应出现的收缩幅度。随后,我们将2007年之后投资的预测降幅与实际降幅进行比较。
根据估算出的投资与产出历史关系,考虑到经济活动疲弱,企业投资与预期水平相差不大(图2)。换言之,企业因当前和预期销售疲软而削减资本支出。在调查中,企业通常确实会将客户需求不足报告为所面临的首要挑战。
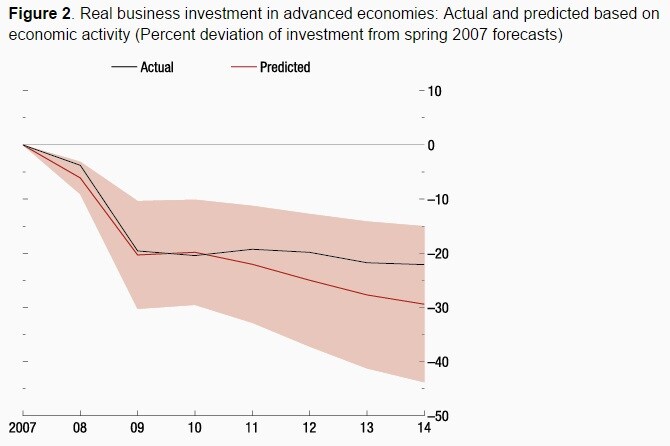
来源:Consensus Economics;Haver Analytics;各国主管部门;以及国际货币基金组织工作人员的估算。
注:根据投资与产出的历史关系以及危机后产出相对于危机前预测值的降幅作出预测。阴影区域表示90%的置信区间。
产出以外的因素
在这一总体规律之外,我们发现少数情况下投资疲软程度超出了产出所能解释的范围——尤其是在2010—2011年主权债务危机期间借贷利差较高的欧元区国家。控制金融约束和政策不确定性后,这些经济体中无法解释的投资疲软程度有所下降,表明除产出疲弱外,这些因素也发挥了作用。与此同时,依据宏观经济数据识别这些因素的影响颇具挑战,尤其是因为危机以来各国的观测值有限。
我们对不同类型企业投资决策的分析进一步证实了这些因素的作用。危机以来,对外部资金依赖程度较高行业(如机械制造商)中的企业,其投资降幅大于其他类型企业。股价通常对总体不确定性指标反应更敏感的企业,也削减了更多投资——即使考虑了销售疲软的影响也是如此。这表明,鉴于某些投资项目具有不可逆且规模不连续的特征,不确定性抑制了企业投资。
图3通过展示自2007年以来所有发达经济体上市企业中,外部依赖度分布最高25%和最低25%企业的投资变化,直观说明了这一发现。到2009年,金融依赖程度较高行业的企业投资已下降50%(相对于预测值),约为金融依赖程度较低行业企业降幅的两倍。就政策不确定性而言,到2011年,相对于预测值,对不确定性更敏感行业的投资已下降约50%,降幅超过不敏感行业的两倍。
图3。危机以来的企业投资,按企业类型划分(百分比;基于局部投影法的脉冲响应)

来源:Thomson Reuters Worldscope;以及国际货币基金组织工作人员的计算。注:金融依赖程度较低(较高)和敏感度较低(较高)的企业,分别指外部依赖度和基于新闻的敏感度分布中最低(最高)的25%,定义详见本章。阴影区域(依赖程度/敏感度较低)和虚线(依赖程度/敏感度较高)表示90%的置信区间。样本包括除……以外的所有发达经济体促进投资的政策
我们得出的结论是,要可持续地提高私人投资,需要采取全面的政策措施扩大产出。财政和货币政策可以鼓励企业投资,但这类政策不太可能使投资完全恢复至危机前的趋势水平。增加公共基础设施投资也可在短期内提振需求,在中期提高供给,从而在条件适宜时“带动”私人投资。结构性改革——例如加强劳动力参与的改革——可以改善潜在产出的前景,进而鼓励私人投资。最后,如果金融约束抑制了私人投资,政策也可以发挥作用,缓解与危机相关的金融约束,包括解决债务积压问题和清理银行资产负债表。
参考文献
参考文献
Buti, M 和 P Mohl(2014),《欧元区投资乏力:这是一个谜题吗?》,VoxEU.org。
Chinn, M(2011),《投资行为与政策启示》,Econbrowser:当前经济状况与政策分析(博客)。
Devries, P、J Guajardo、D Leigh 和 A Pescatori(2011),《经行动分类的经合组织国家财政整顿新数据集》,国际货币基金组织工作论文 11/128,国际货币基金组织,华盛顿。
欧洲投资银行(2013),《 欧洲的投资与投资融资》,卢森堡。
Krugman, P(2011),《解释企业投资。》 《纽约时报》,12月3日。
Lewis, S、N Pain、J Strasky 和 F Mankyna(2014),《危机后的投资缺口》,经济合作与发展组织经济部工作论文 1168,经济合作与发展组织,巴黎。
脚注
1 例如,参见 Chinn(2011)和 Krugman(2011)。
2 Lewis 等(2014)发现,尽管危机以来产出增长疲弱是一个重要因素,但它无法完全解释一些主要发达经济体的投资疲弱。
本文由 VoxEU. 合作发布。发表本文并不意味着世界经济论坛认可其中的观点。
关注 Forum:Agenda, 订阅我们的每周简报。
作者:Aqib Aslam 是国际货币基金组织研究部世界经济研究司的经济学家,此前曾在欧洲部和财政事务部工作。Samya Beidas-Strom 是国际货币基金组织研究部《世界经济展望》司的高级经济学家。Daniel Leigh 是国际货币基金组织研究部副司长,负责领导编制《世界经济展望》的团队。Seok Gil Park 是国际货币基金组织研究部的经济学家。Hui Tong 是国际货币基金组织研究部的经济学家。
图片:伦敦金丝雀码头金融区的办公大楼前,工人们的身影走过。REUTERS/Luke MacGregor。




