希腊要求免除债务并结束紧缩政策,否则就另当别论;欧元区的存续再次受到质疑。尽管欧洲货币联盟面临风险,银行业联盟仍处于发展初期,但永远不乏创意的欧盟委员会正踏上另一段征程:所谓的“资本市场联盟”。
之所以称其为“所谓的”,是因为尽管该项目目前的定义仍十分模糊,但它显然并非旨在创建一个单一的欧洲资本市场。事实上,欧盟领导人深知,不应宣布如此宏大的目标,因为这需要一项新条约——没人愿意捅开这窝马蜂。毕竟,欧洲选民无意向布鲁塞尔移交更多权力。
资本市场联盟最初其实只是一句口号,由欧盟委员会主席让-克洛德·容克的一名亲信创造。如今,新任金融市场委员、英国的乔纳森·希尔勋爵肩负起了为这副空架子添砖加瓦这一吃力不讨好的任务。委员会就此开展的“绿皮书”公众咨询,提出的问题比答案还多。
智库、游说团体和各国监管机构立即着手影响希尔的工作,并设法阻止任何可能损害自身利益的举措。英格兰银行主张,不应复制银行业联盟授予欧洲中央银行新权力、却以牺牲各国中央银行为代价的做法。英格兰银行认为,资本市场联盟“无需改变机构设置”,因此不应设立超级监管机构。
委员会目前接受了这一结论,尽管希尔的一名助手表示,“在某个时候……监管问题会冒出来”。事实上,建立一个欧洲版美国证券交易委员会,长期以来一直是布鲁塞尔欧盟官僚机构的目标——有朝一日或许能实现,但眼下还不行。
但在深入讨论制度问题——欧盟老手们最爱谈的话题——之前,应先考虑资本市场联盟究竟要解决什么问题。在这一点上,各方意见相当一致。
大多数监管机构和市场参与者都认为,欧洲金融市场运作失灵。银行资产约相当于欧盟整体国内生产总值的300%,而美国这一比例约为70%;大量储蓄资金因此闲置。
此外,欧洲企业80%的融资来自银行,不到20%来自资本市场(美国的比例大致相反)。近期金融危机以来,纠正这种失衡的必要性日益显现:银行重建资本基础(并满足更严格监管要求)的努力导致了信贷配给。放松这一对产出增长的制约,将增强欧洲经济的韧性、鼓励承担风险,并促进活力。
因此,资本市场联盟的总体目标相对明确。但实现这一目标并不容易,主要原因之一是欧洲对银行融资的高度依赖源于结构和文化因素。委员会迄今提出的补救办法——例如鼓励众筹、统一证券化条款——似乎不太可能推动非银行融资迅速增长。
推动泛欧洲私募配售市场或许会有帮助,统一担保债券标准也一样。但这两种策略都将面临严重的法律障碍。
事实上,尽管希尔最初提出的有限议程肯定无害(而且应尽快推进),但任何超出这一范围的实质性措施都将遭遇重大阻碍。例如,在整个欧洲大陆统一破产制度、减少偏袒债务而非股权的税收激励,虽然完全合乎逻辑,却触及成员国仅存主权的核心,因此极难推进。希尔提出的其他一些想法,例如放宽长期投资的资本标准,则与欧盟针对保险公司和养老基金、将于明年实施的偿付能力标准相冲突。
一些老生常谈也被从马厩里牵出来,再绕场一圈。简化版招股说明书以及对小企业豁免部分会计准则,此前曾在个别国家试行过,但都以失败告终。放宽发行人的标准会削弱对投资者的保护;有证据表明,对新发行证券监管松懈可能会降低投资者对它们的需求,从而提高融资成本。
除非欧洲政治气氛发生彻底变化——这不太可能——否则,指望资本市场联盟带来与银行业联盟同等程度的变革并不现实。它充其量只会带来小幅波动,少有国家层面的神圣禁忌会被打破。
起初只是一句口号的构想,最终或许会有所助益。但资本市场联盟极不可能终结欧洲对银行的钟爱。持续提高的资本要求将继续对市场结构产生最大影响:这会推高银行信贷成本,促使借款人转向其他融资渠道。
本文由 辛迪加计划合作发表。发表本文并不意味着世界经济论坛认可其中观点。
如需了解最新议程动态, 请订阅我们的每周简报。
作者:霍华德·戴维斯,巴黎政治学院教授,曾任英国金融服务管理局首任主席(1997-2003年)。
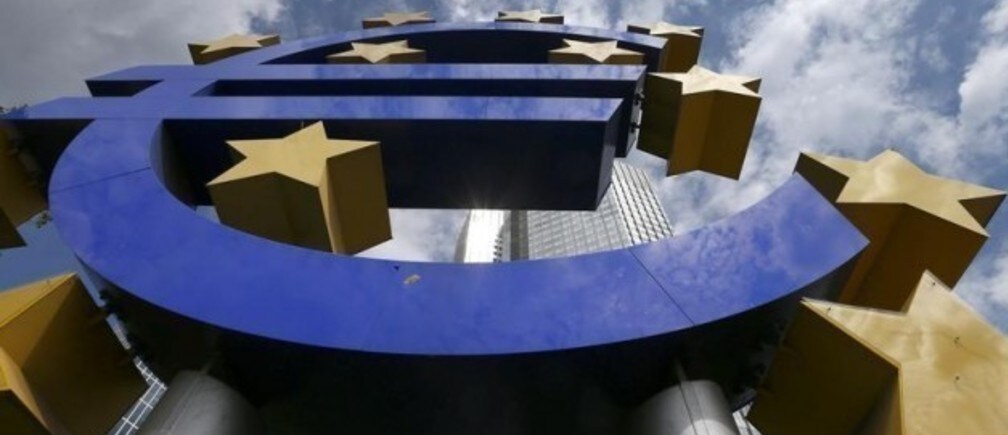
图片:欧洲中央银行总部旁矗立着一个巨大的欧元标志。路透社/拉尔夫·奥洛夫斯基。




