本文系与 Project Syndicate合作刊发。
未来几周内,美国联邦储备委员会(美联储)与欧洲中央银行(欧洲央行)很可能会推行显著不同的政策。美联储即将时隔近十年来首次加息。与此同时,欧洲央行预计将推出更多非常规措施,以推动利率朝相反方向变动,即便这意味着会对一些已经出现负名义收益率的政府债券施加进一步的下行压力。
两家央行在实施这些政策时,都是在追求其相关立法所授权的国内目标。问题在于,对于这一日益扩大的分化所带来的国际影响,几乎没有有序机制加以管理,即便有,也寥寥无几。

美联储的此番动作,是对美国持续强劲的就业岗位增长以及该国经济正在复苏(尽管复苏较为温和)等迹象的回应。美联储同样意识到,若利率持续处于人为的低位,将带来金融稳定风险,因此预计其将在12月15日至16日召开的联邦公开市场委员会政策会议上加息。此举标志着美联储对经济态度的一个转折点。加息并非仅仅是松开金融刺激的油门,它还将是美联储朝着多年期整体政策立场正常化迈出的重要一步。
与此同时,欧洲央行面临的经济状况截然不同,包括整体增长乏力、通缩风险,以及对巴黎恐怖袭击会影响企业和消费者信心的担忧。因此,该行决策者正在认真考虑将贴现率进一步推入负值区间,并扩大大规模资产购买计划(即量化宽松)。换言之,欧洲央行很可能会扩大并延长这些试验性措施,从而对金融刺激油门施加更大的压力。
理想情况下,政策制定者本应评估这些分化政策可能产生的国际溢出效应(包括对大西洋两岸可能产生的反向溢出效应),并推出一系列工具,以确保国内目标与全球目标更好地协调一致。遗憾的是,政治极化与 普遍的政策治理失灵 在美国和欧盟两地仍在阻碍此类努力。因此,在缺乏更为全面政策应对的情况下,两大央行分歧政策的协调将交由市场来完成,尤其是固定收益资产市场和外汇市场。
美欧两岸“无风险”债券之间的利差(例如美国国债与德国国债(Bund))已显著扩大。与此同时,美元不仅对欧元走强,对大多数其他货币也普遍升值。若不加遏制,这些趋势很可能会持续下去。
若以历史为鉴,未来几个月有三大问题值得密切关注。第一,若美元大幅升值、美国的国际竞争力显著恶化,美国政府不太可能长期袖手旁观。企业已经开始报告因美元走强而承受的盈利压力,一些企业甚至要求政府在应对隐性的“货币战争”方面发挥更为积极的作用。
其次,由于美元被用作储备货币,其价值的快速攀升可能会给那些不审慎使用美元的主体带来压力。尤其面临风险的是新兴市场国家的企业:它们大量以美元借款,但美元收入有限,因此可能存在 严重的货币错配 ,体现在其资产与负债或收入与支出之中。
最后,利率与汇率的剧烈波动可能会引发其他市场的波动,其中以股票市场最为突出。由于监管管控和市场约束已使经纪商通过在资产负债表上积累存货来发挥逆周期作用的能力下降,由此产生的价格不稳定可能会很大。存在风险的是,部分投资组合可能被迫陷入无序平仓。此外,央行遏制所谓“波动性的波动”的政策可能会受到挑战。
当然,这些结果都并非注定。大西洋两岸的政治家都有能力通过实施结构性改革、确保更为均衡的总需求、消除局部过度负债,以及推动多边和区域治理机制更加顺畅地运转,来降低不稳定的风险。
上述各种可能结果包括:相对稳定但增速分化的多速世界;破坏美国经济复苏的显著扰动;以及欧洲复兴受益于美国增长。好消息是,此次分化的影响将取决于政策制定者如何管理其带来的压力。坏消息是,他们尚未找到采取果断行动以将风险降至最低的政治意愿。
随着美联储使其货币政策正常化,而欧洲央行加倍押注于非常规措施,我们当然应当抱有最好的期望。但我们也应当为金融和经济不确定性的大幅上升做好规划。
刊发本文并不意味着世界经济论坛认同文中观点。
如需紧跟 Agenda 的最新动态, 请订阅我们的每周通讯。
作者:Mohamed A. El-Erian,系安联集团(Allianz)首席经济顾问,并担任其国际执行委员会成员。
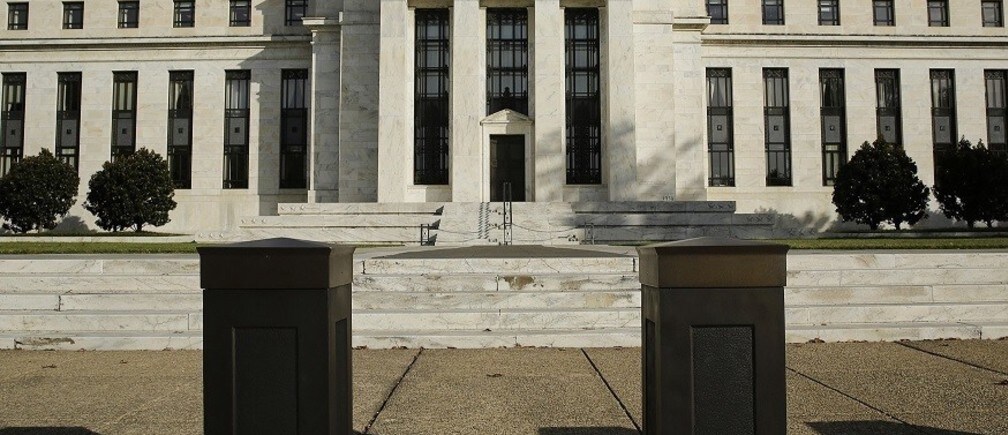
图片:美国联邦储备委员会大楼位于华盛顿,周围设有安保路障。REUTERS/Gary Cameron。




