本文与 《金融时报》合作发表。
这究竟是什么在让全球外汇市场感到不安?
这可以称为痛苦地学会“听懂” PBoC的言语,即中国人民银行(People’s Bank of China)。全球外汇市场位于伦敦和纽约,擅长解析西方政策制定者的每一句表态,并自认为能够读懂他们的语气与策略。
这并不难理解,因为美元仍是几乎90%的外汇交易的一方,欧元约占40%。与此同时,据同一数据显示,人民币参与约2%的交易,而且 PBoC官员 公开发言的频率远低于美国联邦储备委员会主席珍妮特·耶伦(Janet Yellen)或欧洲央行行长马里奥·德拉吉(Mario Draghi)。
那么,为何一种并不主导交易的货币,却主导了交易?
离岸人民币 是投资者日益加剧的对中国经济担忧得以体现的一种机制,这也是其走弱的原因。在岸汇率同样在走软,尽管管控严格、速度较为缓慢,但国际投资者仍将此视为对其唱空中国押注的官方印证。
对于除少数专家之外的大多数人而言,在货币世界里,新兴市场通常被视为一种非此即彼的押注。中国体量过大,不能与其他新兴市场一概而论,尽管分析师面临同样的问题,包括数据贫乏且不可靠。
外汇制度转型总是充满波折,因为交易员需要摸索新体系在实践中如何运作。
为什么中国人民银行不能像美联储或欧洲央行那样多发声?
央行会与其所在国家共同演变,而可以说,中国官方与媒体的关系远比美国或欧洲的同类关系有限得多。
在当前对透明度的推崇风潮中,值得记住的是,透明度本身也仍在演变。直到去年,英格兰银行才在公布利率决定的同时,公布了其利率制定会议的细节。而就在1980年代,美联储的做法仍更像中国人民银行——它不公布其关键利率,而是任由市场猜测。
事实上,中国人民银行已比以往提供了更多信息,说明其为何改变外汇制度,以及如何衡量 人民币。就在上个月,它公布了用于追踪人民币的货币篮子构成。
既然有一个篮子能告诉我们中国人民银行在追踪什么,为何我们仍执着于人民币兑美元汇率?
简单来说,实际交易的正是这些。与中国人民银行类似的贸易加权货币篮子,对大多数主要货币而言早已存在,但仍被广泛视为分钟级市场情绪指标的,依然是货币对——例如美元兑欧元、美元兑日元和美元兑人民币。
好吧,但为何对每日人民币“定价”如此执着?
旧习难改。在8月改变其货币制度之前,中国人民银行每日设定的中间价(在岸汇率可围绕其上下浮动2%)是其向市场传达人民币希望走向的方式。
如今,它希望这一“定价”更多被视为对前一日市场走势的反应,但离岸交易员和分析师不愿放弃他们视为中国央行提供的唯一定期指引的东西。
那么,这一切又将如何平息?
最可能的答案是随着时间推移。交易员留意到,中国人民银行可随时动用中国庞大的 外汇储备 来遏制贬值势头,据报道,它一直在这样做。
对中国行动的一种解读是,它与其说想要一个更弱的人民币,不如说是想引入一定波动性,使潜在的投机者心存顾虑。至少,这一目标已经达成。

刊登文章不代表世界经济论坛认同其观点。
如需及时了解议程动态,请 订阅我们的每周通讯。
作者:珍妮弗·休斯(Jennifer Hughes)是《金融时报》亚洲资本市场编辑。
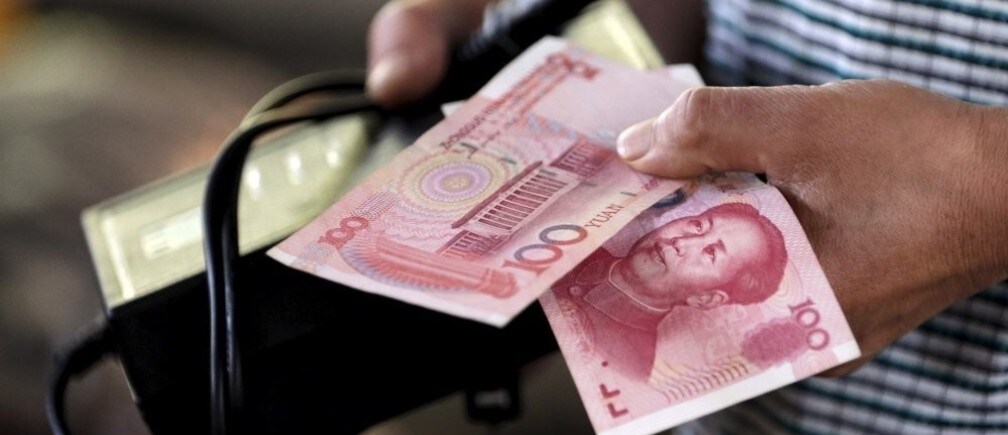
图片:一名顾客在北京一个市场手持一张100元纸币。REUTERS/Jason Lee。




