如果你正在了解经济,可能会经常听到一个术语: 世俗性停滞。
在2013年于国际货币基金组织(IMF)发表的一次演讲中,哈佛大学的拉里·萨默斯重新提起了这一说法——它最早由阿尔文·汉森于1938年使用——用来描述金融危机后全球经济似乎深陷其中的当前经济困境。
花旗分析师在本周给客户的一份报告中总结了萨默斯对这一术语的用法及其随后流行起来的过程:“现代版的世俗性停滞是一个涵盖全球经济各种弊病的统称,例如增长乏力和通胀下降。”
花旗补充道:
最深远的影响源于需求驱动型的世俗性停滞。具体而言,零利率下限会妨碍实际刺激措施的实施;而泡沫或许有助于提振需求(因此可能成为长期工具和经济格局的一部分),但泡沫最终破裂会进一步加深核心收益率的下行。
换言之,世俗性停滞提出这样一种观点:对于面临严重需求短缺的经济体而言,利率即使降至0%,也可能不足以充分刺激经济。一些经济学家认为,自危机以来我们一直在应对这种局面。
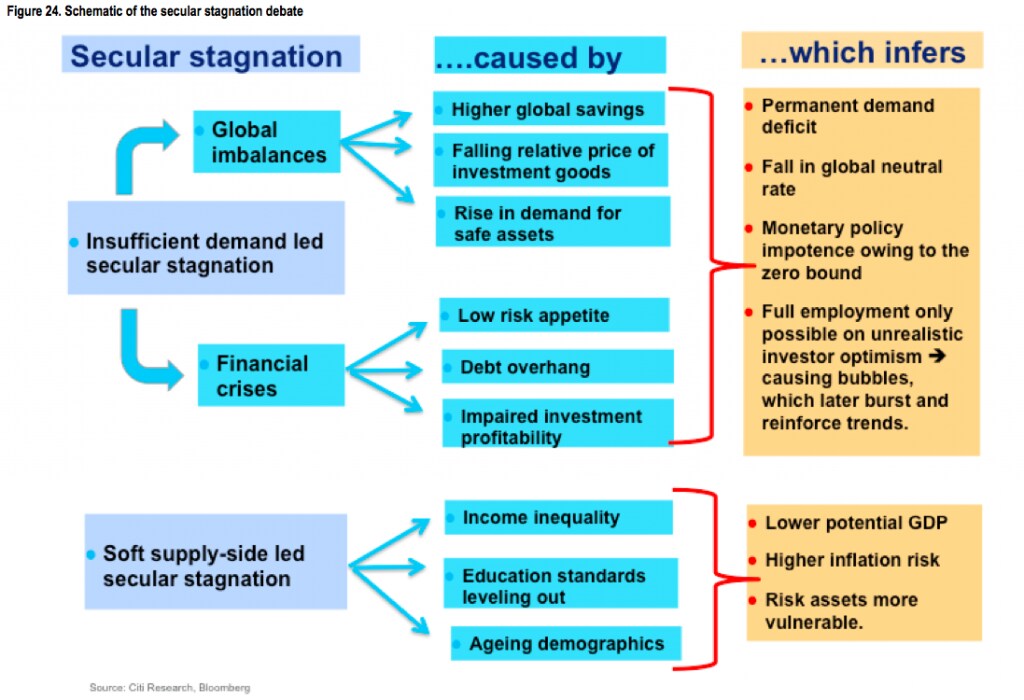
花旗在报告中附上了以下图示,概括了世俗性停滞由哪些因素构成、为何持续存在,以及它带来的问题。
这张示意图既让我们更清楚地了解谈论世俗性停滞时所指为何,也说明了为什么我们谈论的未必都是同一回事。
本文由 Business Insider 合作发布。本文的发布并不意味着世界经济论坛认可其中的观点。
要及时了解议程动态, 请订阅我们的每周简报。
作者:Myles Udland 是 Business Insider 市场团队的记者。
图片:伦敦证券交易所外的工人。路透社/Andrew Winning。




