劳动者对不可预见劳动力市场事件的看法,是许多个人经济决策的核心。令人欣喜的意外,例如获得梦寐以求的工作、升职或加薪;以及令人失望的情况,例如失业、健康冲击等,都是许多个人经济决策的关键因素,因为这些风险很难投保。
这就是为什么此类风险也处于许多经济政策问题的核心——是什么决定了消费和财富的不平等?财政刺激政策应针对社会的哪些群体,才能最大限度地提升其对总需求的影响?收入税的最优方式又是什么?因此,要回答这些问题,就必须充分了解职业生涯中的收入风险性质。
尽管已有大量研究1,但可以说,收入风险性质的许多方面仍然未知。例如,收入冲击的概率分布是什么样的?对数正态分布(这一假设常因方便而采用)能在多大程度上近似它?也许更重要的是,低收入和高收入劳动者所受冲击的特征有何不同?这些特征又如何随生命周期变化?收入动态又如何——正向冲击是否比负向冲击更具持续性?
在一篇近期论文(Guvenen et al 2015)中,我们利用美国社会保障管理局一个规模极大且保密的面板数据集,为劳动收入风险的性质带来新的认识。庞大的样本量——1978年至2010年间超过2亿条观测值——使我们能够采用完全非参数的方法,对个人收入历史进行近乎高分辨率的描绘。
收入冲击是否服从对数正态分布?
自20世纪70年代末这一研究领域兴起以来2,收入动态文献一直隐含或明确地采用高斯框架,因此除了方差—协方差矩阵外,不使用更高阶矩。少数例外之一是 Geweke 和 Keane(2000)的一篇重要论文,他们强调了收入冲击的非高斯性质。
我们的论文发现,收入变化(无论观察期长短)都明显偏离对数正态分布。图1中的蓝线展示了(对数)收入变化的分布(左图为年度变化;右图为五年变化),并将其与一个标准差与数据相同的正态分布进行比较。
请注意两个图中经验密度的峰值有多尖、两侧肩部的概率质量有多小,以及相对于正态分布而言尾部有多长。经验密度的这三个特征可用一个称为 峰度的统计量来概括。峰度的一种常见度量是分布的第四个标准化中心矩。图1左图所示的经验密度峰度接近18,远高于峰度为3的正态分布。
图1。对数收入变化直方图(左图为年度变化;右图为五年变化)

为了更直观地解释这些峰度数值,我们计算了集中度指标。表1报告了经历对数收入变化(正负方向均计入)小于0.05、0.1、0.2、0.5和1这些阈值的个人比例。如果数据来自正态密度,只有8%的个人年度收入变化会低于5%。而数据中的这一比例为35%,表明收入变化更高度集中在零附近。此外,最后一行显示,劳动者遭受极大冲击(超过150个对数点——即收入几乎增加五倍,或下降80%)的概率,在数据中是对数正态假设下的11.5倍。换言之,在任何给定年份,大多数人的收入冲击都很小,而少数人遭受的冲击极大,且这一比例不可忽视。
表1。对数收入变化处于所选区间的个人比例

此外, 平均 峰度掩盖了不同年龄和收入水平个人之间的显著异质性;峰度随年龄和收入增加而上升——近期收入为10万美元(按2005年美元计价)的壮年男性,其收入冲击峰度高达35;而近期收入为1万美元的年轻劳动者,峰度仅为5。
对数正态分布的第二个重要偏离是,收入冲击的分布并不对称,而是呈现显著的负偏度。具体而言,收入大幅下降(灾难性冲击)比收入大幅上升更为可能。此外,收入越高、年龄越大,冲击的负偏度越明显。这种恶化完全是因为25岁至45岁期间收入大幅上升的可能性降低,以及45岁之后灾难风险增加。
在一项相关研究中,Bonhomme 和 Robin(2010)分析了短面板中的法国收入数据,发现暂时性成分的分布呈左偏且具有高峰度。在本文中,我们不只考察总体分布,还发现非正态程度随年龄和收入水平而存在显著差异。
这些非正态数据特征对风险分析意味着什么?
尽管完整回答超出本文范围,但可以考虑一个著名的思想实验:某个人对以下两种选择无差异:(i)一种赌博,使消费按随机比例(1+δ)变化;(ii)领取固定金额π,即风险溢价,以避免赌博。让我们比较相对风险厌恶系数恒定、曲率为10的效用函数下的两种情形。第一种情形中,δ服从均值为零、标准差为0.10的高斯分布。第二种情形中,δ的均值和标准差相同,但偏度系数为-2、峰度为30(与我们的实证发现一致)。表2展示了不同假设下风险溢价π的解。如表所示,为了避免非正态赌局,个人愿意支付其平均消费的22%;而对于正态赌局,仅愿支付约5%——增加了450%。
表2。偏度和峰度对风险溢价的影响

此外,在一篇近期论文中,Golosov 等人(2014)研究了收入风险高阶矩对最优税收的重要程度。他们表明,负偏度和超额峰度意味着收入最高边际税率显著高于假设冲击为具有相同方差的高斯分布时的税率。
不对称均值回归
收入变化的动态又如何?图2绘制了以个人近期收入和冲击规模为条件的脉冲响应函数。更具体地说,图中显示了收入遭受不同幅度冲击(横轴)之后的10年收入变化(纵轴),涵盖六个收入组。3 由此可以看出几种规律。第一,大冲击比小冲击更具暂时性。第二,最低收入组(蓝色实线)的负向冲击相当短暂,均值回归约为80%;而正向冲击相当持久,10年后仅回归均值约20%。随着收入分布逐步上移,每张图中的正负分支朝相反方向旋转,因此,对最高收入组而言,情况 恰好相反 :负向冲击的均值回归仅约为20%,而正向冲击的这一比例约为75%。
图2。不对称均值回归——蝴蝶形态

收入轨迹的异质性
最后,我们转向收入动态的另一个重要方面,研究平均收入增长如何随生命周期变化,以及个人之间有何差异。为此,我们根据个人终身收入(LE)进行分组;终身收入通过至少33年的数据,将25岁至60岁的收入相加计算得出。图3绘制了25岁至55岁之间的平均收入增长与终身收入百分位数的关系。收入中位数对应的个人收入增长为38%;第95百分位数个人的这一数值为230%;第99百分位数个人则接近1,500%。事实证明,标准的特质性风险模型很难匹配这一数据特征。
收入增长在生命周期的不同十年间如何分布?图4通过分别绘制25岁至35岁、35岁至45岁以及45岁至55岁的收入增长,回答了这一问题。总体而言,收入增长的大部分发生在第一个十年。事实上,对于终身收入中位数组,35岁至55岁的平均收入增长为零(请注意,在LE50处,蓝色实线与带圆圈的灰线重合)。其次,45岁之后,平均而言,只有终身收入分布中最高的2%群体仍在经历增长。
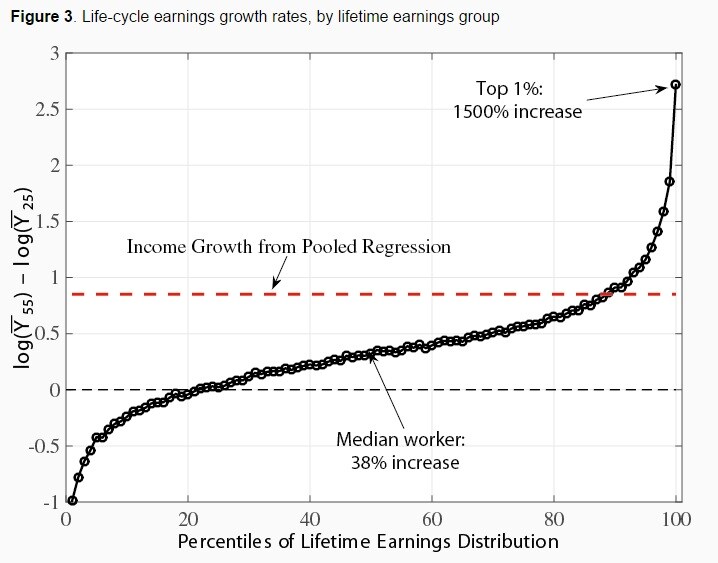
图4。生命周期各子时期的对数收入增长

总结
我们的研究发现传达的更广泛信息是,研究者应重新考虑文献中研究收入动态的标准方法。当前研究中占主导地位的协方差矩阵方法(即仅用收入变化的方差—协方差矩阵这一组矩来确定参数)过于不透明,也有些令人费解——很难判断匹配或未能匹配某些协方差会带来怎样的经济含义。此外,文献中的标准模型假设冲击服从对数正态分布,而本研究显示,数据明显偏离对数正态分布,表现为峰度极高、偏度为负。
随着超大规模面板数据集日益普及,我们认为,研究者选择方法时的优先考量应从效率转向透明度。本文采用的方法就是后者的一个例子;我们相信,这种方法能使经济学家更好地判断每个矩对其所研究经济问题的含义。
参考文献
Bonhomme, S 和 J M Robin(2010)“广义非参数反卷积及其在收入动态中的应用”, The Review of Economic Studies,77(2):491–533。
Borovicka, J、L P Hansen 和 J A Scheinkman(2014)“冲击弹性与脉冲响应”,芝加哥大学工作论文。
Christiano, L J、M Eichenbaum 和 C L Evans(2005)“名义刚性与货币政策冲击的动态效应”, Journal of Political Economy,113(1):1–45。
Geweke, J 和 M Keane(2000)“PSID中男性收入动态的实证分析:1968-1989”, Journal of Econometrics,96:293–356。
Golosov, M、M Troshki 和 A Tsyvinski(2014)“再分配与社会保险”,普林斯顿大学工作论文。
Guvenen, F(2009)“劳动收入过程的实证研究”, Review of Economic Dynamics,12(1):58–79。
Hause, J C(1980)“收入的精细结构与在职培训假说”, Econometrica,48(4):1013–1029。
Meghir, C 和 L Pistaferri(2004)“收入方差动态与异质性”, Econometrica,72(1):1–32。
Lillard, L A 和 Y Weiss(1979)“面板收入数据中的变异成分:1960-70年的美国科学家”, Econometrica,47(2):437–454。
Lillard, L A 和 R J Willis(1978)“收入流动性的动态方面”, Econometrica,46(5):985–1012。
MaCurdy, T E(1982)“利用时间序列过程对纵向数据分析中的收入误差结构建模”, Journal of Econometrics,18(1):83–114。
Storesletten, K、C I Telmer 和 A Yaron(2004)“生命周期中的消费与风险分担”, Journal of Monetary Economics,51:609–633。
脚注
1 重要的相关研究包括但不限于 Meghir 和 Pistaferri(2004)、Storesletten 等人(2004)以及 Guvenen(2009)。
2 早期相关研究包括 Lillard 和 Willis(1978)、Lillard 和 Weiss(1979)、Hause(1980)以及 MaCurdy(1982)。
3 在这方面,我们的方法与近期宏观经济学文献的思路一致;该文献将脉冲响应视为理解总量数据时间序列动态的关键(例如 Christiano 等人 2005、Borovicka 等人 2014)。
本文由 VoxEU合作发表。本文发表并不意味着世界经济论坛认可其中观点。
关注议程, 订阅我们的每周简报。
作者:Fatih Guvenen 是明尼苏达大学经济学教授,也是明尼阿波利斯联邦储备银行顾问。Fatih Karahan 是纽约联邦储备银行经济学家。Serdar Ozkan 是多伦多大学助理教授。Jae Song 在 VoxEU 的社会保障管理局任职。
图片:一人下注时数着现金。路透社/拉斯维加斯太阳报/Steve Marcus。




