全球危机引发了自大萧条以来最严重的美国经济衰退。2000年代上半期房价和家庭债务的惊人攀升(图1和图2对此有所展示),是这些事件背后的关键因素。然而,经济学家对这轮信贷与房地产繁荣的根本原因意见不一。
图1。 实际房价
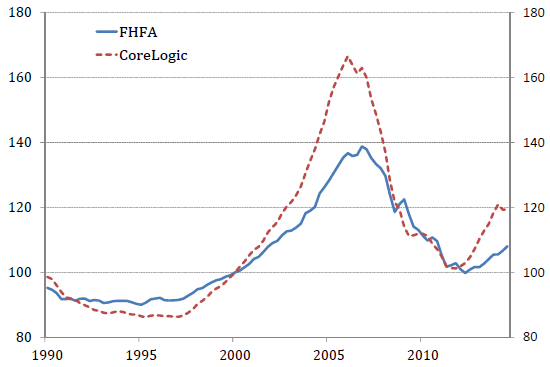
注:FHFA 指联邦住房金融局的全交易房价指数。CoreLogic 指 CoreLogic 编制的全国重复销售房价指数。两个指数均以总体消费者价格指数进行平减,并将 2000 年第一季度设为 100。
图2。 家庭住房抵押贷款与 GDP 之比

注:家庭住房抵押贷款是《资金流量表》中家庭和非营利组织资产负债表所列的名义住房抵押贷款。GDP 采用 NIPA 表中的当期价格数据。
较高贷款价值比假说
宏观经济学文献中最常见的解释认为,债务和房价飙升源于抵押贷款借款人的抵押品要求逐步放宽,例如初始贷款价值比(LTV)较高的抵押贷款、同一房产上的多笔抵押贷款以及房屋净值信贷额度逐渐普及。
近期有多篇论文运用定量一般均衡模型,探讨这些较宽松的抵押品要求对房价及其他宏观经济结果的影响(例如 Favilukis 等,2013;Bianchi 等,2012;Boz 和 Mendoza,2014;Garriga 等,2012)。在这些模型中,抵押约束都将家庭借款额限制在其房地产价值的一定比例以内。当这一最高贷款价值比放宽时,家庭可以提高杠杆并借入更多资金。因此,信贷和住房需求都会增加,推动房价上涨。
毫无疑问,繁荣时期的抵押品要求确实有所放宽,至少对某些借款人而言如此;Duca 等(2011)、Favilukis 等(2013)和 Geanakoplos(2010)等对此均有记载。但较高的贷款价值比,能否在定性和定量上解释房价与债务前所未有的增长,同时又与同期其他宏观经济发展相一致?
有两项事实表明,答案是否定的。
第一,如果抵押约束的放宽普遍发生,就应导致抵押贷款债务相对于房地产价值大幅增加。
然而,数据显示,家庭债务与房地产价值同步上升,其比率在 2000 年代上半期大致保持不变,如图3所示。事实上,只有从 2006 年房价开始暴跌后,这一比率才急剧上升。
图3。 家庭住房抵押贷款与房地产价值之比

注:家庭住房抵押贷款是《资金流量表》中家庭和非营利组织资产负债表所列的名义住房抵押贷款,与图2相同。房地产价值为《资金流量表》中的房地产市场价值。
第二,抵押品要求放宽会使借款人增加信贷需求。
因此,利率必然上升,才能促使贷款人提供受约束程度降低的借款人所需的额外资金。然而,数据显示,2000年代实际抵押贷款利率有所下降,如图4所示。
图4。 实际抵押贷款利率

注:30年期常规抵押贷款利率减去专业预测者调查中的三种预期通胀指标。10Y CPI 对应未来10年的 CPI 预测;1Y CPI 对应未来1年的 CPI 预测;1Y GDPDEF 对应未来1年的 GDP 平减指数预测。
信贷供给的解释
图4所示的抵押贷款利率下降,指向一种直接的替代解释:2000年代初期的信贷与房地产繁荣是由信贷供给转变推动的。我们在 Justiniano 等(2015)中以一个简单的一般均衡模型展开这一假说。
在模型中,借款和放贷都受到摩擦。借款方面的摩擦体现为抵押约束,与其他文献中的做法相同。因此,对这一约束的改变(例如提高最高贷款价值比)会使信贷需求曲线移动。放贷方面,我们将摩擦建模为储蓄者可用于抵押贷款融资的资金量上限。这种简单的放贷约束,等同于对金融中介杠杆的限制,思路与 Brunnermeier 和 Sannikov(2014)以及 He 和 Krishnamurthy(2013)类似。因此,对这一约束的改变会推动信贷供给曲线移动。
放贷约束是我们框架中主要的新颖特征,它是一种简单的建模方法,用于刻画众多限制储蓄流入抵押贷款市场的技术和制度因素。从20世纪90年代末开始,证券化和市场化金融中介的爆发式发展,加上监管环境的变化,降低了其中许多障碍,增加了抵押贷款信贷供给。
在放贷约束放宽的诸多来源中,将抵押贷款汇集并分层打包为抵押贷款支持证券(MBS),通过多个渠道发挥了核心作用。
首先,分层能够将高评级资产从高风险抵押贷款组合中创造出来。
随后,受到监管限制、只能持有高评级固定收益证券的机构投资者便可购买这些资产。因此,证券化热潮促使大量储蓄流入抵押贷款;这些储蓄此前原本投向政府债券等其他安全资产(Brunnermeier,2009)。
其次,投资于同类抵押贷款支持证券的优先级分层,因其监管资本要求较低而释放了中介机构资本。
结合表外实体的兴起,这种“监管套利”使银行无需筹集新资本即可提高杠杆,扩大了向抵押贷款市场提供信贷的能力(Acharya 和 Richardson,2009;Acharya 等,2013)。
第三,证券化使银行能够将非流动性贷款转化为流动资金,降低融资成本,从而提高放贷能力(Loutskina 和 Strahan,2009)。
国际因素也在增加美国购房者可获得的资金供给方面发挥了重要作用:全球储蓄“过剩”流向美国安全资产,其中包括机构抵押贷款支持证券(Bernanke 等,2011)。
图5展示了在经过校准的模型中放宽放贷约束所产生的影响。当储蓄者和金融机构受到的放贷限制较少时,信贷供给增加,利率下降。由于获得信贷需要抵押品,在利率较低时资金可得性增加,使现有抵押品——住房——变得更稀缺,因而更有价值。房地产价值上升后,借款人可以增加债务,尽管债务与抵押品之比保持不变。从定量结果来看,图5中报告的债务、房价、总体杠杆率和抵押贷款利率反应,与图1至图4所示的经验事实吻合良好。
图5。 放贷限额变化的响应

注:Justiniano 等(2015)的校准模型中,放宽放贷约束对关键宏观经济变量的影响。
结论
在本文中,我们指出,对大衰退之前房地产与信贷繁荣的根本原因进行任何重构,都必须符合四项典型事实:房价和债务飙升,债务与房屋价值之比大致不变,实际抵押贷款利率下降。从这四项事实来看,完全依赖信贷需求增加(并将其归因于信贷条件更宽松,例如贷款价值比提高)的解释并不充分。相反,与证券化和影子银行兴起相关的信贷供给转变,在定性和定量上都与这四项事实相符。
这种对宏观经济事实的解释还有一个优点:它与 Mian 和 Sufi(2009 年和 2010 年)的微观计量证据相符。他们表明,信贷供给扩张是家庭债务飙升的根本驱动因素,而以房地产价值上涨为抵押的借款,则解释了债务累积中的相当大一部分。
将对繁荣成因的探究重点从信贷需求转向信贷供给,可能对宏观审慎政策研究产生重要影响,因为该领域的大量文献往往将繁荣建模为借款约束放松的结果。探索本文提出的另一种观点所带来的规范性含义,是未来研究中一个令人振奋的方向。
免责声明:本文所表达的观点仅代表作者本人,并不一定代表芝加哥联邦储备银行、纽约联邦储备银行或联邦储备系统的观点。
参考文献
Acharya, V, and M Richardson(2009),“金融危机的成因”,Critical Review,21,195–210。
Acharya, V V, P Schnabl, P., and G Suarez(2013),“风险未转移的证券化”,Journal of Financial Economics,107,515–536。
Bernanke, B, C Bertaut, L Pounder DeMarco, and S Kamin(2011),“国际资本流动与美国安全资产回报,2003-2007”,International Finance Discussion Papers 1014,Board of Governors of the Federal Reserve System (U.S.)。
Bianchi, J, E Boz, and E Mendoza(2012),“费雪模型中的宏观审慎政策与金融创新”,IMF Economic Review,60,223-269。
Boz, E, and E Mendoza(2014),“金融创新、风险发现与美国信贷危机”,Journal of Monetary Economics,69,1-22。
Brunnermeier, M K(2009),“解读2007-2008年的流动性与信贷紧缩”,Journal of Economic Perspectives,23,77-100。
Brunnermeier, M K, and Y Sannikov,(2014),“含金融部门的宏观经济模型”,American Economic Review,104,379-421。
Duca, J, J Muellbauer, and A Murphy(2011),“房价与信贷约束:理解美国经验”,Economic Journal,121,533-551。
Favilukis, J, S C Ludvigson, and S V Nieuwerburgh(2013),“一般均衡中的住房财富、住房融资与有限风险分担的宏观经济效应”,New York University,未发表稿。
Garriga, C, R E Manuelli, and A Peralta-Alva(2012),“住房市场价格波动模型”,Working Papers 2012-022,Federal Reserve Bank of St. Louis。
Geanakoplos, J(2010),“解决当前危机并管理杠杆周期”,Federal Reserve Bank of New York Economic Policy Review,2010年8月,第101-131页。
He, Z, and A Krishnamurthy(2013),“中介机构资产定价”,American Economic Review,103,732-770。
Justiniano, A, G E Primiceri, and A Tambalotti(2015),“信贷供给与房地产繁荣”,CEPR Discussion Paper 10358。
Loutskina, E, and P E Strahan(2009),“证券化与银行融资对贷款供给的影响减弱:来自抵押贷款接受率的证据”,Journal of Finance,64,861-889。
Mian, A, and A Sufi(2009),“抵押贷款信贷扩张的后果:来自美国抵押贷款违约危机的证据”,The Quarterly Journal of Economics,124,1449-1496。
Mian, A, and A Sufi(2011),“房价、以房屋净值为基础的借款与美国家庭杠杆危机”,American Economic Review,101,2132-56。
本文与 VoxEU合作发表。发表并不意味着世界经济论坛认可文中观点。
如需了解议程最新动态, 请订阅我们的每周通讯。
作者:Alejandro Justiniano 是芝加哥联邦储备银行宏观经济学组的高级经济学家兼研究顾问。Giorgio Primiceri 是西北大学经济学副教授。Andrea Tambalotti 是纽约联邦储备银行宏观经济与货币研究职能部门的助理副总裁兼职能部门负责人。
图片:2012年2月29日,加利福尼亚州圣马科斯,一处分区开发住宅区内,新建住房紧邻未开发地块。REUTERS/ Mike Blake。




