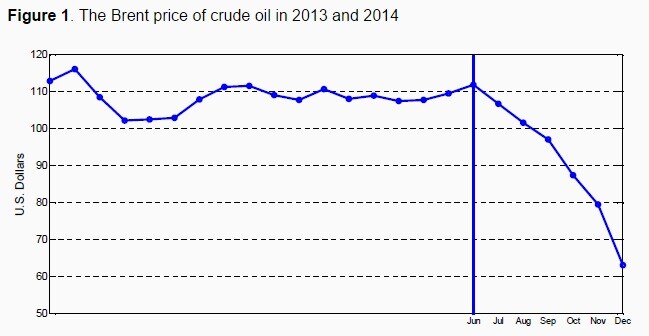
在经历一段相对稳定期后,布伦特原油价格——通常被视为全球油价的代理指标——近期持续下跌,跌幅堪比迄今一些最剧烈的油价跌势。图1显示,仅2014年6月至12月,累计跌幅就达到44%(或49美元),而油价下滑势头延续至2015年1月。这轮价格下跌给世界各地的石油生产商带来了严重的经济压力,也使替代能源生产方式的可持续性受到质疑。人们越来越担心,油价进一步大幅下跌可能威胁产油国的经济和政治稳定;但也有人希望,较低的油价能为全球经济注入亟需的动力。
许多政策制定者一直在思考这轮骤跌的成因——其严重程度甚至令行业专家感到意外——以及跌势是否可能持续(例如参见 Arezki 和 Blanchard,2015)。油价持续下跌过去也曾发生过,尤其是1986年和2008年末,因此一个自然的问题是,这次油价下跌是否有所不同;如果不同,又有何不同。
一些观察人士推测,石油市场特有的因素在油价下跌中发挥了重要作用。例如,Arezki 和 Blanchard(2015)认为,2014年6月之后的正向石油供给冲击作出了重要贡献,并特别提及利比亚、伊拉克和美国。他们还指出,2014年11月下旬,OPEC宣布尽管一些非OPEC国家的石油产量有所增加,仍将维持当前产量水平,这对油价预期造成了重大冲击。这两种推测事前看来都完全合理,但 Baumeister 和 Kilian(2015)近期的一篇讨论论文提供了新的定量证据,表明数据并不支持其中任何一种解释。
图1:2013年和2014年的布伦特原油价格
截至2014年6月,这轮下跌是否可以预见?
这场争论的核心问题是:2014年6月至12月的油价跌幅在多大程度上能够截至2014年6月预见,又在多大程度上与2014年6月之后发生的石油需求和供给冲击所引发的意外有关。回答这一问题需要使用油价预测模型。一种特别适合这项任务的模型,已被证明能在以往的学术研究中生成相当准确的油价预测;它依据全球石油产量、全球实际经济活动指标、全球石油库存变动的代理指标以及原油价格的历史数据。基于这一包含四个变量的油价预测模型,Baumeister 和 Kilian(2015)表明,观测到的累计跌幅中超过一半,也就是27美元,实际上仅凭截至2014年6月底任何人都能获得的公开信息便可预测(见图2)。
为什么更传统的油价预测方法也没有预测到这27美元的跌幅?政策机构最常用的方法,是把布伦特期货价格作为市场油价预测的指标。截至2014年6月,布伦特期货曲线基本持平。这就引出了一个问题:为什么模型预测准确得多?原因之一是,鉴于石油期货市场的风险溢价会随时间变化,期货价格并不等同于油价预期,因此不应被视为市场预测。近期研究表明,这种风险溢价可能高达26美元,因此期货价格未能预测油价并不令人意外(见 Baumeister 和 Kilian,2014)。事实上,油价预测文献已经记录了在图2所示预测期限内,石油期货价格的预测准确度相对较差。
Baumeister 和 Kilian(2015)对2014年下半年作出的预测准确度更高,似乎可能只是运气好。但情况似乎并非如此。具体而言,并不是模型总会预测油价大幅下跌,只是在6月碰巧预测对了。
图2:截至2014年6月对布伦特油价的实时预测

表1显示,就在2014年2月,该模型实际上还预测油价会略有上涨。事实上,模型在2月作出的预测与石油期货曲线相差不大。直到2014年稍晚时候,预测才转为负值;而直到2014年6月,模型才预测到大幅下跌。
表1:布伦特原油价格六个月累计百分比变化

一个显而易见的问题是,为什么预测模型会预测油价下跌27美元。
一种可能是,这项预测是由全球实际经济活动中可预测的变化所驱动。
然而,截至2014年6月预测的跌幅中,只有约10美元可归因于全球实际经济活动可预见的放缓。这一结果很有道理,因为全球实际经济活动的意外变化会影响所有大宗商品价格;而我们在金属、工业原材料和食品的大宗商品市场价格指数中,并没有看到接近原油价格那样大的跌幅。
这意味着,其余可预测的17美元跌幅必定与2014年7月之前发生的石油市场特有冲击有关。
经济学石油市场模型中,只有两类冲击能够造成石油市场特有的价格下跌(见 Kilian 和 Murphy,2014)。一类是反映石油产量意外增加的正向石油供给冲击;另一类是石油库存需求的负向冲击,反映市场预期未来石油产量会更高。因此可以肯定,2014年年中之前以某种组合形式发生的这类冲击,必定是原油价格额外下跌17美元这一预测的原因。
另一个重要问题是,什么导致了截至2014年6月无法预测的其余油价跌幅。我们知道,这额外下跌的22美元必定是由2014年6月之后发生的石油市场冲击所致;但这些冲击何时发生,性质又是什么?可以通过在2014年剩余时间里逐月更新这个四变量预测模型来回答这一问题,且每次只使用当时已公开的信息。
研究表明,2014年下半年油价预测只有两次重大误差:一次发生在7月(对应9美元的跌幅),另一次发生在12月(对应额外13美元的跌幅)。相比之下,模型对8月、9月、10月和11月油价的预测通常都与实际价格相当接近。通过评估模型四个变量(石油产量、油价、石油库存和实际经济活动)在7月和12月的预测误差模式,可以推断哪些石油市场经济冲击可能解释了这两次预测误差。
例如,7月和12月都没有证据表明发生了大规模正向石油供给冲击,因为石油产量的预测误差比文献所讨论的重大石油供给冲击所关联的全球石油产量降幅小了一个数量级。7月的油价冲击似乎反映的是石油库存需求的负向冲击,其表现为石油库存的预测误差大幅为负,相当于经合组织商业石油库存的3.4%。这种储存需求冲击可以用市场对未来油价预期降低来解释;这可能反映了人们预期全球经济将走弱、预期全球石油产量将增加,或两者兼有。模型无法区分这些解释各自的相对贡献,但它确实表明,这种预期冲击可以解释2014年7月油价额外下跌9美元。
相比之下,12月的数据表明,全球经济意外走弱引发了大规模石油需求负向冲击,使油价额外下跌13美元。必须强调的是,数据似乎并不支持 Arezki 和 Blanchard(2015)提出的另一种假说:2014年11月下旬的OPEC公告改变了市场对未来石油产量、进而对未来油价的预期,促使市场抛售石油库存,并导致12月油价下跌。这种基于石油储存需求冲击的油价下跌解释,很难与模型中观测到的预测误差模式相一致。
结语
截至2014年12月,预测模型预计油价还会小幅下跌,1月降至约60美元,随后逐渐回升,到2015年6月达到约70美元。这表明,2015年油价若进一步下跌,只能由额外冲击解释。事实上,布伦特价格1月跌破50美元,说明原油市场在1月经历了又一次重大冲击。在相关石油市场指标数据公布之前,很难确定这次冲击的性质。显而易见的可能因素包括进一步下调油价预期,或全球实际经济活动再次意外减少。尽管如此,只要全球经济不再进一步恶化,就有理由预期近期油价跌势很快会结束。其一,价格进一步下跌会使一些石油生产商继续生产变得无利可图。其二,已有明确迹象表明石油钻探活动正在减少,而这终将导致石油产量下降。
作者说明:本文所表达的观点仅代表作者本人,不应归于加拿大银行。
参考文献
Arezki, R, and O Blanchard (2015), “2014年油价暴跌:七个关键问题,” VoxEU.org, 1月13日。
Baumeister, C, and L Kilian (2014), “利用期货价格还原市场预期的一般方法及其在原油领域的应用,” CEPR 讨论论文 10162。
Baumeister, C and L Kilian (2015), “理解2014年6月以来的油价下跌”, CEPR 讨论论文 10404
Kilian, L, and D P Murphy (2014), “库存与投机交易在全球原油市场中的作用”,《应用计量经济学杂志》,29(3),454-478。
本文与 VoxEU合作发表。发表本文并不意味着世界经济论坛认同其中观点。
如需及时了解议程动态, 请订阅我们的每周通讯。
作者:Lutz Kilian 是密歇根大学经济学教授。
图片:一名员工在西伯利亚克拉斯诺亚尔斯克市 Krasnoyarsknefteproduct 石油产品公司质量控制实验室内,将来自 Rosneft 公司拥有的 Vankor 油田的矿物油注入试管。路透社/Ilya Naymushin。




