首次加息的意义
埃里克·S·罗森格伦 在文章中写道,宏观经济模型绝大多数表明, 首次加息时点提前或推后 约两个月,对更广泛的经济格局影响甚微。然而,相比之下,加息的未来走势——即加息是迅速还是逐步达到较为正常的水平——很可能对就业和通胀产生实质性影响。
马丁·沃尔夫 写道, 任何加息都将具有重大意义:首先,这将表明美联储相信,在危机后近七年的修复之后,政策可以“恢复正常”;其次,这将标志着一轮紧缩周期的开始。之所以相信后者,原因之一是美联储历来就是这样行事的:上一轮此类周期始于2004年6月利率为1%,两年后结束于5.25%。毫无疑问,十一年多来首次启动紧缩周期将是一个重要时刻。这也将意味着不仅仅是利率的即时上调。 劳伦斯·萨默斯 也表示赞同,并认为,“一次加息即止”之类的观点,或认为只要明确不承诺连续加息,美联储即可安全地加息25个基点,这类论点都是似是而非的。
历次紧缩周期简史
《经济学人》 写道, 自1955年以来,美国共经历过12轮紧缩周期,平均持续时间略短于两年。 不过,在过去七次中有五次,美联储在一年或更短时间内便停止了加息。20世纪70年代和80年代初的通胀时期,利率升幅最大;这使12轮周期的平均升幅达到五个百分点。但中位数变化可能是对即将到来的周期更好的参考,其数值略高于三个百分点。

资料来源: 纽约联储
特雷西·曼齐 写道, 加息历来会加剧股市波动,但很少预示牛市的终结。在过去五次紧缩周期中,股市仍持续上涨。大多数债券熊市都发生在美联储加息周期内。2004年的紧缩周期是一个罕见的例外。2004年,尽管美联储将利率从1.0%的低点升至4.25%,长期利率仍保持得异常稳定,在非常狭窄的区间内波动。在大多数情况下,当决策者提高短期利率时,长期利率通常应当随之上升。
1994年的紧缩阶段
马丁·霍克斯坦 写道, 1994年的紧缩阶段是一个很好的例子,说明 从金融市场的角度看,央行开始收紧货币政策时可能会出现哪些问题。尽管1994年初格林斯潘主席已在一段时间内暗示可能加息,但随后货币紧缩的时点与力度仍令分析师大感意外。显然,这一意外蔓延至金融市场。在整个周期中,几乎所有资产类别都遭受损失,其中全球股票和新兴市场股票受创最重。但美国股票也有所下跌,一度暂时下跌近10%,最终以下跌2%收尾。
《经济学人》 写道, 1994年同样是一个相关的例子, 因为美联储此前长期维持低利率,以帮助仍在从20世纪80年代末储贷危机中复苏的金融部门。当美联储最终开始加息时,加息节奏似乎让许多投资者措手不及,尤其是那些投资抵押贷款支持债券的投资者。
这一次有所不同
马丁·沃尔夫 写道, 加息的可能终点和速度仍是谜团 ,原因在于美国经济的表现并不正常。在近七年的零利率之后,批评者曾警告过的通胀却不见踪影。这并不正常。 劳伦斯·萨默斯 写道,如果利率现在为4%,那么就不会有太大压力要加息。这种压力来自一种感觉:在六年的复苏期间,经济已基本恢复正常,因此应当撤回零利率这一非常规刺激措施。
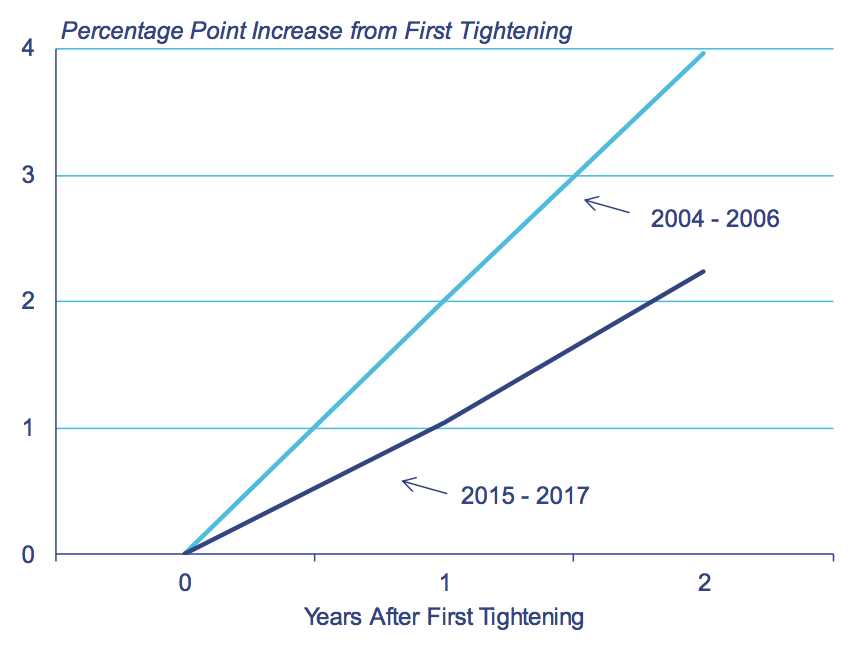
资料来源: 波士顿联储
埃里克·S·罗森格伦 写道, 有充分理由预期,此次的正常化进程将远比前两轮紧缩周期更为渐进。尤其重要的是,这不仅是我的观点:6月联邦公开市场委员会(FOMC)会议后发布的经济预测摘要(“SEP”)在假定适当货币政策的前提下,纳入了所有FOMC与会者对联邦基金利率的预期,并显示美联储决策者预期将出现渐进式的紧缩周期。SEP隐含的路径远比2004年所走的路径缓慢,联邦基金利率的上升速度大致为当时的一半。这一明显放缓的步伐,反映出金融危机遗留的持续阻力,以及国内外持续的低通胀水平,很可能需要一条不同的紧缩路径。
本文 最初由布鲁塞尔智库布鲁盖尔(Bruegel)发表。 可前往其 网站在此阅读全文。发表本文并不代表世界经济论坛认同其中观点。
如需紧跟“议程”动态, 请订阅我们的每周简报。
作者:热雷米·科恩-塞顿是加州大学伯克利分校经济学博士候选人,同时也是高盛全球经济研究部的暑期实习生。
图片:人们从伦敦金融城的英格兰银行旁经过。路透社/Luke MacGregor。




