新年伊始,围绕欧元区未来稳定性的讨论又有所增加。近期选举以及迫在眉睫的公共债务水平(2014年接近GDP的175%),助长了有关希腊退出共同货币的猜测。
但高债务并非希腊独有的问题。根据国际货币基金组织最新一期《财政监测报告》(2014年10月),欧元区2014年末公共债务平均水平相当于GDP的96%。这一数字接近发达经济体整体的GDP的106%,而七国集团将达到GDP的120%。五年来大力采取财政措施稳定了总体债务水平,但如今仍有若干国家面临挑战:继续实施财政调整计划,以恢复债务可持续性。
在此背景下,围绕财政整固的辩论远未结束。VoxEU的辩论“紧缩是否过度?”(Corsetti,2012)反映了相互冲突的立场。一些撰稿人关注降低公共债务、使其摆脱历史高位所需财政整固的特征(Buti和Pench,2012);另一些人则考察了不同策略对经济表现的影响(Van Reenen,2012;Cottarelli,2012)。在金融危机后通常会出现的信贷约束下,这些影响往往更为负面(Baldacci 等人 ,2013a和2013b)。调整疲劳对欧洲外围国家的公众舆论影响尤为严重,这些国家在危机中受到的打击最重;但对于大规模、持续财政调整是否可行的辩论,在意大利和法国等国也已愈发激烈。这些国家看到欧盟当局因最初的预算提案未能符合最初的整固计划而对其作出修改。
将财政整固置于背景中考察
在这场辩论中,一个关键问题仍待回答:多大规模的财政调整才算大?回答这一问题的一个切入点,是考察过去实际可行的财政调整规模。我们的最新论文(Escolano 等人 ,2014)正是研究这一问题。本文盘点了过去的整固案例,考察财政调整的规模、持续时间,以及伴随这些调整的因素。
我们的研究方法从几个方面拓展了现有文献。
首先,我们从广泛的整固案例中汲取经验,既考察发达国家,也考察发展中国家,并将时间范围扩展至1945年至2012年。
其次,我们非常谨慎地筛选相关案例,选择那些国家 需要 并且 愿意 调整、以稳定债务与GDP之比的整固案例。
这是一个重要创新,因为现有文献中的大多数论文考察的是初级余额所有改善的特征(规模、持续时间、构成等),而不论该国是否确实需要并愿意调整。
以往作者的这一选择低估了过去调整所达到的平均规模。相较之下,我们考察了初级缺口较大的案例(初级缺口定义为实际初级余额与能够稳定债务与GDP之比的初级余额水平之差);并且只选取了那些不止停留于意向、而是持续降低周期调整后初级赤字的案例。
我们考察了1945年至2012年间发达经济体和发展中经济体发生的91次整固案例,发现多数情况下,财政调整规模相当可观,也大于其他研究此前认定的规模。至少半数案例中,各国成功将初级余额改善了GDP的5.4%(按周期调整后口径为GDP的4.8%)。在25%的案例中,整体赤字削减幅度约为GDP的8%。
债务在更高的新水平上趋于稳定
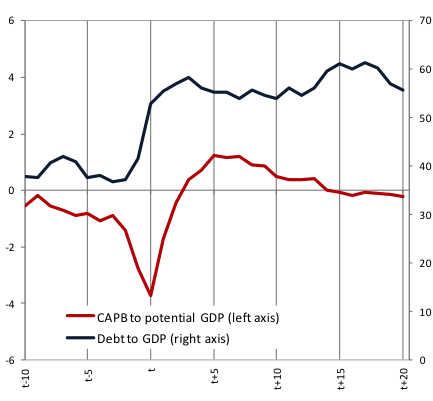
这些案例中实施的财政调整规模足以在三分之二的案例中弥合初级缺口(见图1和图2)。这意味着债务趋于稳定,而且多数情况下开始下降。但债务与GDP之比并未回到初始水平。各国虽然保持了远高于调整前水平的初级余额,却没有在较长时期内维持最高水平的初级余额。这表明,各国往往会付出巨大努力来稳定债务;但一旦实现这一目标,就会停止整固努力,也未必会寻求回到较低的初始债务与GDP之比。
图1:t时点和案例结束时的初级缺口(占GDP的百分比)
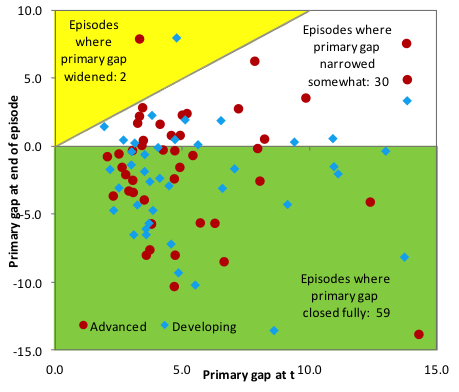
图2:各案例中位数:债务和周期调整后初级余额
影响财政整固的因素
最后,我们的论文还考察了哪些因素与财政调整规模相关。根据回归分析,我们发现,初始赤字越大,财政调整规模越大;持续削减赤字的做法会扩大整固总规模。结果还显示,若财政调整同时伴随货币条件放松(以短期利率下降衡量),其规模往往更大;信贷条件改善(以私人部门信贷占GDP的比例变化衡量)也有一定作用,尤其是在发达经济体。
结语
那么,多大才算大?历史证据表明,这在很大程度上取决于所需调整的规模。各国会根据需要进行调整,以重新掌控不断上升的债务水平。此后,债务一旦稳定,调整努力似乎便会逐渐减弱。
免责声明:本文所表达的观点仅代表作者本人,不应归于国际货币基金组织、其执行董事会或管理层。
参考文献
Baldacci, E、S Gupta和C Mulas-Granados(2013a),“债务削减、财政调整与信贷受限经济体的增长”,国际货币基金组织工作论文13/238。
Baldacci, E、S Gupta和C Mulas-Granados(2013b),“财政调整与增长:谨防信贷约束”,VoxEU.org,3月31日。
Buti, M和L R Pench(2012),“财政紧缩与政策可信度”,VoxEU.org,4月20日。
Corsetti, G(2012),“紧缩是否过度?”,VoxEU.org,4月2日。
Cottarelli, C(2012),“紧缩辩论:欲速则不达!”,VoxEU.org,4月20日。
Escolano, J、L Jaramillo、C Mulas-Granados和G Terrier(2014),“多大才算大?财政调整规模的历史证据”,国际货币基金组织工作论文14/179。
Van Reenen, J(2012),“财政整固:好事做过头?”,VoxEU.org,4月27日。
本文与 VoxEU合作发表。本文发表并不意味着世界经济论坛认可其中观点。
订阅每周通讯, 及时了解《议程》动态。
作者:Julio Escolano是国际货币基金组织财政事务部财政政策与监督司司长。Laura Jaramillo是国际货币基金组织高级经济学家。Carlos Mulas-Granados目前在国际货币基金组织财政事务部任职。Gilbert Terrier是国际货币基金组织财政事务部(FAD)副主任。
图片:布拉格捷克国家银行内的金条。路透社/Petr Josek




