过去二十年间,主要发达经济体的短期和长期利率均大幅下降,从20世纪90年代约4%至6%的水平降至如今接近零的水平。尽管近期的下跌发生在全球金融危机及随后的经济衰退之后,但收益率的下降,尤其是长期利率的下降,开始得要早得多。
将这一收益率下降归因于中央银行的行动颇具诱惑力,但这将混淆因果关系。收益率下降主要与实际利率下降相关,而非通胀预期下降;政策利率的下调则反映出,要在产出处于潜在水平的情况下维持物价稳定,就需要不断降低短期和长期实际利率。换言之,“中性”实际利率已经下降。
在金融危机爆发之前,这一基础性全球实际利率的下行趋势就已引起政策制定者的关注。美联储主席艾伦·格林斯潘(Alan Greenspan)将其描述为一个“难题”(conundrum),而后来出任美联储主席的本·伯南克(Ben Bernanke)则将其归因于“储蓄过剩”,并特别指出中国是其中最主要的因素(Bernanke 2005)。拉里·萨默斯(Larry Summers,2014)等其他学者则关注可贷资金市场的另一方,认为投资倾向下降是症结所在,并将其与产出增长放缓联系起来。去年,一本VoxEU电子书汇集了多篇围绕这一主题的文章(Teulings and Baldwin 2014)。
低利率的成因
在今年的《世界经济日内瓦报告》中,我与克里斯蒂安·布罗达(Christian Broda)、伊藤隆敏(Taka Ito)和兰迪·克罗斯纳(Randy Kroszner)共同重新评估了全球实际利率下降背后的可能因素,并探讨低利率环境是否可能持续(Bean et al. 2015)。随后,我们进一步讨论了若低利率持续下去可能产生的部分后果。报告可在此下载:
由于全球储蓄/投资率总体上相对稳定,很难厘清储蓄倾向上升与投资倾向下降各自的相对重要性(若是前者,全球储蓄/投资率应会上升;若是后者,则应会下降)。全球储蓄/投资率的这种相对稳定,很可能反映出在全球层面,储蓄和/或投资对实际利率变动的弹性较低。
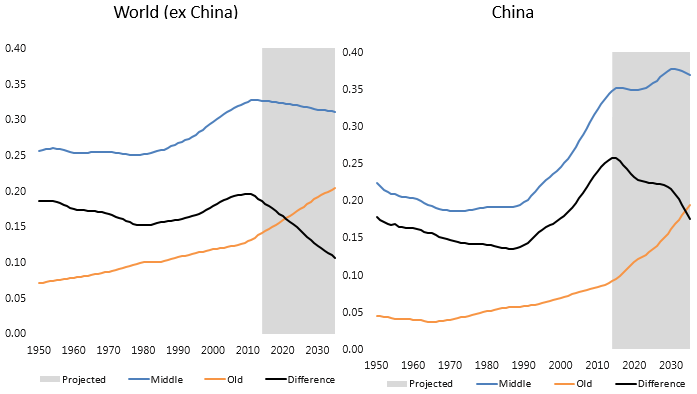
因此,我们对证据的讨论更多依赖于潜在驱动因素的变动时点是否与利率下降相吻合。由此我们得出结论:人口结构变化很可能是提高储蓄倾向的一个重要因素,且这不仅限于中国,在更大范围内同样如此。具体而言,总体储蓄应反映中年人口与退休人口相对规模的对比:中年人处于收入高峰期,正在为退休储蓄;退休人口则将逐步动用其储蓄。我们注意到,利率下行时期恰逢高储蓄的中年人口(40至65岁)占比相对于65岁以上人口占比不断上升的时期(在中国尤为明显)(见图1)。
图1。过去及预测的人口占比
来源:联合国。
不过,这可能并非唯一起作用的因素。中国在一定程度上融入全球金融市场,以及随之而来的资本外流,在该时期的大部分时间里也对实际利率形成了下行压力,不过近期这一作用有所减弱。虽然我们认为,长期盈利性投资机会减少,进而导致资金投资需求下降,这一观点说服力较弱,但全球金融危机后,因风险厌恶情绪上升而导致的投资倾向下降,很可能在近年发挥了一定作用。最后,投资者对安全债券的偏好转向、远离股票等风险资产,似乎也强化了安全利率的下行压力,不过这方面的证据并不十分明确。
利率最终应回归更正常的水平
自20世纪90年代末以来,利率下行趋势一直相当持续,但若简单假定这一趋势将会保持下去,则并不明智。事实上,在许多国家,名义利率已接近其下限,在某些情况下甚至已略为负值,因此,若要进一步大幅下降,只能通过更高的通胀实现。但更重要的是,推动实际利率下降的一些力量,随着时间推移,很可能会逆转。
尤其是,随着储蓄倾向较高的中年家庭逐步步入退休并开始动用储蓄,总体储蓄倾向应会回落。事实上,这一过程已经开始(见图1)。尽管中国的金融一体化仍有一段路要走,但随着中国增长模式转向国内需求而非净出口,中国储蓄流入全球金融市场的净流量已开始减少。最后,随着投资者信心恢复,投资组合偏好的转变至少会部分逆转。但关键在于,这种实际利率反弹将在多长时间内显现,具有高度不确定性,并将受到长期财政和结构性政策选择的影响。
未来的挑战
尽管我们认为,有充分理由预期实际利率最终将从目前异常低的水平回升,但当前环境仍可能在相当长的时间内持续。只要这种情况持续下去,就会有两个特定后果使央行的任务更加复杂。
首先,至少在目前约2%的通胀目标下,政策利率受其下限约束的情形很可能变得更加频繁且持续时间更长。
《世界经济日内瓦报告》包含一项关于日本的案例研究,其经历表明,在此类环境下,陷入通缩陷阱何其容易,而摆脱它又何其困难。一旦政策利率触及该下限,就需要转而采用非常规货币政策,但此类政策的有效性很可能递减。尽管有多种方法可以缓解下限约束、恢复常规利率政策的操作空间,包括提高通胀目标,但每种方法都存在重大弊端。
其次,且可能更为重要的是,长期低利率的世界可能更容易引发投资者以杠杆方式“追逐收益”,以及投机性资产价格的繁荣与破灭。
尽管审慎政策应当成为抵御此类金融稳定风险的第一道防线,但其效力远非确定无疑。在这种情况下,货币政策可能需要作为最后一道防线发挥作用。归根结底,只要实际利率低位的环境持续,货币政策制定者面临的风险与收益权衡就会有所不利。
然而,基础实际利率(即收益率)回升的速度,将受到长期财政和结构性政策的影响。尤其是,鼓励延迟退休的政策可以降低总体储蓄倾向;对部分国家而言,更完善的家庭安全网可减少自我保险的需求,同样有此作用。同理,建立并维持稳定且有利于企业的财政和法律框架,可以鼓励更多投资。此类政策不仅本身值得推行,还将有助于促成潜在或中性实际利率更早回升,并降低当前低利率环境持续存在所带来的风险。
参考文献
Bean C R, C Broda, T Ito and R Kroszner(2015), 《长期低迷?持续低利率的成因与后果》,《世界经济日内瓦报告》第17期,日内瓦:ICMB 与伦敦:CEPR Press(可访问 http://)。
Bernanke, B S(2005),“全球储蓄过剩与美国经常账户赤字”,Sandridge Lecture,Virginia Association of Economists,4月14日。
Summers, L(2014),“美国经济前景:长期停滞、滞后效应与零利率下限”, 《Business Economics》 49(2)。
Teulings, C and R Baldwin(2014), 《长期停滞:事实、成因与对策》,VoxEU 电子书,伦敦:CEPR Press。
本文与 VoxEU合作发表。发表本文并不意味着世界经济论坛认可文中观点。
如需紧跟议程动态, 请订阅我们的每周简报。
作者:查尔斯·贝恩爵士是伦敦政治经济学院经济学教授。
图片:一名男子走过中央商务区的建筑。路透社(REUTERS)/Nicky Loh。




