本文与 Project Syndicate合作发表。
随着欧洲经济终于开始真正复苏,政策制定者的当务之急是确保增长能够长期持续。财政与货币刺激在危机高峰期或许是恰当的,但它们对欧洲大陆长期前景的最大威胁——人口结构疲弱与投资低迷这一有害组合——几乎无能为力。
即便假设移民持续稳定流入,据 OECD 与 欧盟委员会的数据,欧盟28个成员国的劳动力总量在未来15年内仍预计将减少1200万至1600万人。更大幅度的新移民增长或许有助于缓解这一局面,但仅靠提高移民数量,并不足以从根本上解决欧盟经济的长期问题。
欧洲实现持续增长的唯一希望,在于提高生产率,以便从其日渐萎缩的劳动力中获取更多价值。问题在于,欧洲大陆已多年未出现显著的生产率提升。在西欧,劳动生产率(每工时产出)的增速已连续数十年放缓。1960年代,劳动生产率以强劲的年均4%增速增长,之后在1980年代放缓至2%,并在世纪之交前后降至1%以下。如今,其增速仅约为每年0.5%。与此同时,考虑技术创新因素的全要素生产率则一直停滞不前。
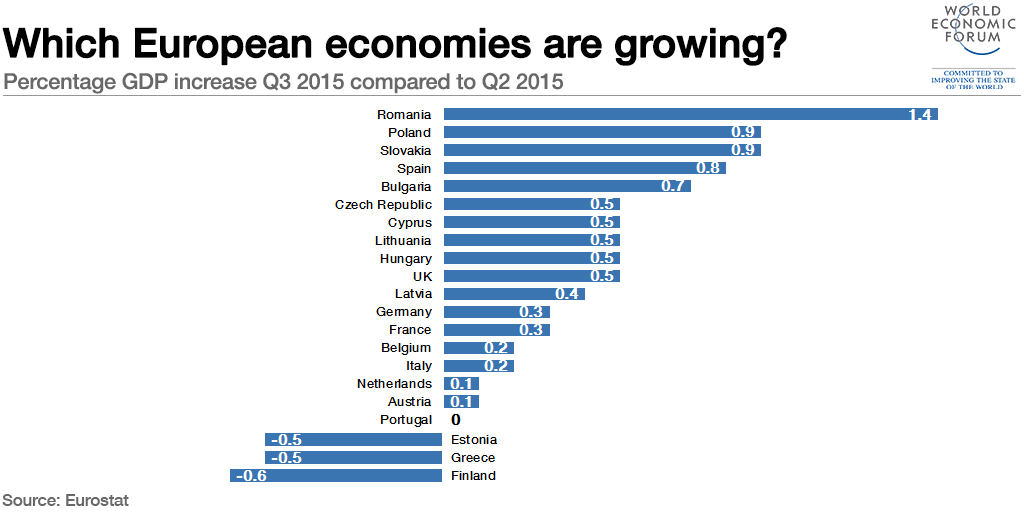
欧盟迫切需要经济增长,以便其成员国在社会日趋老龄化的情况下维持社会保障和福利体系,其他地区和国家也面临这一挑战。但很少有人正视欧洲在生产率增长乏力与人口下滑这双重障碍。例如,中国正面临类似的人口挑战:劳动力规模萎缩,退休人口迅速增加。但中国的劳动生产率在过去十年中平均每年增长9%。
鉴于数字化的迅速到来(常被称为21世纪的工业革命),欧盟生产率增长的放缓颇为令人意外。事实上,所感知到的放缓部分可归因于衡量问题:在欧洲和美国,智能手机与互联网带来的技术变革,根本没有体现在生产率数据中。
例如,统计人员难以核算消费者因数字化常带来的质量提升和配送速度加快而获得的收益。此外,在数字时代,许多服务免费提供,这意味着它们根本未被计入消费。
可能导致生产率停滞的另一因素是,许多企业在推进新数字业务的同时,仍保留着传统的实体商业模式。在传统流程中加入高科技系统,可能会暂时推高成本,从而压低生产率,尤其是在新旧业务联系不紧密的情况下。这些问题应会随时间推移而缓解;届时,部分生产率低迷应会随之消失。
但生产率增速放缓并非全部可归因于向新技术时代过渡的艰难历程。即便经济已开始复苏,欧洲的投资仍远低于2008年的水平。长期经济健康将在很大程度上取决于投资能否恢复,以及恢复的幅度有多大。
悲观的理由也确实存在。投资活动疲软,部分反映出人们对欧洲市场的悲观看法。如果劳动力停滞或减少,增长又疲弱,企业何必还要投资以提高产出?简而言之,欧洲的问题已相互交织。欧洲大陆需要提高生产率的投资,以弥补劳动力的减少;但其人口结构的疲弱,却使企业选择观望。
幸运的是,仍有许多工作可以做。重新推进欧洲服务、数字产品、资本市场和能源市场的一体化,将消除企业经营的障碍,并带来新的投资激励。欧盟目前正与美国谈判的 Transatlantic Trade and Investment Partnership (跨大西洋贸易与投资伙伴关系)也将创造一个规模更大的市场,监管负担更轻,竞争也更充分。
在国家层面,爱尔兰、葡萄牙和西班牙等国开展的改革举措,可以改善整个欧洲大陆的营商环境与竞争力。最后,所有欧洲国家都可以加倍努力,培养和培训其居民以适应数字时代。
决策者不能寄望于欧洲经济会自行复苏这一乐观假设。相反,他们应推行支持投资、鼓励创新、促进技能发展的政策。在劳动者和企业艰难应对快速变化、且日益呈现赢家通吃特征的全球经济之际,确保长期增长的政策需求再迫切不过。
本文发表并不意味着世界经济论坛认同其中观点。
如需及时了解议程动态, 订阅我们的每周简报。
作者:Michael Heise 是安联集团(Allianz SE)首席经济学家。
图片:欧元标志摄于法兰克福欧洲中央银行(ECB)总部旁。REUTERS/Lisi Niesner。




