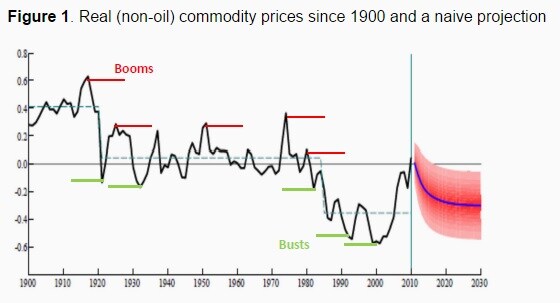
大宗商品价格具有很强的持续性。繁荣时期,我们似乎会忘记,繁荣总是(没错,永远都是)伴随着萧条而来(见图1)。而在低迷时期,我们又会忘记,繁荣必定会到来——我们只需等得足够久。是什么决定了这样的繁荣与萧条?上一次繁荣是否不同寻常?如今的价格相对于长期趋势处于什么位置?最重要的问题是——从现在起,价格可能走向何方?
大宗商品理论的基本方面
在探寻更复杂的解释之前,不应忽视大宗商品理论的三个方面。
第一,大宗商品可以储存,这意味着交易者可以今天买入,承担相关成本(购买融资和储存成本),并在未来卖出。
如果交易者确信中国经济将在六个月后加速增长,从而推高届时的需求和铜价,那么铜价现在就会上涨。由于中国几乎对所有大宗商品都有需求,所有价格都会上涨。又或者,如果出现新的可能性,表明中东敌对行动可能在明年扰乱石油供应,那么油价就会在今天飙升;随后,若通过某种仓促外交手段解决了问题,价格便会下跌——这一切甚至不需要开一枪。具有前瞻性的商品价格会对未来供需事件发生的概率作出反应。需求冲击可能导致不同大宗商品之间高度相关,而供给冲击往往更具个体性。1
图1。1900年以来的实际(非石油)大宗商品价格及简单预测
来源:Mariscal 和 Powell(2014)。
但是——这是一个相当重要的但是——有时需求急剧增加或供给受到重大扰乱,可能耗尽当前所有可用供应,这称为库存耗尽。这种情况很罕见,但一旦发生,当前(即现货)价格就会以惊人的方式飙升。有趣的是,由长期期货合约揭示的24个月后的预期价格,可能几乎不会变动。大宗商品的总可用量与现货价格之间的关系并不简单。随着可用量减少,在达到库存耗尽这一极端情况之前,价格上涨会越来越快。
第二个方面是,价格可能具有很强的非线性;即便在图1所示的总量价格指数中,这一点也很明显。2
高价格会刺激投资。尽管这是一种危险的说法,可能会招来一些评论,但我们仍然没有一个完全令人满意的大宗商品价格模型,能够同时纳入理性的库存持有,以及具有前瞻性、可能需要时间、可能呈现跳跃式特征且通常属于沉没成本的投资。从早期的蛛网(或“生猪周期”)模型,到理性预期革命及其之后,相关讨论从未停歇。这个问题与更普遍的投资和商业周期问题有关,但又涉及库存耗尽的可能性、理性库存持有,以及具有前瞻性价格的金融市场的存在。
无论其微观基础如何,第三个方面是,大宗商品似乎确实容易出现价格和投资繁荣,随后发生崩盘,然后供给才会缓慢重新调整。3
预测大宗商品价格
从“实际”角度看,近期繁荣是由强劲的全球增长(直到全球金融危机)以及尤其是来自中国的旺盛需求推动的,这使库存下降、价格升高。中国在10年间(2002-12)年均增长10.5%,每年都创造出一个规模相当于如今瑞典或阿根廷的新经济体。但供给最终追了上来:更多土地投入农业耕种,单产提高;新的采矿项目推动金属产量上升;人们也开发出新的石油开采方式,不仅包括页岩油开采,还包括水平钻井技术创新带来的方法。4
另一些人将近期繁荣归因于金融因素:全球货币政策、低利率、金融泡沫和/或大型专业大宗商品基金。金融因素肯定也发挥了作用。但若要恰当地考虑大宗商品理论的基本方面,就极难区分这些因素与实际因素。5
如今价格可能走向何方?美洲开发银行(IDB)2012年《拉丁美洲和加勒比宏观经济报告》指出,中国的增长率将会放缓,随着这一趋势出现,大宗商品价格将会下跌,这给拉丁美洲及其他出口国带来重大风险。在该报告的一篇背景论文中(Mariscal 和 Powell,2014),我们指出,进一步下跌符合实际价格回归此前已确立均衡水平的情形。近期发布的2015年《拉丁美洲和加勒比宏观经济报告》基于 Ahumada 等人(即将出版)的研究,给出了误差修正时间序列模型的估计(涉及大豆、小麦、玉米、铜和石油)。这些模型结合短期和长期因素,包括供需及金融变量,同时不对基础理论作出倾向性判断。
这些分析(以及大多数其他预测)表明,若无意外事态发展,大宗商品价格将在一段时间内维持低位,预计不会大幅反弹(尽管油价可能会有所回升);但置信区间显示,不确定性相当大。
图2。基于简单误差修正建模的大宗商品价格预测

来源:Ahumada 等人(2015)和 Powell(2015)。
事实上,任何大宗商品价格预测——包括从期货价格中提取的预测——都存在极高的不确定性,这凸显了大宗商品出口国(以及一些进口国)寻找风险管理方法的必要性。这些机制可能包括套期保值,尤其是对年度预算承诺进行套保(墨西哥近期已这样做),以及使用稳定基金(例如智利的做法)。
结语
对大宗商品出口国而言,也许最令人担忧的是,价格可能跌破此前确立的实际价格均衡水平。假设,在正常库存持有水平下,长期价格由潜在的长期成本曲线决定。那么,如果由需求变化超出预期所推动的高价格刺激了重大创新,短暂的繁荣就会使这条曲线下移。繁荣的原因消退后,价格可能跌至此前确立的均衡水平以下。过去115年中,前两次规模最大的大宗商品繁荣(分别发生于1920年和20世纪70年代初)最终都以崩盘告终,实际价格也因此低于此前确立的均衡水平——再看图1。6 近期这轮繁荣无论规模还是持续时间都不同寻常;只有时间才能揭示供给创新对大宗商品长期价格的全部影响,但若以历史为鉴,它们可能会进一步压低大宗商品实际价格。7 而我们可能还得等上许多年,下一轮繁荣才会到来。
参考文献
Ahumada, H、M Cornejo 和 A Powell(未出版稿),“大宗商品价格及其对拉丁美洲和加勒比地区的影响”,美洲开发银行工作论文,美洲开发银行,华盛顿特区。
Alquist, R 和 O Coibion(2014),“大宗商品价格联动与全球经济活动”,NBER 工作论文第20003号,2014年3月发布
Arezki, R 和 O Blanchard(2014),“关于近期油价暴跌的七个问题”,iMFdirect,12月22日。
Casassus, J、P Collin-Dufresne 和 B Routledge(2009),“不可逆投资与非线性技术条件下的均衡大宗商品价格”(3月25日),可见 SSRN:http://ssrn.com/abstract=686542 或 http://dx.doi.org/10.2139/ssrn.686542
Deaton, A 和 G Laroque(1992),“大宗商品价格的行为”, 《经济研究评论》 59(1),1月:1–23。
Deaton, A 和 G Laroque(1996),“竞争性储存与大宗商品价格动态”, 《政治经济学杂志》 104(5):896–923。
Doornik, J A、D F Hendry 和 F Pretis(2013),“阶跃指标饱和法”,牛津大学经济系讨论论文系列第658号。
Dvir, E 和 K S Rogoff(2010), 《石油的三个时期》,哈佛大学,马萨诸塞州剑桥。未发表。
Frankel, J A(2014a),““套利交易”大宗商品价格模型中的投机和利率效应”, 《国际货币与金融杂志》 42(C),4月:88–112。
Frankel, J A(2014b),“为何美国许多大宗商品价格下跌……欧洲却上涨?”,econbrowser.com,12月。
Gilbert, C L(1989),“汇率和发展中国家债务对大宗商品价格的影响”, 《经济学杂志》,99:773-84。
Gilbert, C L(2010),“如何理解高食品价格”, 《农业经济学杂志》 61(2),6月:398–425。
Gilbert, C L 和 S Pfuderer(2012),“指数基金确实会影响期货价格”,提交给货币、宏观与金融研究小组大宗商品市场研讨会的论文,5月。
Gustafson, R L(1958),“谷物结转库存水平:确定特定条件下最优数量的方法”,技术公报第1178号。美国农业部,华盛顿特区。
Hamilton, J(2014),“作为全球经济状况指标的油价”,econbrowser.com,12月。
Hendry, D、S Johansen 和 C Santos(2008),“完全饱和回归中的指标自动选择”, 《计算统计》,23(2):317–335。
Hotelling, H(1931),“不可耗竭资源经济学”, 《政治经济学杂志》 39(2),4月:137–75。
Hull, J(2014), 《期货、期权及其他衍生品》,Prentice-Hall,第9版,1月25日。
Kaldor, N(1939),“投机与经济稳定”, 《经济研究评论》,7:1-27(1939年)。
Killian(2009),“并非所有油价冲击都一样:剖析原油市场的需求冲击与供给冲击”, 《美国经济评论》,2009年,99:3,第1053-1069页
Kydland, F E 和 E C Prescott(1982),“建设时滞与总量波动”, 《计量经济学》,第50卷,第6期,第1345-1370页。
Mariscal, R 和 A Powell(2014),“大宗商品价格繁荣与暴跌:识别、幅度及对发展中国家的影响”,美洲开发银行工作论文第444号(1月)。
Muth, J F(1961),“理性预期与价格变动理论”, 《计量经济学》,第29卷,第3期,第315-335页。
Powell, A(1991),“大宗商品与发展中国家的贸易条件:长期走势揭示了什么?” 《经济学杂志》 第101卷,第409期,第1485-1496页。
Powell, A(2012),“分岔路径的世界:拉丁美洲和加勒比地区面对全球经济风险”, 《2012年拉丁美洲和加勒比宏观经济报告》,美洲开发银行。
Powell, A(2015),“迷宫:拉丁美洲和加勒比地区如何驾驭全球经济”, 《2015年拉丁美洲和加勒比宏观经济报告》,美洲开发银行。
Prebisch, R(1950), 《拉丁美洲的经济发展及其主要问题》,纽约:联合国。
Radetzki, M(2006),“三次大宗商品繁荣剖析”, 《资源政策》,31 (1):56-64。
Rosen, S、K A Murphy 和 J M Sheinkman(1994),“牛市周期”, 《政治经济学杂志》,第102卷,第3期,1994年。
Samuelson P A(1965),“证明被恰当预期的价格会随机波动”, 《工业管理评论》,第6卷(1965年),41-49。
Samuelson, P A(1957),“跨期价格均衡:投机理论序论”,《世界经济档案》79:181–219;后收入 J E Stiglitz(编) 《保罗·A·萨缪尔森科学论文集》,马萨诸塞州剑桥:麻省理工学院出版社,1966年。
Singer, H W(1950),“投资国与借款国之间收益的分配”, 《美国经济评论》,40 (2):473-485。
美国农业部(USDA)(2014)(美国农业部)(2014),“世界农业供需估算报告”。美国农业部,华盛顿特区,12月10日。
Williams, J C 和 B D Wright(1991), 《储存与大宗商品市场》,英格兰剑桥:剑桥大学出版社。
世界银行(2015)“大宗商品市场展望”,季度报告,1月,世界银行,华盛顿特区。
脚注
1 关于储存和跨期套利,可参阅 Hull(2014)等优秀金融学教材。Radetzki(2006)对最近三轮大宗商品繁荣之前导致繁荣的需求和供给冲击作了有益介绍。
2 可用量通常定义为库存加当期产量。Samuelson(1965)指出,现货价格的波动性会高于长期期货价格。Gustafson(1957)建立了一个间歇性大宗商品生产模型,其中参与者会理性地决定是否储存产出。Williams 和 Wright(1991)以及 Deaton 和 Laroque(1992、1996)分别推广了 Gustafson 的模型,为具有随机供给的动态规划问题提供了优雅的解法——1996年论文的创新之处在于引入了序列相关冲击。Divir 和 Roggoff(2010)推导了一个类似模型,但采用需求冲击,并将结果应用于全球石油市场。
3 Kaldor(1939)运用适应性解释来生成(蛛网式)价格周期。Muth(1961)在其著名的理性预期论文中,用相当篇幅讨论商品价格和“库存投机”。Rosen 等人(1992)提出了一个模型,并提供了关于牛周期的详细实证证据。不同商品的投资周期可能差异很大;咖啡树需要 7 年才能达到满产,铜矿的开发可能需要 10 多年,等等。一些文献(此处未作综述)试图运用谱分析识别商品价格中的不同周期。Casassus 等人(2009)建立了一个包含不可逆投资的石油一般均衡生产经济模型。Kydland 和 Prescott(1982)建立了一个模型,其中投资需要时间,从而产生潜在的商业周期。
4 Kilian(2009)认为,油价上涨主要是由需求冲击造成的。Alquist 和 Coibion(2014)对非石油商品得出了类似结果。关于供给响应,特别参见 USDA(2014)对农业的研究,以及世界银行(2015)的研究,尤其是关于金属和石油的部分。Arezki 和 Blanchard(2015)认为,近期油价暴跌在很大程度上是由供给引发的。Hamilton(2014)估计,需求减弱导致价格从每桶 105 美元跌至截至 2014 年 12 月 3 日的 85 美元;当日实际价格为 58 美元。供给响应部分源于沙特阿拉伯的意外进展,以及(较不确定的)利比亚和伊拉克石油意外回归;但如果这也涉及新的投资,就会引出一个问题:如果这种投资促成了价格暴跌,为何还要进行这类投资?
5 Gilbert(2010)认为,实际因素和金融因素对于解释食品价格高企都很重要。Gilbert 和 Pfuderer(2012)认为,指数化商品基金的出现影响了(期货)价格。Frankel(2014a)认为,货币政策对于理解商品价格至关重要,并提出了多种作用渠道。这场讨论可以追溯到 Hotelling 及其对利率作用的研究,但 Frankel(2014b)也强调了“汇率”渠道。关于汇率对商品价格作用的讨论和早期估算,参见 Gilbert(1989)。由于在繁荣期的大部分时间里,商品价格处于逆价差状态(期货价格低于现货价格),且库存是在下降而非上升,这似乎不支持泡沫式解释。
6 在一篇早期论文(Powel,1991)中,我将协整技术应用于商品价格,并表明,在 100 年间只有极少数结构性断点的情况下,商品价格与制成品出口单位价值协整,协整向量为 1.0;这意味着实际商品价格并不存在 Prebisch(1950)和 Singer(1950)所提出的下降趋势。然而,两个主要断点均为负向,且发生在重大商品繁荣之后,由此引出了前述论点。我们利用更多数据和现代饱和技术,内生确定这些断点的时间和幅度,得出了类似结果(Mariscal 和 Powell,2014)。关于饱和方法,参见 Hendry 等人(2014)和 Doornik 等人(2013)。
7 我们将近期繁荣与 20 世纪此前的繁荣进行比较,并认为近期这次确实不同寻常(Mariscal 和 Powell,2014)。创新会推动成本曲线向外移动,而最优矿脉/成本最低的油井正在枯竭,这一事实则产生相反作用;因此,创新与开采成本最低的资源逐渐枯竭所带来的净影响并不明确。
本文与 VoxEU合作发表。本文的发表并不意味着世界经济论坛认可其中的观点。
如需跟进议程, 请订阅我们的每周通讯。
作者:Andrew Powell 是美洲开发银行研究部首席顾问。
图片:2014 年 11 月 16 日拍摄的这张照片插图中,一美元纸币在安达卢西亚首府塞维利亚附近飘扬。路透社/Marcelo Del Pozo。




