欧元区的债务危机正在恶化,尽管表面看起来并非如此。
欧元区债券利差已经收窄,这让一些人认为危机正在消退。然而,利差收窄并非源于基本面的改善。它是在欧洲央行宣布直接货币交易(OMT)计划之后出现的。马里奥·德拉吉的“不惜一切代价”(“Whatever it takes”)奏效了;投资者相信,欧洲央行在中期内能够并将会应对不断上升的利差。
但这意味着利差所传递的信息变得模糊不清:
利差不再能告诉我们投资者对债务可持续性的看法。
它们反映的是对债务可持续性的预期与对欧洲央行反应的预测的混合。
这是古德哈特定律(Goodhart’s Law)的又一例证:一旦某个变量成为政策目标,它作为客观指标的可靠性便很快丧失(Goodhart 1975)。
如何衡量欧元区债务危机
这使我们只能依靠一个较为粗略的指标,即公共债务相对于GDP的比率的变化。在直接货币交易计划之前,利差显然是更好的指标。债务与GDP比率存在诸多问题:
总债务是毛额,即它忽略了公共资产。
总债务忽略了未积累资金的公共负债,例如养老金和医疗保健。
在大多数国家,未积累资金的负债(其中包括银行在倒闭时可能需要的救助成本)远远大于可以处置的公共资产。
GDP是衡量偿付能力的静态指标;GDP增长同样重要。
鉴于欧元区增长似乎已经放缓至慢速阶段,GDP分母的增长很可能会慢于1990年代。
综合来看,这三点表明,与1990年代相同的债务与GDP比率相比,2010年代的债务与GDP比率描绘了一幅更为乐观的可持续性图景。
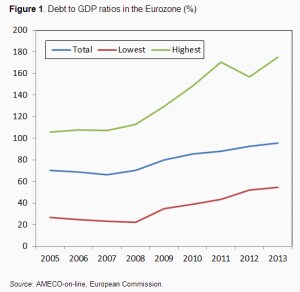
尽管如此,图1显示了欧元区整体的公共债务与GDP比率,以及成员国中的最高和最低比率(不包括爱沙尼亚和卢森堡这两个特殊案例)。
即使纳入对2013年的乐观预测,该图也只能证实形势正在恶化。
如果2008年公共债务看起来可能不可持续,那么现在这种可能性更大。引人注目的是,即使是希腊,情况也是如此,尽管其公共债务已于2011年进行了重组,且该重组规模之大足以使塞浦路斯银行体系破产。换言之,不仅最初的问题没有解决,而且情况还变得更糟。
这并不令人意外。正如危机之初就已指出的那样,在衰退期间,预算稳定无法奏效(Giavazzi 2010,Wyplosz 2010)。
当前的选择有哪些?
债务问题无法回避,也不能指望它自行消失。当债务不可持续时,它就无法维持下去。唯一的问题是危机将以何种方式、在何时到来。以下是可以应对这一债务困境的五种选项。
选项1:通过预算盈余实现长期债务削减
“三驾马车”(Troika)的一个关键错误在于,在没有阐明任何长期愿景的情况下便推行即时的财政紧缩。众所周知(Buiter 1985),一旦公共债务被允许上升至极高水平,利用预算整顿来削减债务需要的是数十年,而非数年。若将60%的马斯特里赫特标准视为合理水平(没有人知道什么水平是合理的,但这在此只是一个次要问题),希腊、葡萄牙和意大利等国可能需要约20年或更长时间才能达到这一水平。
从赤字转为盈余具有紧缩性,但此后维持盈余则不然。这就是为什么债务削减的成本前置,也是为什么现在并非推行这些政策的时机。
当然,启动这一进程拖得越久,债务就越大,此后的债务紧缩期也就越长。因此,经济增长的恢复是关键前提。
如果财政政策能够临时扩张,或者货币政策能够用于推动复苏,或者出口能够提振经济,这将是最理想的行动方向。结构性改革有时被作为替代方案提出,但这些政策需要许多年才能显现效果,而且在初期往往具有紧缩性。
选项2:出售公共资产
对于公共总债务规模庞大的政府而言,出售部分资产并用所得款项回购债券,似乎是一种自然且较为容易的做法。这将降低其对易变市场情绪的敞口,并且在忽略隐性负债的情况下,有望证明其债务状况实际上是可持续的。
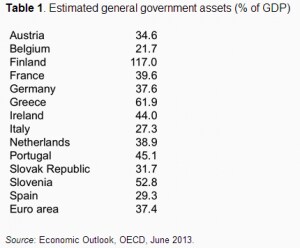
问题在于,我们对政府资产的价值知之甚少。经合组织(OECD)给出了净债务的估计,可用于推算资产估计值(以总债务减去净公共债务计算)。由此得出的估计值见表1。就整个欧元区而言,政府资产约相当于GDP的3%,而大多数国家的估计值处于30%至45%的区间。资产出售确实可以使许多国家的总债务大幅下降。
这是否足以消除一系列违约风险,无法评估。
遗憾的是,处置全部政府资产既不可能,也不可取。为实现其目标,资产处置必须在相对较短的时间内完成,比如两到三年。这将需要巨大的行政努力,可能超出可及范围。这也不可取,因为它类似于甩卖(fire sale)。
选项3:经典的债务重组
在当前条件下,前两个选项很可能无法实现,至少不能及时实现,从而无法避免几乎席卷整个欧元区的下行螺旋的持续。公共债务的上升自然会导致新一轮的急性危机。这将使债务重组不仅不可避免,而且颇具吸引力。
问题在于,各国的公共债务已转移到其商业银行的账上。足够深入的债务重组,以将债务降至GDP的60%,必然会引发银行危机,而这将需要政府干预并产生更多债务。
公共债务与银行资产之间备受诟病的关联已经恶化,或许已严重到使主权债务重组在没有外部帮助的情况下难以管理。
关键在于,许多政府在债务重组之后将需要资金对银行进行再资本化。
但救助的问题在于,它们已不再能够以足够的数量提供。
主要的潜在资金来源是欧洲稳定机制(ESM),该机制最终预计将达到5000亿欧元的救助能力。将此与危机国家(希腊、爱尔兰、葡萄牙、意大利和西班牙)的债务总额相比,后者约为3.75万亿欧元。再加上很可能陷入危机的法国,总额达到4.71万亿欧元。显然,欧洲稳定机制的资源远不足以应对一系列债务整顿。
选项4:债务减免
即使能找到额外的资金,外部援助也只会增加公共债务,因此使情况变得更糟,而非更好。
一种解决方案是分两步进行:
第一步,欧洲稳定机制或友好政府可以购买危机国家发行的大量现有公共债券。
第二步,可以设立一个巴黎俱乐部机制来减免这些债务。
实际上,这将是从较富裕国家向危机国家的一种转移。
显然,这一选项面临巨大的政治障碍。但任务的规模本身也使其在经济上同样不可行。粗略测算即可消除任何疑虑。
假设所有其他欧元区国家减免希腊、爱尔兰、葡萄牙、意大利、西班牙和法国债务的四分之一。这意味着对“被减免”国家债务的减记约为1.2万亿欧元,约占“减免”国家GDP的30%。
为了更直观地理解,2010年爱尔兰救助其银行时,其债务与GDP比率上升30%,使其从中等负债国家跌入危机区间。如果“减免”国家借款以弥补这些损失,德国的公共债务将达到GDP的约110%,而希腊的债务水平仅会回到危机前的水平。
对小国而言,巴黎俱乐部式的解决方案是可行的,这实际上也是希腊最可能采取的行动方向。其弊端在于,一旦对一个国家这样做,对其他国家来说就变得难以抗拒。人们或许还记得,希腊2010年5月的救助当时是如何被宣称为“独一无二、例外”的,此后却成为常态。
选项5:债务货币化
正如数字对政府而言变得过于庞大时经常发生的那样,中央银行成为最后贷款人。De Grauwe(2011)提出了一个关键观察:债务危机之所以局限于欧元区,根本原因在于市场不相信欧洲央行准备好为公共债务提供兜底。
尽管欧洲央行的直接货币交易计划附带有条件,但其迄今取得的成功表明,当中央银行接受其作为最后贷款人的角色时,可以发挥怎样的作用。然而,稳定利差仅仅是一种暂时的权宜之计。具有破坏性和威胁性的公共债务遗留问题仍有待解决。
这就是为什么债务货币化成为另一种解决方案。但是,仅由欧洲央行购买债券将因两个原因而行不通:
第一,各国必须就其债券支付利息,包括由中央银行持有的债券。
这些支付将计入欧洲央行的利润,并回付给其股东,即所有成员国。正如De Grauwe和Ji(2013)所示,这将是一种从被“援助”国家流向“援助”国家的“错误方向”的转移。对一个国家而言,唯一的缓解来自其自身的返还份额。
第二,债务到期时,该国将不得不偿还本金。
总而言之,缓解作用注定非常有限。
欧洲央行如何应对债务
要让债务货币化能够实现缓解,债务在被欧洲央行收购后必须以某种方式被消除。实现这一目标的一种方式如下:
第一,欧洲央行购买某国的债券,例如价值100欧元的债券。
第二,它将这些债券换成一笔永久性、无息的100欧元贷款。
该贷款将无限期地作为欧洲央行账面上的资产保留,但实际上它将永远不会被偿还(除非欧洲央行被清算)。
这一操作的对应项将体现在欧洲央行资产负债表的负债方,即货币基础增加100欧元。这就是债务货币化的成本。
债务货币化名声不佳,这是有道理的,因为过去它常常导致失控的通货膨胀。
在当前条件下,这极不可能引发通胀。鉴于信贷市场的冰冷状态,货币基础的增加并不会转化为实际货币供应量的增加;实际上,货币乘数约为零。
此外,高失业率已造成通缩环境。但希望信贷市场有朝一日会复苏,经济衰退也将结束。届时,货币基础将不得不收缩。这就是退出问题(Wyplosz 2013)。另一种方案是提高准备金率,以降低货币乘数的规模。无论采取哪种方式,资产负债表的扩张都未必导致通胀。
一种解决方案是,欧洲央行通过发行自身的债务工具,对该计划下的全部债券购买进行冲销,使货币基础规模保持不变。这可以在购买债券时完成,也可以在之后退出时进行。
当然,欧洲央行将不得不为其债务工具支付利息,这将减少对所有成员国(包括违约国和其他国家)的利润和铸币税收入。这种“方向正确”的转移,正是所有成员国分担债务重组固有损失的方式。
正如一贯所言,我们必须正视数字的暴政。今天,欧洲央行的资产负债表总额为2.43万亿欧元。上文所述的“大爆炸”情景将增加1.2万亿欧元,增幅为50%。这是巨大的,但并非前所未有。2007年7月,欧洲央行的资产负债表为1.19万亿欧元,仅为今天的一半。
结论
归根结底,除选项1(经典的良性路径)和选项2(处置公共资产)之外,其他选项都缺乏吸引力。
但如果选项1和2均不可行,人们就必须在糟糕的选项中做出选择。
选项3显然是最不可取的,因为它会震动市场,并可能拖垮银行体系的很大一部分。选项4不仅在政治上极具爆炸性;它还可能在目前被视为健康的国家之间引发债务危机。这样我们便只剩下选项5。
当然,通过欧洲央行违约只是掩盖债务重组成本的一块遮羞布。除了将影响在长期内分散外,它还有一个优势:不审慎的国家将以减少欧洲央行长期利润转移的形式分担成本。
显然,债务注销会带来巨大的道德风险,必须加以应对。在此需要强调,结束危机需要两类概念上不同的行动:
其一是处理不可持续债务的遗留问题,这正是本文所述选项的作用(请注意,这是针对存量债务的遗留问题,而非为持续的赤字融资。一次性行动远比永久性的道德风险危险得多)。
另一是确保此类情况永远不再发生。
这需要采用一个坚如磐石的财政纪律框架。除了无效的《稳定与增长公约》之外,还存在其他解决方案,但这不是本文的主题。欧洲央行必须要求把这件事做好、做到位,然后才能踏入这一泥潭。
本文首次发表于 voxeu.org。
作者: Charles Wyplosz,日内瓦国际研究生院国际经济学教授;国际货币与银行研究中心主任;CEPR研究员。 Pierre Pâris,Banque Pâris Bertrand Sturdza SA。
图片:欧元符号立于欧洲中央银行总部前 REUTERS/Ralph Orlowski




