税收政策在多大程度上影响私人家庭的劳动供给量,一直是许多公共政策辩论的核心议题。在已婚夫妇中,联合征税与分开征税可能是导致家庭劳动供给差异的一个因素。本文采用一个模型,该模型能够精确再现20世纪80年代初至2016年间美国和欧洲已婚女性劳动供给的变化,从而表明税收确实是影响已婚女性劳动供给的一个主要因素。
税收政策对私人家庭的劳动供给行为有多大影响?这一问题不仅是许多公共政策辩论的核心,也是大量宏观经济学文献的焦点,这些文献评估了税收在理解劳动供给时间序列变化中的作用。Prescott(2004)、Ohanian等(2008)以及McDaniel(2011)表明,消费和平均所得税率的演变差异,在很大程度上可以解释1950年代至今欧洲国家和美国总工时时间序列的差异。
在一项近期论文(Bick等,2018a)中,我们就税制变化如何塑造已婚夫妇劳动供给的时间序列,提供了新的事实和证据。已婚夫妇平均占25至54岁家庭的三分之二,因此是值得研究的重要群体。
欧洲已婚夫妇劳动供给随时间的变化:事实
图1:25-54岁已婚女性的就业率
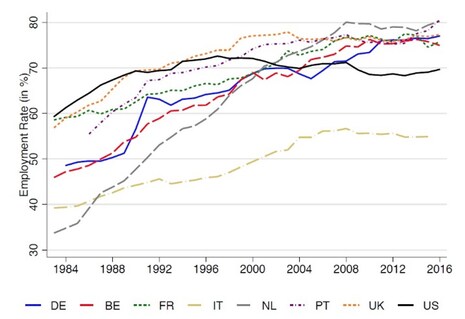
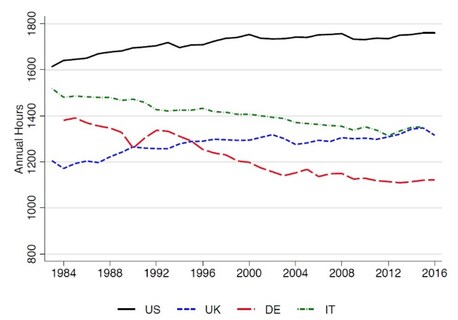
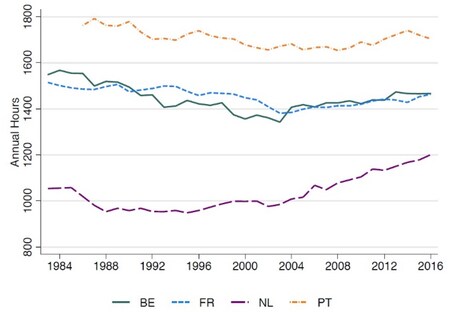
图2:25-54岁就业已婚女性的工作小时数
我们利用Bick等(2018b)开发的数据集,考察了已婚男性和已婚女性工作小时数随时间的变化。我们的样本涵盖美国、欧洲四大经济体(德国、英国、法国和意大利),以及比利时、荷兰和葡萄牙,时间跨度为20世纪80年代初至2016年。
在过去几十年间,已婚男性的工作小时数基本持平或略有下降,而已婚女性的劳动供给则大幅增长:在我们的样本国家中,20世纪80年代初至2016年间,已婚女性的平均工作小时数平均增加了330小时,而未婚女性同类群体仅增加了50小时。
尽管这些国家(已婚)女性就业的长期增长已有充分记录(图1),但我们的研究结果表明,各国就业女性(已婚)人均工作小时数的变化趋势差异很大。如图2上图所示,在我们样本中的两个国家(即美国和英国),就业已婚女性人均工作小时数随时间增加,而在另外两个国家(德国和意大利),则有所减少。在图下图所示的其余四个国家中,趋势在样本期中段由负转正。
劳动所得税与已婚夫妇的劳动供给
税制变化如何促成了已婚女性劳动供给的变化?它们能否解释我们样本国家在集约边际上出现的分化演变?
在Bick与Fuchs-Schündeln(2018)的研究中,我们证明,要理解2000年代初各国已婚夫妇工作小时数的差异,必须考虑劳动所得税的非线性特征,尤其是对已婚夫妇的税收处理。税收处理方式可能存在根本差异:分开征税下,每位配偶的税负仅取决于其自身收入;联合征税下,则将配偶的收入一并纳入计算。
Kaygusuz(2010)表明,1986年美国的税制改革(美国实行联合征税)是解释1980年至1990年间美国已婚夫妇劳动供给时间序列的重要驱动因素,因为该改革大幅降低了已婚女性的有效边际税率。在我们的分析中,我们将各国劳动所得税法典的全部非线性特征纳入考虑。
我们遵循Kaygusuz(2010)、Guneret等(2012a、2012b)以及Bick与Fuchs-Schündeln(2018)的研究,构建了一个家庭联合劳动供给的定量模型。在教育匹配的前提下,已婚夫妇会最优地决定向市场提供多少劳动。他们不仅考虑能够获得的按性别和教育水平区分的工资,还考虑其在收入和消费上需缴纳的税款金额。[A1]
劳动所得税非线性特征的编码
我们考虑了法定劳动所得税法典中包含的所有非线性特征,尤其是与已婚夫妇税收处理相关的特征。这使我们能够捕捉样本国家中已婚夫妇面临的不同程度的联合征税,以及这些税制变化的影响。税法的复杂性通过对法定劳动所得税法典的细节进行编码来体现。我们的编码基于经合组织《工资税收》报告中对所有样本国家在20世纪80年代初至2016年期间的说明。
以子女数量以及夫妻双方收入作为输入,我们的程序可计算出家庭需缴纳的联邦、州和地方税款、强制性雇员及雇主缴款,以及家庭获得的现金补贴(主要与子女相关)的确切金额。
作为一项独立贡献,这套便于使用且易于集成的Matlab代码可在我们的网页上获取,我们希望它能对他人的研究有所帮助。
税收是导致就业已婚女性人均工作小时数变化的重要驱动因素
我们分别为每个国家校准偏好参数,使2016年已婚夫妇的平均就业率和工作小时数与实际相符。在保持各国偏好参数随时间固定的前提下,我们随后采用该国历史劳动所得税制和消费税率,并结合工资以及教育构成(即按性别的教育分布及夫妻之间的匹配情况),以得出每年已婚夫妇预测的工作小时数和就业率。
将模型预测的就业率与工作小时数时间序列与实际数据进行比较,使我们能够量化劳动供给中可观察到的变化有多少可归因于这四个输入因素。最后,为了专门评估所得税所起的作用,我们将所有输入固定在2016年的水平,仅让税收随时间变化。
该模型在预测就业已婚女性人均工作小时数的时间序列行为方面相当成功。它不仅正确预测了样本中每个国家长期变化的方向,而且生成的工作小时数时间序列变化与数据高度相关。因此,该模型能够捕捉我们在图2中所记录的分化趋势格局。
总体而言,该模型平均可再现20世纪80年代初至2016年间就业已婚女性工作小时数长期变化的113%。进一步分析表明,税收是关键驱动力:仅税收平均即可解释女性工作小时数长期变化的81%。图3展示了税收对样本中三个国家的重要性,这三个国家(a)各自代表上文所强调的一种独特趋势格局,且(b)该模型在解释工作小时数的观察变化方面尤为成功:美国(上升趋势)、意大利(下降趋势)和法国(趋势转变)。
图3:数据、模型及税收实验中就业已婚女性人均工作小时数的时间序列
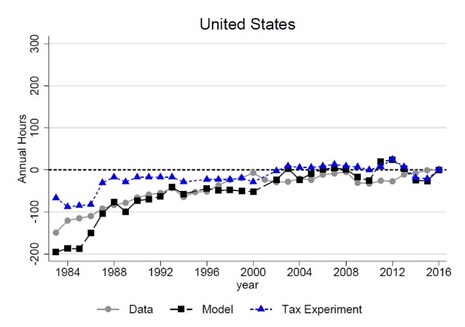
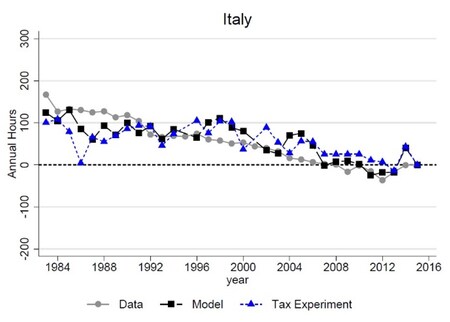
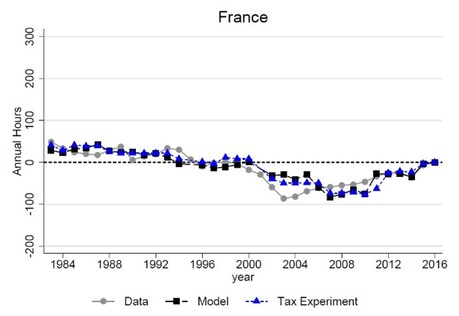
各图中的灰线显示了20世纪80年代初至2016年间各国就业已婚女性人均工作小时数(以相对于2016年的水平偏差表示)。黑线代表完整模型预测的时间序列,其中四个输入因素均随时间变化。该模型能够捕捉数据中观察到的不同趋势格局。
蓝线反映了我们让税收变化、同时将所有其他输入保持在2016年水平时的模型预测。在美国,仅税收即可解释实际数据中观察到的工作小时数增幅的约54%。在意大利和法国,税收实验的输出与完整模型的输出基本重合,这表明模型所预测的工作小时数变化几乎全部由税收驱动。
该模型还能解释美国和英国在20世纪80年代及90年代初已婚女性就业率的上升,但仅能捕捉欧洲大陆长期上升的一部分。这意味着,或许并不意外,在过去三十年间大多数欧洲国家已婚女性就业率显著上升的背后,还存在我们模型未考虑的其他驱动因素。模型能够正确预测美国、英国、法国、葡萄牙和德国已婚男性工作小时数的小幅变化,但高估了其余三个国家(比利时、荷兰和意大利)已婚男性劳动供给的变化。
研究发现总结
我们的主要研究发现可概括如下:
在20世纪80年代初至2016年间,美国和七个欧洲国家已婚女性的就业率一直呈统一上升并趋于收敛,但我们的研究结果表明,各国就业已婚女性人均工作小时数的变化趋势差异很大。
非线性劳动所得税是解释已婚女性就业人均工作小时数观察变化的关键。利用家庭联合劳动供给的定量模型,我们发现,它们平均可解释实证变化的81%。模型中考虑的其他因素——工资、教育程度及匹配,以及消费税——在产生观察变化方面平均而言重要性较低。
作为我们模型的关键输入,我们使用了各国按年份划分的完整非线性法定劳动所得税法典,这些法典详细反映了对已婚夫妇的税收处理。作为一项独立贡献,我们已将这些税法典以便于使用且易于集成的Matlab代码集形式公开发布。
政策启示
我们的论文表明,税收对已婚夫妇的劳动供给具有显著影响。我们特别指出,对于20世纪80年代初至2016年间的已婚女性而言,非线性所得税是塑造其工作小时数的关键因素,并且对于解释各国观察到的工作小时数分化趋势至关重要。




