中国近几十年来令人瞩目的经济扩张,使其迅速跻身全球最大经济体之列。目前,只有美国仍排在其前面,位居榜首。
随着中国的规模及其在全球贸易中的重要性不断提升,其货币政策也受到了更多关注。
自2005年起,中国当局开始尝试放宽人民币与美元的挂钩安排(该安排确立于1994年),旨在推动经济摆脱对出口的依赖,转向国内与国外对其商品和服务需求更为均衡的组合。
迄今为止,这一进程一直是渐进式的。
2005年7月起,中国允许人民币对美元升值,使其成为“可调节,以市场供求为基础,并参照一篮子货币的汇率变动”的货币;随后于2008年7月恢复钉住安排,以缓解全球金融危机的部分影响。2010年6月起,人民币再度升值,截至2013年5月,其对一篮子贸易加权货币累计升值16.9%。

不过,局面并非始终单向。去年,人民币对美元下跌2.5%——这是自2005年以来的第二次下跌——此后,人民币多次触及其波动区间的下限。
那么究竟发生了什么?
首要的一点是,中国的增长正在放缓(尽管与西方相比,其增速仍明显更高)。这在当前一段时间内抑制了投资者对中国的热情,资金已开始流出。
与此同时,美元大幅走强,在截至3月底的六个月内,其对一篮子货币上涨了13%:

北京与华盛顿之间的利率走势分化日益加剧,进一步放大了这一趋势:美国联邦储备委员会正为今年晚些时候的加息(“lift-off”)做准备,而中国则面临房地产低迷。在房地产与杠杆化股市的繁荣与崩盘周期之后,外界对其金融部门健康状况的疑虑依然存在。
第三,有人担心人民币近年来的快速升值可能已经走得太远,如今人民币或已被高估(或者至少,认为其被低估的市场共识已经动摇)。如果市场正在寻找人民币新的“合理价值”,那么一定程度的波动是可以预料的。正如 Bruegel最近在一篇博客文章中所言:
即便考虑到中国生产率的快速增长,现在也有人质疑人民币是否已经估值合理,甚至略微高估。简而言之,在人民币经历巨额累计升值之后,曾经广泛存在的“人民币被低估”的市场共识已不复存在。
人民币贬值是否对中国构成重大问题?
旧金山联邦储备银行指出,美元走强与国内增长放缓相叠加,中国企业的外债负担可能成为一个值得关注的隐患。正如 Sean Creehan上个月在一篇博客文章中所言:
中国是该地区最大的经济体,随着大量所谓“热钱”流入收益较高的内地资产,其外债有所增加。瑞银估计,截至2014年底,中国企业已发行约1万亿美元未对冲外债——相当于超过GDP的10%——作为此类套利交易(carry trade)的一部分。尽管人民币对美元的交易区间较窄,但金融部门的持续改革可能会推动人民币及资本账户的进一步自由化,从而对外债偿付构成压力。
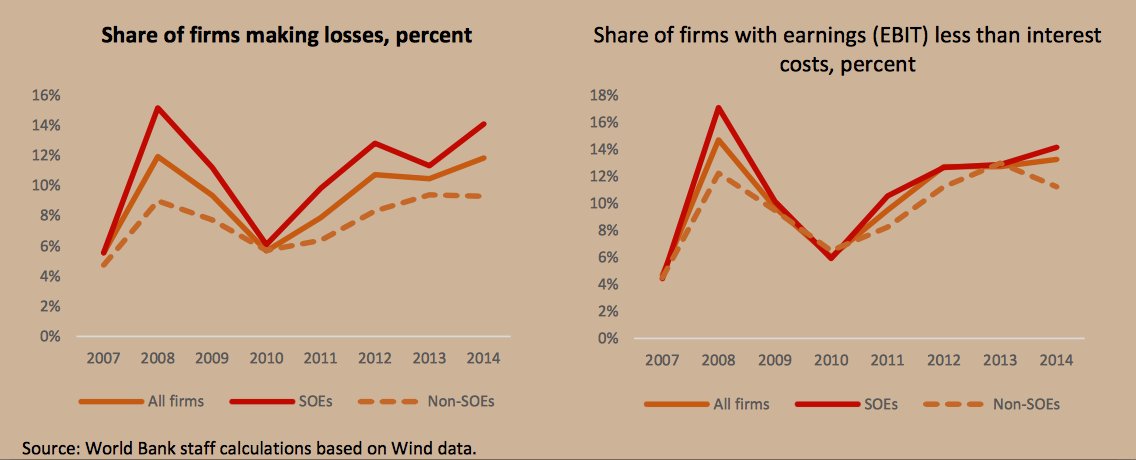
换言之,随着人民币兑美元贬值,偿还以美元计价的债务成本越来越高。此外,中国上市公司中已有越来越多的企业难以实现盈利,部分企业的债务利息支出甚至高于全部收益(据世界银行):
这些趋势使人民币近期走势充满不确定性。历史上,每当外汇市场出现波动时,当局通常会收紧人民币对美元的钉住安排,以抑制其对实体经济的影响。
然而,这一次并非所有人都认为这是正确的应对之道。
正如Guonan Ma在Bruegel撰文所论,允许汇率相对美元保持弹性,同时通过出售美元储备进行干预以管理这一转型过程,可能带来若干潜在好处。其中最主要的是,这可能为中国提供一定的额外货币宽松,通过降低人民币资本成本来刺激国内经济;其次,这还可以实现“中国企业套利交易的有序平仓”。
其次,尽管去年6月资本外流达到3.99万亿美元的历史最高水平,我们(目前)仍未能很好地理解是什么在驱动这些资金流动,也不清楚其可能还会持续多久。关键问题在于,这些资金流动究竟代表外国投资者抛售中国资产(例如,在预期利率上升的情况下,资金回流美国),还是国内资本外流(例如,中国企业偿还外币负债,同时美元外汇储备增加)。
在前一种情况下,当前这轮外流不应与中国过去曾出现的热钱流动有太大区别,施加于人民币的下行压力最终应会缓解(按照目前每年约2000亿美元的外流速度计算,海外人民币头寸的很大一部分最早在年底前即可能已被平仓)。然而,如果属于后一种情况,则可能需要国家采取大规模的进一步干预,以防止货币陷入贬值螺旋。
或许正如摩根大通的Zhu所言,正在发生的是 其国际收支构成的一次体制转变,这在很大程度上似乎是有意为之、由政策驱动的,伴随人民币国际化的推进,以及中国借助 OBOR 等类似倡议对外拓展。或许,正如瑞银所言,资本外流将会趋于缓和。但很明显,情况也可能并非如此。
这将是一个值得持续关注的重要议题。
您是否读过?
中国与希腊:两场危机的故事
中国如何找到新的增长路径?
中国能否应对其债务挑战?
作者:Tomas Hirst是Pieria杂志的编辑总监兼联合创始人,此前曾任世界经济论坛数字内容约稿编辑。
图片:这张2013年7月11日在北京拍摄的图片插画中,可见中国100元人民币纸币。中国人民银行已为国内银行和企业制定了跨境人民币交易的统一规则,这是提升人民币全球影响力的最新举措。REUTERS/Jason Lee




