过去几十年来,全球税收政策中最引人注目的变化或许是企业所得税税率的下降。1985年至2018年间,全球法定企业税率平均值下降了一半以上,从49%降至24%。
企业税率为何不断下降?一种广为接受的解释是,全球化促使各国更激烈地争夺能带来生产力的资本。通过降低税率,各国可以吸引更多机器、工厂和设备,从而提高劳动者的生产率并增加其工资。这一理论在政策制定者中尤为流行,也贯穿于许多税收政策讨论之中,例如美国在2018年决定将企业税率从35%降至21%(例如,经济顾问委员会,2017年)。
但这一理论在实证上站得住脚吗?如今最大的跨国公司似乎并未将大量有形资本转移到低税地区——它们一开始就没有多少有形资本。相反,它们通过转移账面利润来避税。例如,2016年,谷歌母公司Alphabet在百慕大取得了192亿美元收入。百慕大是大西洋上的一个小岛,Alphabet在那里几乎没有雇用员工,也没有拥有任何有形资产,而当地企业税率为零。
绘制全球利润申报地分布图
我们在近期的一篇论文中(Tørsløv等,2018)指出,利润转移是企业所得税税率下降的一个关键驱动因素。据我们估算,2015年,近40%的跨国公司利润被人为转移至避税地。这种大规模避税以及遏制避税不力,实际上正导致越来越多的国家放弃对跨国公司征税。企业税率下降,是高税率国家政策失当的结果,并非全球化必然带来的副产品。
我们估算有40%的跨国公司利润被转移至避税地,这一估算基于一种名为外国附属机构统计的新宏观经济数据。这些统计数据记录了外国跨国公司的附属机构支付的工资总额及其利润。换言之,这些数据可以将国民账户总量(企业支付的工资、企业营业盈余等)拆分为“本地企业”和“外国企业”。我们利用这些统计数据建立了一个新的全球数据库,记录各国本地企业与外国企业申报的利润。这使我们得以首次全面绘制全球利润申报地分布图。
利用这一数据库,我们构建并分析了一项简单的宏观统计指标:企业税前利润与工资之比。得益于论文所使用的新数据,我们可以分别计算各国外国企业与本地企业的这一比率。研究结果令人瞩目。
在非避税地国家,外国企业的盈利能力一贯低于本地企业。相比之下,在避税地,外国企业的盈利能力一贯更高,而且高出许多(图1)。
图1 企业税前利润(占雇员报酬的百分比)
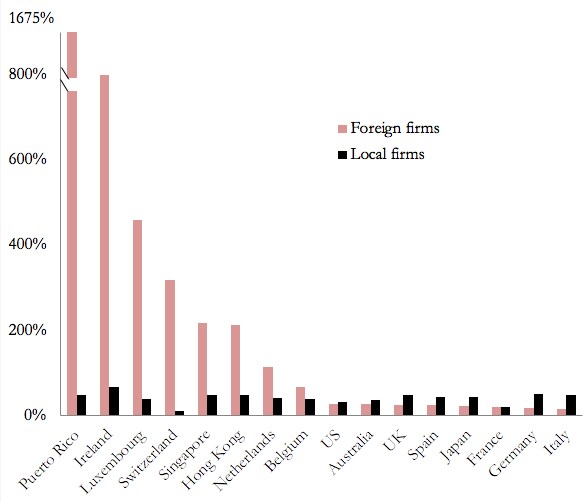
本地企业的应税利润与工资之比通常约为30%至40%;而避税地的外国企业这一比率高出一个数量级,在爱尔兰甚至高达800%。这相当于企业增加值中资本所占份额达到80%至90%(本地企业约为25%)。
为理解这些高额利润,我们将其分解为实际效应(避税地的外国企业使用了生产率更高的资本)和转移效应(资本回报高于正常水平以及利息收入)。结果显示,避税地利润与工资之比居高不下,主要是由转移效应造成的。
总体而言,我们发现,2015年近40%的跨国公司利润——即跨国公司在其母公司所在国以外赚取的利润——被转移至避税地。我们的研究为政策制定者提供了透明、易于计算的指标,用于追踪避税地吸引了多少利润、因此获得多少税收收入,以及其他国家损失了多少。这些统计数据将定期在线更新,可用于监测旨在减少避税的政策所产生的影响。
随后,我们追溯避税地申报的利润,找出这些利润最初产生的国家——在没有利润转移的情况下,这些利润本应在那里纳税。这使我们能够首次全面了解利润转移给全球各国政府造成的损失。我们发现,欧盟和发展中国家的政府是利润转移的主要受损方。跨国公司的避税行为使欧盟企业税收收入减少约20%。
考察转移利润的公司总部所在地后,我们发现,与其他国家的跨国公司相比,美国跨国公司转移的利润相对更多。这可以用2018年以前美国税法中的特定激励措施,以及美国财政部在20世纪90年代实施、助长了利润转移的政策来解释(Wright和Zucman,2018)。
非避税地国家彼此侵蚀对方税收收入,任由避税地繁荣
尽管造成了巨大的税收收入损失,欧洲的高税率国家、发展中国家以及世界其他地区的国家为何仍无法保护其税基?我们从理论上证明,高税率国家的财政部门没有动力打击向避税地转移利润,反而有动力将执法重点放在追缴跨国公司在其他高税率国家申报的利润上。
追查在其他高税率地区申报的利润是可行的(相关信息存在)、成本低廉(跨国公司对此反弹不大,因为这不会显著影响其全球税单),而且速度快(高税率国家之间已有能够迅速解决争端的机制)。这种执法方式挤占了针对避税地的执法资源;后者既困难(可用数据很少),成本又高(跨国公司会投入大量资源,为其向低税地区转移利润的做法辩护),所需时间也长(因为避税地缺乏合作)。
与这一理论一致,我们对税务机关之间税务争端数据的分析显示,高税率国家绝大多数的执法行动都针对其他高税率国家。实际上,非避税地国家彼此侵蚀对方的税收收入,任由避税地繁荣。
避税地的激励机制进一步加剧了这一政策失灵。避税地对吸引来的巨额利润仅征收低税率,因此其税收收入占国民收入的比重,竟高于税率高得多的美国和非避税地欧洲国家。避税地较低的收入最大化税率,可以解释文献所记录的避税方案供给为何增加——例如,向特定跨国公司提供优惠税务裁定——进而也解释了自20世纪80年代以来利润转移为何不断增加。
我们的研究发现对经济统计具有重要影响。研究显示,GDP、企业利润、贸易差额以及企业劳动和资本份额等主要经济指标都存在显著失真。避税地记录的高额利润,其另一面是非避税地国家记录的产出、净出口和利润偏低。我们为所有经合组织国家和最大的几个新兴经济体提供了一个经过修正的宏观统计新数据库。
将从高税率国家转移出去的利润加回后,企业资本份额会显著上升。据我们估算,自20世纪90年代初以来,欧洲企业资本份额的增幅是官方国民账户数据所记录增幅的两倍。这一发现对当前关于技术变化性质与不平等的讨论具有重要意义(例如,Piketty和Zucman,2014年;Karabarbounis和Neiman,2014年)。我们的研究提出了切实可行的方案,以改进经济统计和全球经济活动监测。




