如今,世界正迎来观察人士所称的“同步”增长回升。这对发达国家和发展中国家的经济“趋同”意味着什么?十年前大衰退开始后,这一话题便不再受到广泛关注。
20世纪90年代,发展中经济体整体上开始比发达经济体增长更快(按人均计算),这让人们乐观地认为,两个群体的产出和收入将趋于一致。1990年至2007年,发展中经济体的年均人均增长率比发达经济体高2.5个百分点。2000年至2007年,这一差距扩大至3.5个百分点。
尽管并非所有国家都取得了进展——许多小型经济体表现不佳——但从总体来看,世界经济结构正在发生转变。亚洲国家正以特别快的速度追赶,这一势头由印度等大型、充满活力的经济体推动,尤其是中国(中国的GDP增长率曾连续近三十年保持两位数)。
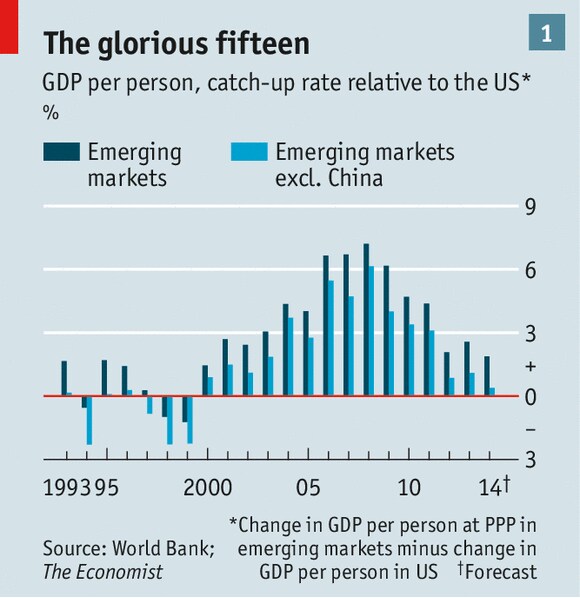
然而,2007年全球金融危机爆发后,发展势头发生了变化。起初,趋同似乎正在加速。随着发达经济体的增长陷入停滞,发展中国家的人均增长领先幅度扩大到4个百分点。
然而,到2013年至2016年,许多新兴经济体的增长放缓,尤其是拉丁美洲;巴西在2015年和2016年出现负增长。与此同时,美国的增长有所回升。正如一些观察人士所称,我们是否正在见证趋同的终结?
答案取决于发展中经济体能否找到并利用新的、更先进的增长源泉。过去,推动趋同的关键引擎是制造业。发展中国家终于获得所需技能和制度条件后,便在本地应用发达国家的技术,并受益于充足且低成本的劳动力。
然而,正如丹尼·罗德里克所指出的那样,这种通过简单模仿实现追赶的途径大多已耗尽。制造业中容易摘取的成果已经被拿走。服务业的技术追赶更为困难,而服务业如今在总增加值中占据更大比重。
此外,当前的尖端技术——如机器人、人工智能(AI)和生物工程——比工业机械更复杂,也可能更难以复制。而且,智能机器日益能够胜任低薪工作,这可能已大幅削弱发展中国家的成本优势。
然而,正如达龙·阿西莫格鲁和帕斯夸尔·雷斯特雷波所展示的那样,这些技术——尤其是自动化和人工智能——带来的影响比上述情况更为复杂。按他们的观点,总产出取决于传统劳动力、传统资本,以及用于完全无需劳动力即可完成任务的资本。传统的劳动和资本增效型技术进步,或替代劳动力的技术进步,都能提高产出;但后者的发展也会减少劳动力需求并压低工资。相比之下,生产率提高、自动化深化或全新任务的创造,则会增加劳动力需求并推动工资上涨。
当然,要让机器人和人工智能进入发展中国家的价值链,包括依赖前沿技术的服务业,需要具备一定的特定技能和基础设施。不过,在新兴经济体部署某些新技术并开展相关任务,最终可能并不比在发达国家更困难或成本更高。
在这方面,很大程度上取决于需要何种互补性劳动力。人们往往认为,部署人工智能离不开一支高技能劳动力队伍。在某些情况下确实如此,但在另一些情况下可能恰恰相反。例如,新的劳动力替代技术可能使此前因熟练劳动力不足而无法开展的活动成为可能。因此,全面自动化可能使更大份额的某项经济活动落在发展中国家。
影响发展中国家技术升级进程的另一个因素,是跨国企业的投资意愿。全球市场结构和定价将在一定程度上决定收益如何分配。各国能否高效吸取监管经验也同样重要,包括如何制定规则以吸引投资者、掌握价值链中的重要环节,并确保从创新收益中获得足够大的份额。学习迅速的国家甚至可能比发达经济体增长更快,即便是在高科技领域。
当然,对于许多国家和行业而言,传统追赶仍有相当大的空间,这一进程很可能会继续推动增长。但它不足以促成真正的趋同。为此,发展中国家需要相对高效地部署新技术,同时考虑劳动力市场技能和监管的作用。这并非易事,我们或许永远无法回到2007年之前趋同的“黄金时代”。但即使新技术很可能会减缓趋同,也不应认为它们会让趋同停止。




