如果要用一个词来形容欧元区当前的局势,那就是“自满”。市场走高,债券收益率处于历史低位,增长预期有所改善,欧盟还因采取了“果断行动”而意气风发地宣布危机已经结束。
无可否认,欧盟正处于复苏阶段,这是积极的信号。企业信心不断增强,制造业指数也显示行业正在扩张。然而,过去几个月来,这种扩张的步伐有所放缓,挑战依然存在。
欧洲人口老龄化
欧元区面临的最大问题是人口结构。人口正在迅速老龄化,而在若干国家,人口总数不断减少又加剧了这一问题。欧元区最大几个国家的人口平均年龄在44至47岁之间。与此同时,联合国估计,欧盟人口将在不到二十年内达到峰值并开始减少。人口会更少,也会更老。
人口老龄化带来诸多挑战。医疗和养老金成本上升,而随着消费和投资放缓,税收收入则会减少。这一人口结构挑战也造成财政和生产率方面的挑战,只有吸引高附加值投资并激励高生产率行业,才能扭转局面。欧盟却在反其道而行之:它主要补贴低生产率领域,对生产性活动征税,惩罚外国科技巨头,并加重中小企业的税收负担。
欧元走强
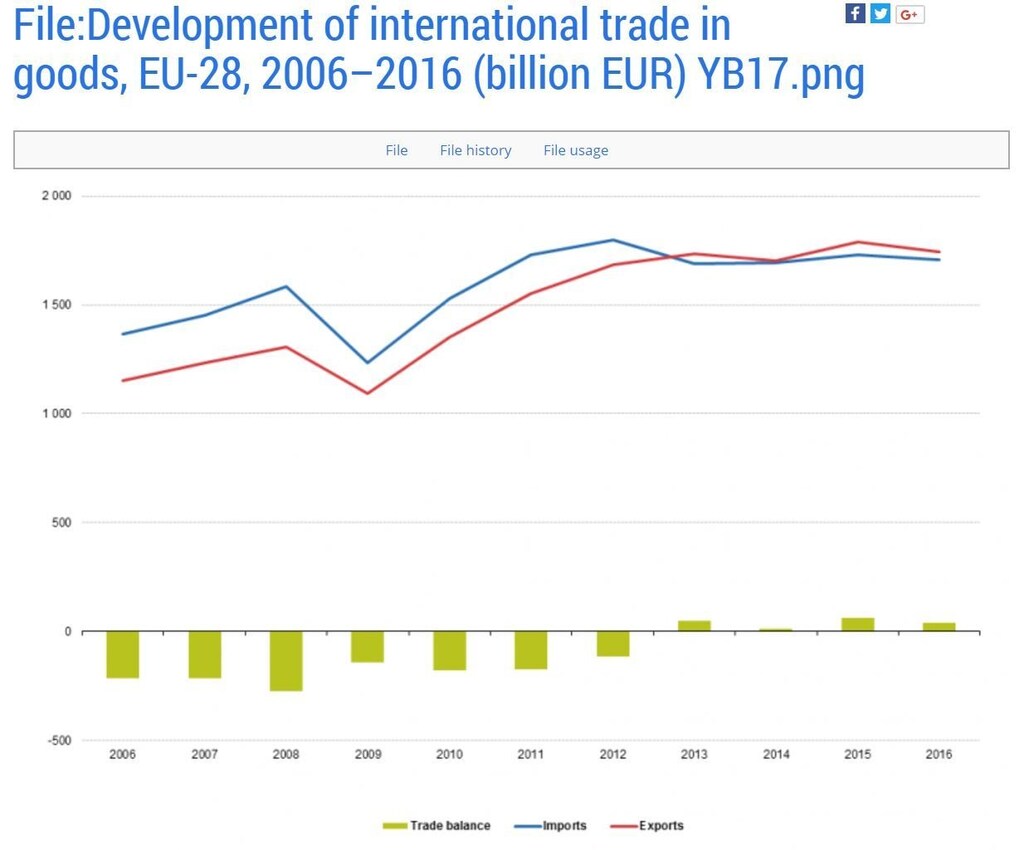
这就引出了第二项风险。尽管欧洲央行实施了大规模扩张性货币政策,其资产负债表已达到欧元区GDP的35%,欧元相对于所有主要贸易货币仍然走强。欧元区国家的出口主要面向彼此,75%的出口发生在单一货币区内。这意味着,金融压抑措施或许能通过信贷扩张人为提振内需,却会立即产生一个不利的副作用:推高欧元。因此,自欧洲央行启动大规模资产购买计划以来,对欧盟28国以外地区的出口增长已经停滞。
欧元走强对消费者或高附加值企业并非问题。消费者受益于低通胀,其储蓄也主要以存款形式持有,因此欧元走强有助于家庭应对充满挑战的环境:物价受控,购买力提升。高附加值企业出口并未遇到问题,因为市场对优质先进产品的需求正在激增;这些企业无需依赖贬值带来的人工补贴来增加销量。
欧元走强会影响欧洲央行通过通胀化解债务的计划。过去一个月,通胀预期大幅下调,这彻底动摇了这样一种观点:物价上涨将有助于降低赤字支出国家的债务负担。
欧元走强对低附加值和低生产率行业构成切实问题。欧元区的主要贸易伙伴是美国和中国,两者合计占该集团出口的近50%。当竞争力取决于成本,而非技术或创新时,单一货币升值会降低扩大海外销售的可能性。欧元区一直通过低利率、货币贬值和补贴,集中力量扶持竞争力偏弱至一般的行业;而当欧元成为“避险货币”时,这些行业将难以实现增长。此外,投资者逐渐意识到,欧元走强会抹去欧洲大型股市指数的盈利增长预期,并在此过程中推高股票价格。
坏习惯
第三项风险是金融风险。国际清算银行警告称,僵尸企业占大型上市非金融企业总数的比例已飙升至9%。所谓僵尸企业,是指其营业利润不足以支付财务费用的企业。与此同时,欧元区银行的不良贷款已升至三年来的高点,超过1万亿欧元,占贷款总额的5.1%。
这些数据表明,超低利率和巨额流动性并没有让金融和企业体系变得更强,反而使其更加脆弱。得益于欧洲央行极度宽松的货币政策,欧洲各国政府在财务成本上“节省”了近1万亿欧元,但绝大多数政府仍处于赤字状态,并继续推迟旨在巩固财政状况的必要改革。事实上,欧洲各地都有政治人士呼吁增加支出、忘掉所谓的紧缩政策;而紧缩政策这一称呼本就不准确,因为实际采取的只不过是非常温和的预算调整。
还有一个更令人担忧的结论:无论是赤字支出国家还是经营乏力的企业,都无法承受哪怕仅仅1%的利率上升,金融体系遭遇流动性和偿付能力问题的次数也会超过过去几年。
欧洲央行无法解决结构性问题。各国和企业似乎已经忘记,非常规货币政策旨在为体系争取时间,以便强化体系、推进改革和重组,而不是让人们把巨额流动性和低利率视为理所当然并习以为常。欧洲各国政府和企业最不应陷入的就是自满。




