在许多拉丁美洲人的印象中,中国仍是一个遥远而陌生的国家。然而,随着这个亚洲巨人迅速 扩大与该地区的联系 (如今,出口到中国的份额是2000年的十倍),双方的经济命运似乎日益紧密相连。事实上,中国经济若进一步大幅放缓,如今已成为拉丁美洲人应当担忧并为之做好准备的主要风险之一。那么,利害何在?中国遭受的冲击对拉丁美洲经济有多重要?
在此前一项 研究 中,我们在 2014年4月《区域经济展望》中介绍了相关成果。我们在一个大型全球经济模型中分析了增长溢出效应,重点考察大宗商品价格这一传导渠道。在此,我们采用一种简单却新颖的方法,对这一分析加以补充:利用金融市场对经济数据发布的反应。我们发现,中国的增长意外会显著影响市场对拉丁美洲经济体的看法。
通过金融市场视角捕捉中国冲击的影响
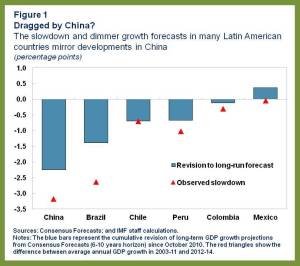
2000年代大宗商品价格迅速上涨,这在很大程度上得益于中国两位数增长,为许多拉丁美洲国家带来了前所未有的收入意外之财。在此背景下,产出增长率从1982—2002年的平均2.5%飙升至2003—2011年的4.5%。但如今中国经济正在放缓,自2010年年中以来,其长期预测增速已下调2¼个百分点(图1)。拉丁美洲主要经济体也出现了类似情况。这些事实彼此相关,还是仅仅反映了对其他共同因素的反应?
为了了解经济主体如何因中国经济方面的意外而重新评估不同国家的经济前景,我们考察了关键经济指标公布后外汇市场的即时反应。逻辑如下:如果中国对某个国家的经济前景很重要,那么当该指标的实际结果偏离预期值时,我们就会预期该国货币作出反应。
图2显示了不同汇率对中国工业增加值增长率意外的反应。我们的确发现,拉丁美洲大宗商品出口国(如巴西、智利和哥伦比亚)的汇率反应幅度较大且显著。(秘鲁的反应出奇地小且不显著,这可能反映了该国更频繁地干预汇率。) 摩根大通拉丁美洲货币指数 的变化也显著且相对较大(尤其是高于类似的 亚洲货币指数的变化)。挪威等其他地区的大宗商品出口国也出现了显著的汇率反应。

墨西哥、波兰和土耳其等其他一些新兴市场的反应也很强烈。虽然这些经济体对大宗商品的依赖程度不高,但这并不令人意外。中国的利好消息往往会提振全球信心和风险偏好,而这些货币流动性较强,经常被用作其他新兴市场资产的替代指标。
探讨传导渠道:大宗商品的作用
拉丁美洲许多国家高度依赖大宗商品,而中国是全球最大的大宗商品买家,因此大宗商品部门必然在中国冲击向拉丁美洲传导的过程中发挥关键作用。如果确是如此,那么当中国经济活动偏离市场预期时,国际大宗商品价格应会受到影响。图2(右图)证实,中国增长意外确实会对许多与拉丁美洲息息相关的大宗商品价格产生显著且巨大的影响。
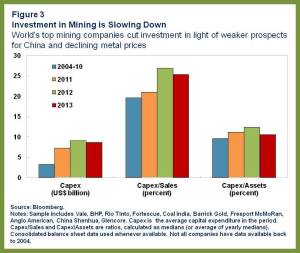
大宗商品部门的投资表现也与这一传导渠道的重要性相符。图3显示,在中国长期增长预期下调、金属价格下跌的背景下,全球顶级矿业公司的资本支出从去年开始放缓。据报道,该行业的企业目前正专注于应对结构性挑战,例如提高运营效率和投资选择的审慎性。
为中国冲击做好准备
中国逐步转向增长较慢、更加均衡的发展路径值得欢迎。但中国冲击确实会影响拉丁美洲,因此该地区需要为偏离这一平稳转型路径的情况做好准备。此外,即使中国整体放缓进程平稳无波,其需求再平衡——从大宗商品密集型投资转向消费——也可能使对某些大宗商品(如金属)的需求下降幅度超过当前预测和价格所反映的水平。
该地区如何做好准备?采取审慎的财政政策、保持低通胀并实行灵活汇率,对于增强该地区抵御可能冲击的韧性至关重要。除了宏观政策,该地区还需要积极推行可信且大胆的结构改革议程,重点改善教育、基础设施和营商环境。这些改革将提升生产率,并增强向价值链上游迈进的能力。上述举措不仅有助于提高潜在增长率,也有助于降低中国负面增长意外引发拉丁美洲信心危机的可能性,从而避免使迫在眉睫的调整变得更加困难。
关于中国与拉丁美洲经济和金融关系的概述,另请参阅 《金融与发展》上的文章。
合作发布
作者:Bertrand Gruss 是国际货币基金组织西半球部区域研究司的经济学家,负责开展有关拉丁美洲和加勒比地区的研究与分析。




