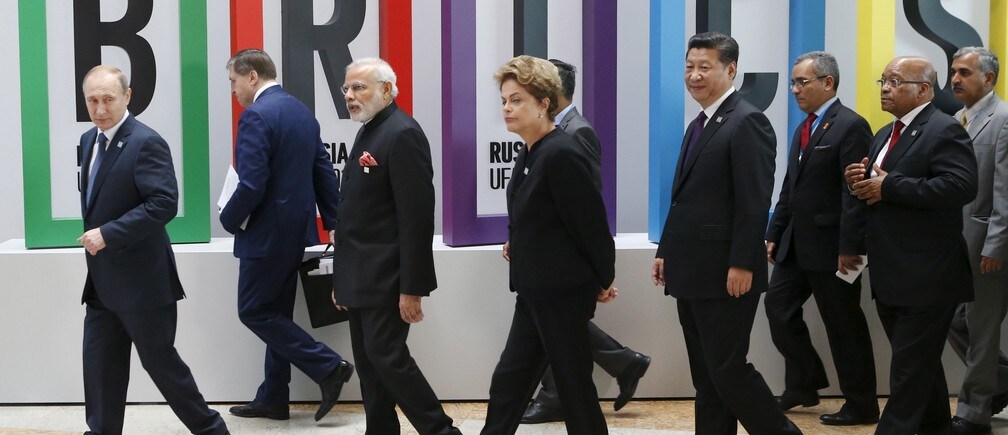
第 七届金砖国家峰会 在俄罗斯城市乌法举行,气氛比前六届峰会更加冷淡。中国经济增长正在放缓,巴西和俄罗斯今年都可能陷入收缩。印度表现较好,但气候变化显而易见。金砖国家之间的经济战略分歧也在扩大。俄罗斯、巴西和南非面临更严峻的挑战,而印度和中国正向前迈进并推进结构性改革。金砖之间出现了一道裂痕。
巴西和俄罗斯的问题在很大程度上是自身造成的。巴西曾是一个成功案例。在过去十年里,无论是路易斯·伊纳西奥·卢拉·达席尔瓦政府还是迪尔玛·罗塞夫政府,经济增长都很强劲,宏观经济政策审慎,并进行了大量基础设施投资。创新的社会政策和强劲的劳动力市场,让更广泛的社会群体分享到了发展成果。即便高得令人担忧的不平等程度,也有所下降。
然而,过去几年里,问题开始逐渐累积。中国经济强劲增长,过度依赖低能源价格,并由近乎受保护的国有企业(SOE)驱动,这带来了大宗商品繁荣,推动了巴西经济。中国增长放缓,加之转向更可持续经济模式的努力,意味着大宗商品带来的强劲助推已经消失,短期内也不太可能重现。
巴西与俄罗斯
迪尔玛执政时期的巴西经济建立在大宗商品繁荣之上,并通过公共和私人投资推动增长,同时保护国内经济免受全球竞争冲击。至少直到最近,政府一直不愿应对国内部门生产率增长低迷的问题。
这类经济模式的风险在于,信贷过度扩张至长期来看并不可行的部门,公共投资则被用于短期政治目标,而非长期增长。政府投资银行扩大信贷似乎已使国内产能承受过重压力,并加剧了经常账户赤字。与此同时,缺乏对国际竞争的开放似乎削弱了生产率增长和竞争力。受保护的国内服务业造成了成本压力,进一步加深了问题。
调整进程已经开始。巴西中央银行正在加息,以打破价格持续上涨的循环。财政政策来了个180度大转弯,支出也开始受到控制。经济增长走弱和货币大幅贬值的共同作用,也开始纠正经常账户失衡。
不过,显然巴西还有很长的路要走。主要挑战是在没有铁矿石、石油和大豆支撑的情况下,推动国内经济增长。这意味着,提高制造业和国内服务业的生产率增长至关重要。减少监管和市场准入壁垒,并增加出口部门的外国直接投资,也将是关键。这样的战略将确保货币贬值有助于经济再平衡,并遏制输入性价格通胀。
政治问题是一个重大障碍。巴西国家石油公司(Petrobras)腐败丑闻,以及政府不得不放弃不切实际的竞选承诺这一事实,削弱了迪尔玛的政治资本,使得落实财政政策急转弯和重大结构性改革变得十分困难。巴西需要时间才能恢复到过去十年的增长水平。
俄罗斯的情况有一些相似之处。过去十年非常成功。2000年至2010年间,经济增长率约为6%,在很大程度上由大宗商品(石油和天然气)价格驱动。但稳健的经济政策框架和较低的公共债务也起到了支撑作用。普京政府执政初期的结构性改革,尤其是税收方面的改革,以及高度灵活的劳动力市场,也作出了贡献。对外国直接投资开放程度的提高还带来了技术和更高的生产率。雷曼危机引发衰退时,俄罗斯迅速采取了行动,同时保持审慎,并提振了国内需求。阿列克谢·库德林和谢尔盖·伊格纳季耶夫的经济管理赢得了金融市场和国际社会的尊重。
普京总统与乌克兰的对抗,以及能源价格的急剧下跌,实际上让俄罗斯经济陷入停滞。在金融体系相互融合、外国直接投资是技术转移引擎的世界里,对抗给俄罗斯带来的代价极其高昂。
俄罗斯的问题在于,能源繁荣掩盖了经济中的一些根本性问题。人口挑战十分严峻。尽管过去几年相关数字有所改善,俄罗斯人口长期以来一直在减少。1990年人口接近1.5亿,目前略高于1.4亿。生育率偏低,而高酒精消费正在损害男性预期寿命。普京使俄罗斯经济陷入乌克兰相关衰退,这很可能削弱人们对未来的信心,并打破生育率改善的前景。到2050年,俄罗斯人口更有可能只有1.05亿或1.1亿。
除自然资源部门外,出口部门实际上并未真正发展。国内部门的生产率一直非常低迷。在乌克兰冲突爆发前,经济增长就已明显放缓。俄罗斯经济迫切需要一项广泛的结构性改革政策。但它得到的却是油价暴跌和信誉丧失。
显然,我们都低估了俄罗斯的政治风险。奥巴马政府曾试图重启与俄罗斯的关系,梅德韦杰夫政府也曾表示愿意改善营商环境。北欧国家对俄罗斯进行了大量投资。在能源部门之外,北欧地区是俄罗斯的主要投资者之一,爱立信、沃尔沃、嘉士伯、宜家、Fortum、斯堪尼亚、Tele2等许多企业都进行了投资。我在瑞典政府任职的八年间,我们曾制定雄心勃勃的计划,以增加与俄罗斯的贸易和投资。俄罗斯政局的转变使整个关系进入了另一种状态。
俄罗斯当前的经济战略行不通。人口因素与低能源价格相结合,意味着中期增长疲弱;除非俄罗斯政府放弃对抗战略,转而与欧洲合作。俄罗斯是一个欧洲国家,只有通过与欧洲合作才能实现增长;俄罗斯政府可能还需要一段时间才会明白这一点。彼得大帝向西方敞开了大门,弗拉基米尔·普京无法长久地将它关上。
认为俄罗斯可以建立以能源为基础的进口替代战略,并以欧亚地区取代欧洲和美国,这种想法行不通。首先,在投资、技术和制造业潜力方面,你无法用哈萨克斯坦和乌兹别克斯坦取代德国和北欧国家。要推动俄罗斯增长,就需要与技术领先者合作。
其次,进口替代从未奏效。巴西和其他拉美国家已经尝试过。如果建立一个受保护的制造业部门,就无法培育出领先的出口企业。一个对国际竞争开放程度较低的经济体很可能效率低下;这不仅影响出口部门,因为过度监管往往会蔓延至经济的其他部分。当保护措施和投资增加带来的初始增长动力开始减弱时,就需要增加补贴,而这会损害公共财政、加大通胀压力,并使经常账户陷入赤字。问题越发严重,失衡就越难以为继。当需要吸引短期证券投资来弥补外国直接投资不足时,你就知道经济危机已迫在眉睫。既然人人都看得到这一战略在巴西失败了,为什么现在还要推行?
中国与印度
巴西和俄罗斯与中国和印度之间形成了鲜明对照。
中国的做法与俄罗斯的进口替代、依赖能源和政治对抗战略截然不同。过去几十年,中国制造业部门三分之二的就业岗位是在外国公司创造的。生产率通过引进技术得到提高,产品面向全球市场出口。对外资所有权的开放也带来了软技术转移,例如更完善、更透明的治理模式。
我相信,中国政府会应对我们目前看到正在展开的信贷繁荣—萧条周期。中国家庭负债水平较低、国内储蓄率较高,且经常账户状况良好,因此经济应具有韧性。如果看看中国政府和中国银行如何应对21世纪初的金融危机,那么可以合理预期,必要时它们会采取有力而务实的政策应对。
与巴西和俄罗斯的另一个重要区别是,中国政府已明确表示,它认同推进结构性改革的必要性。更多运用市场价格配置资源、减少对补贴性国有企业(SOE)的依赖、加强产权保护,以及增加研发投资,都是政府战略的重要组成部分。
印度和中国都强调基础设施投资,但它们与巴西和俄罗斯的区别在于,前者将投资与更开放的市场和改革相结合,而不是用投资替代降低营商成本及其他结构性改革。基础设施与结构性改革相结合,可以增强生产能力。若以基础设施投资掩盖结构性问题并人为支撑国内需求,最终将导致财政危机和经常账户危机。
金砖国家有许多问题需要闭门讨论。金砖之间出现了一道裂痕;若没有根本性的结构改革,这道裂痕将难以弥合。
本文发表并不代表世界经济论坛认同其中观点。
要持续关注议程 请订阅我们的每周通讯。
作者:安德斯·博里是一位瑞典经济学家和政治家,曾任瑞典政府财政大臣。他是世界经济论坛全球金融体系倡议主席。
图片:俄罗斯总统弗拉基米尔·普京(左)、印度总理纳伦德拉·莫迪(左三)、巴西总统迪尔玛·罗塞夫(中)、中国国家主席习近平(右四)和南非总统雅各布·祖马(右二)于2015年7月9日在俄罗斯乌法的金砖国家峰会欢迎仪式后步行。乌法正在举办金砖国家峰会和上海合作组织(SCO)峰会。路透社/谢尔盖·卡尔普欣




