在财富不平等日益加剧的背景下,美国是否应考虑从所得税转向累进消费税,以应对这一问题?长期以来,许多经济学家出于效率和简便的考虑,一直青睐以基于消费的税收制度来筹集收入。然而,尽管偶有人大力支持,这一主张在政治上始终未能获得推动力。现在是否到了重新思考的时候?
转换制度的主要反对意见之一是,这需要一个可能十分复杂的过渡安排,以避免惩罚现有财富持有者——他们在动用已缴纳过所得税的积累储蓄进行消费时将被征税。然而,在财富不平等日益加剧的环境中,这一缺陷或许反而是一种优点。此外,消费税制度的一大优势在于,它不对储蓄征税,同时也使企业有更大的投资动力。
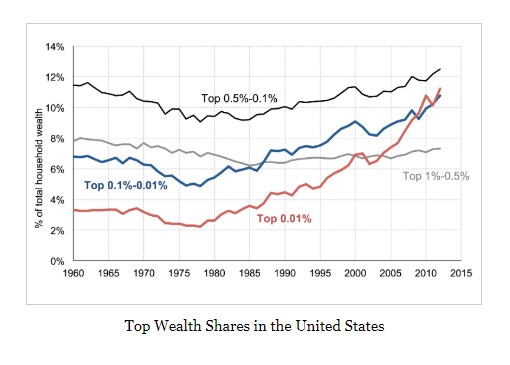
当然,应对财富不平等还有其他更为直接的思路。美国参议员伊丽莎白·沃伦(Elizabeth Warren)提出,对美国最富有的75,000个家庭征收一项超级富豪税,即对财富超过5000万美元的家庭每年征收2%的财富税,对亿万富翁则提高至3%。沃伦这一大胆提议在经济学界引发了激烈争论,焦点在于该税究竟能带来多少税收收入。加州大学伯克利分校的伊曼纽尔·赛斯(Emmanuel Saez)和加布里埃尔·祖克曼(Gabriel Zucman)——不平等研究领域的重量级人物——已表示支持沃伦的方案,并估计其在十年内可筹集近3万亿美元。多位知名超级富豪也表示赞同。
但哈佛大学的劳伦斯·萨默斯(Lawrence Summers)——前美国财政部长,也是公共财政领域的权威人物——认为此类估算过于乐观。萨默斯与其合著者、宾夕法尼亚大学法学教授娜塔莎·萨林(Natasha Sarin)提出,实现同一目标的更佳途径是推行一系列更为传统的改革措施,包括提高企业所得税税率,以及取消超富家庭通过遗产转让规避资本利得税的能力。
这场辩论仍在继续。尽管财富税的道德依据可能十分有说服力,但从历史上看,它一直难以奏效,难以从中获得可观的税收收入。但赛斯和祖克曼坚持己见,认为这在很大程度上取决于美国国税局为执行该税所获得的资源。无论如何,双方在目标上是一致的,而这场辩论的总体走向也预示着,若沃伦这样的进步派人士赢得美国总统大选,将会出现怎样的局面。
我并不反对沃伦的方案,也不反对萨默斯与萨林的思路,但两者在实施上都较为复杂。何不借助一个更好的制度来实现同样的目标?这样的制度能获得更广泛的支持,因而也更具持久性。
早在20世纪80年代中期,斯坦福大学的罗伯特·霍尔(Robert Hall)和阿尔文·拉布什卡(Alvin Rabushka)就提出了一种本质上是增值税(VAT)变体的方案,该方案将工资收入单独区分,并实现了更强的累进性(普林斯顿大学的戴维·布拉德福德(David Bradford)在其改进方案中进一步强化了这一点,并将其命名为“X税”)。消费税(它并非销售税,而是利用与现有税收体系所需类似的信息)简单而优雅,每年可在无谓的会计成本上节省数百亿美元。重要的是,这些方案设有较大的免税额,使低收入家庭完全无需纳税。
但与其为低收入家庭设立免税额,该制度也可以通过提供大额一次性转移支付(如全民基本收入)来实现累进性,这一思路正如所建议的,由葡萄牙杰出的宏观经济学家伊莎贝尔·科雷亚(Isabel Correia)提出。她估计,其方案将同时带来更高的增长和比现行税制更大的收入平等。科雷亚的分析着眼于长期,但只要过渡安排设计得当、足以保护小型家族企业,短期内同样有望实现收益。
当然,就公平而言,很大程度上取决于转移支付和免税额的规模,以及税率设定的高低。迄今为止,支持转向累进消费税的主要是少数共和党人(不过,一个变体曾得到自由派标志性人物比尔·布拉德利(Bill Bradley,新泽西州前美国参议员)的倡导。具有讽刺意味的是,这一理念未能获得更广泛共和党支持的原因之一,在于保守派认识到,消费税的效率如此之高,以至于政府可能过于轻易地筹集资金以扩大社会计划。
与此同时,左翼中的许多人对这一理念做出了条件反射式的回应,认为消费税必然是累退的,因为销售税是累退的。他们没有认识到,累进销售税完全可以以截然不同的方式实施。8
当然,联邦税制的任何重大改革都会产生复杂影响,包括其与州和地方税收制度相互作用所产生的影响。而且,美国国会很可能天生倾向于维持一个充斥大量漏洞和豁免条款的复杂税制,因为这使议员们能借此对潜在捐助者施加影响。但正因如此,更应抓住机会理顺税制,同时帮助缓解财富不平等。