本期定期综述由世界经济论坛经济增长与转型负责人带来全球经济领域的重要新闻与动态。
头条新闻:美国重启大规模关税计划;贸易与投资流动继续沿地缘政治断层线重新布局;随着全球融资分化加深,发展中经济体面临日益增长的制约。
美国政策仍是全球经济不确定性的主要来源。
但随着其他国家做出回应,更深层次转型的迹象正在显现,全球贸易与金融流动也正在重构。
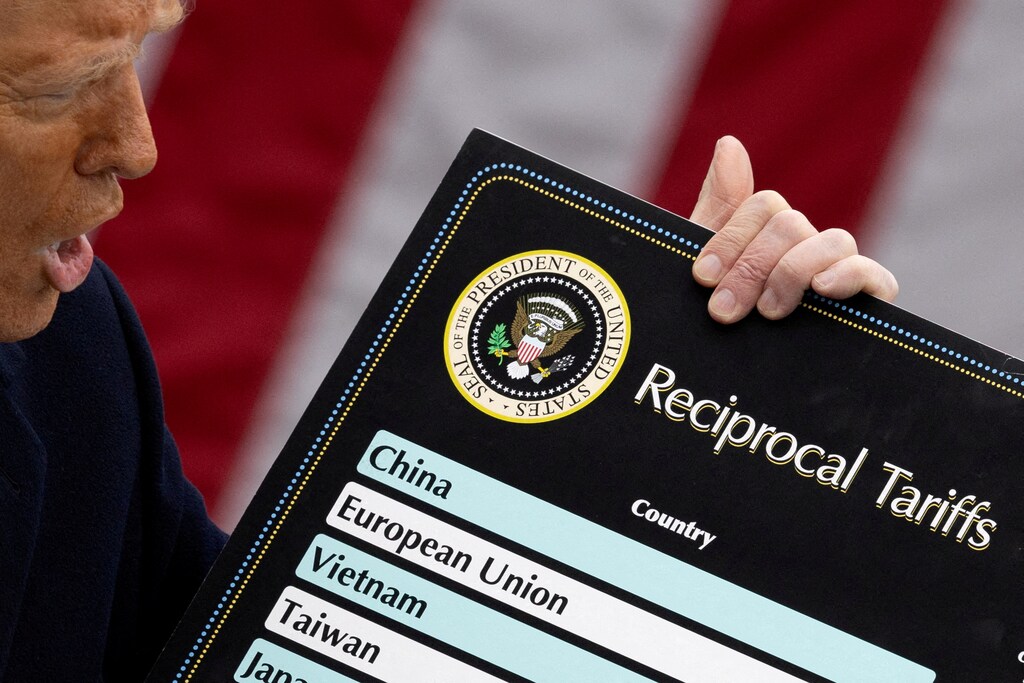
7月9日,美国为期90天的大规模关税提案暂停期结束。这些提案于4月首次宣布时曾引发市场动荡。尽管暂停期延长至8月1日,但在美国宣布将对20多个国家征收新关税、其水平大体与最初的4月提案相符。
这些措施包括重新威胁将对加拿大进口商品征收35%的关税,对欧盟和墨西哥进口商品征收30%关税,征收25%关税的对象为进口自日本和韩国的商品,并可能对巴西的所有进口商品征收50%关税。美国政府还宣布对进口铜征收新关税,并暗示若美国生产商未能在未明确的过渡期内将生产迁回美国,将对药品进口征收200%关税。
值得注意的是,这些宣布并未引发4月那样的市场动荡。
标普500指数上周仅下跌0.2%,而日本和韩国股市则小幅上涨,反映出市场的怀疑态度,即对威胁中的全部贸易措施能否落实持保留态度。然而,随着投资者如今面临的关税战线不断扩大,这种相对平静的局面或将受到考验,市场正在权衡进一步升级的影响。
未来走向仍不确定。贸易伙伴或会寻求与美国达成双边协议,以避免最严厉的措施,但一些分析人士担心,市场的温和反应可能会助长美国政策制定者进一步升级的态度,这可能带来更剧烈的冲击。可以肯定的是,政策不确定性正与更广泛的全球经济格局重组相互作用,且这一过程仍在持续展开。
地缘政治断层线重塑贸易与投资流动
随着市场保持相对稳定,面对政策不确定性加剧以及可能出现重大冲击的前景,许多政府已开始调整策略。这些努力不仅旨在缓解关税威胁的影响,也旨在应对日益碎片化的全球经济。
例如,加拿大已加快与东盟的贸易谈判,以减少对美国市场的依赖。在亚洲,韩国、印度尼西亚和越南等国正积极寻求新的贸易协定,并加强与合作伙伴的经济联系,包括欧盟和澳大利亚;据报道,印度尼西亚即将与欧盟敲定一项协议,该协议将取消大部分关税。
此类举措反映出一个更广泛的趋势:贸易流动正受到战略考量的重塑,而这种重塑远不止关税层面。最新贸易数据凸显了正在进行的结构性变化。
2025年上半年,全球贸易增长约3000亿美元,主要由美国强劲的进口和欧盟的出口推动。但尽管整体形势令人鼓舞,大部分增长却出现在发达经济体,而发展中国家的出口以及南南贸易流动则相对疲软。数据还表明,贸易集中度有所下降,近岸外包也在减少,这表明贸易正逐步从高度集中的生产网络转向政治上更为契合、更加多元化的贸易关系。产业政策分歧和地缘政治风险可能只会进一步强化这一趋势。
货币市场也开始反映全球格局的变化。尽管美国利率较高,美元却已走弱,而欧元则有所走强,这得益于欧盟内部深化财政一体化的新努力,以及投资者对更稳定替代选择日益增长的兴趣。货币信号日益通过战略协调与韧性的视角加以审视;部分欧洲官员将当前环境描述为“全球欧元时刻”,即在美元信任动摇之际,加强欧元国际地位的契机。
失衡问题在以下方面也日益明显:资本获取。发达经济体继续扩大赤字并实施大规模财政干预,而许多低收入国家则面临融资条件收紧和偿债成本上升的局面。为此,各方日益形成共识,需要更加协调的多边方法;《塞维利亚承诺》近期在该市举行的发展融资峰会上发布,提出了债务减免的新工具,并提高民间社会及地方行为体在金融治理中的参与度。
简讯
在塞维利亚发展融资峰会的报道中,经济学家认为,解决全球发展危机需要获得长期、低成本的融资。他们呼吁改革主权债务重组机制,降低较贫穷国家的借贷成本,并将资金从短期投机性流动转向生产性投资。
一份新的世界银行报告警告称,到2030年,全球近60%的极端贫困人口将生活在脆弱和受冲突影响的经济体中。这些地区面临相互交织的危机,但在持续支持和针对性改革下,它们蕴藏着尚未释放的潜力,可实现更具包容性的增长。
美国国会通过了《大而美法案》,该法案实施大规模减税和增支措施,预计未来十年将使该国公共债务最多增加5.5万亿美元。 《经济学人》解读以十张图表说明该法案可能如何加剧不平等、削弱长期增长,并大幅增加无保险美国人的数量。
上月以色列与伊朗的局势升级,包括对石油和天然气田的袭击,使本已脆弱的伊朗经济雪上加霜。该国通胀率为35%,贫困率为18%,产出持续萎缩。由于收入下降、对外贸易受到严格限制,伊朗的复苏能力受到制约。
欧盟新推出的《国防准备综合方案》旨在加快审批流程并释放资金,以支持欧洲提高国防开支。尽管重整军备可能增加多达50万个制造业就业岗位,专家警告称,若无长期订单和有针对性的再培训,这一趋势将无法扭转去工业化。