欧元区成立之初,常被(主要是盎格鲁-撒克逊)经济学家讥为一个不完整、次优的货币区。批评者认为,欧盟缺乏足够的私人和公共风险共担渠道以及要素流动性,因此不足以证明放弃货币主权是合理的(例如 Eichengreen,1992)。在生活水平趋同和货币总量稳定方面取得表面上的十年成功之后,2010—2012年的危机及随后的缓慢复苏,似乎印证了这些悲观看法。人们普遍认为,欧元提高了许多成员国货币政策的公信力;这些国家此前常依靠货币贬值来维持竞争力,但这种做法可能以牺牲关键时刻亟需的货币自主权为代价。有没有办法改善欧元区的稳定机制,同时保留共同货币带来的促进贸易和制度一体化的益处?
我认为,欧洲央行可以对部分货币政策工具进行微调,使其更贴合各国情况,同时不进行永久性转移支付,并继续完全独立于各国政府。我将这一框架称为“有针对性的通胀目标制”。它要求欧洲央行调整成员国之间的货币和信贷条件,同时保持跨境支付畅通和共同市场统一。该框架旨在使货币政策更适应非对称冲击,同时保留规则型干预带来的公信力优势,并维持长期中立以及不进行财政转移支付的承诺。
近期关于欧元区趋同和宏观经济周期稳定的讨论,体现在法德联合发表的《梅泽贝格宣言》中,重点关注设计预算工具以支持逆周期财政政策,例如跨国失业再保险计划。大多数公众和学术讨论都集中在应对危机的工具上,例如向遭受重大非对称冲击的国家提供紧急信贷额度、建立欧洲存款保险计划以完善银行联盟,以及改革欧洲稳定机制(例如参见 VoxEU 讨论由 Bénassy-Quéré 等人于 2018 年发起)。
严重金融困境可能时常爆发,但欧元区真正的深层弱点,在于“核心”国家与“外围”经济体之间生产率走势、工资通胀和价格竞争力的中期分化。欧元区成员国国内生产者价格水平的走势存在巨大且持续的差异,助长了竞争力差距、经常账户失衡以及外部公共和私人债务累积;与此同时,“南欧”经济体的公共和私人储蓄下降,却没有相应投资于能够创造出口的可贸易部门。由于“突然停止”发生时无法通过汇率调整,这些失衡进而导致内部贬值和痛苦的财政整顿,也使外部负债再融资更加困难(例如 Schmitt-Grohé 和 Uribe,2016)。
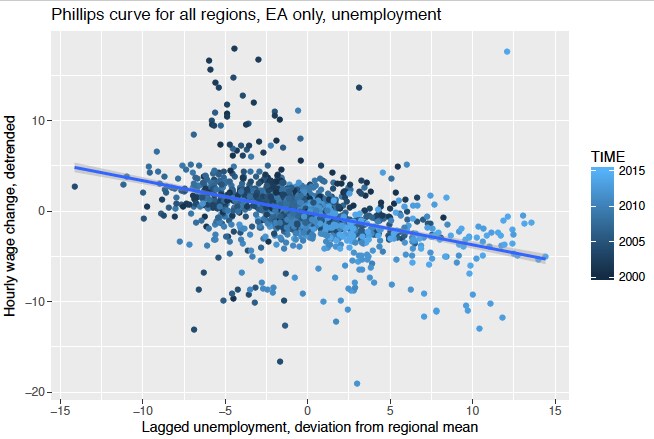
货币政策有助于稳定商业周期中的短期需求波动。然而,欧洲央行面临的一个关键两难在于,其职责要求它稳定欧元区的总体价格水平,却不考虑地区间的差异。用 Farhi 和 Werning(2017)的话说,在货币联盟中,中央货币当局的最优做法是将总体劳动楔子设为零,但它不得不让各国劳动楔子偏离这一有效水平。事实上,我在一篇近期论文(Levy,2018)中提供的证据表明,各国乃至各地区失业率的差异与工资走势分化相关,这说明“菲利普斯曲线”既在地方层面发挥作用,也在欧元区总体层面发挥作用(见图 1)。
图 1欧元区 250 个 NUTS-2 地区经去趋势处理的同比时薪变化与滞后失业率(去均值)的关系
有人认为,这些分化的走势表明,有必要重新掌控汇率杠杆并退出欧元区。另一些人则提出,鉴于价格和工资存在黏性,需要采取旨在模拟货币贬值所带来价格调整的财政政策,例如结合降低工资税的增值税政策(Farhi 等人,2013)。这些改革提议将货币当局稳定欧元区总体通胀走势的目标视为既定前提,并认为因此必须退出欧元的“金色紧身衣”,或者辅以激进的逆周期财政政策或风险共担。作为后一种做法的补充,我认为“有针对性的通胀目标制”或有助于抵消特定国家的总需求冲击。
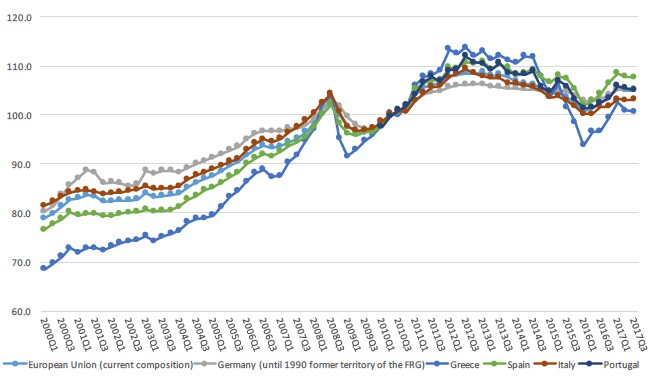
在国内宏观经济状况显示总需求疲弱的国家,欧洲央行应加大(相对)宽松干预力度。对于长期再融资操作和直接干预资产市场的“量化宽松”政策,应允许欧洲央行根据针对总需求状况的逆周期指标,调整其在各国国内金融市场之间的资产购买权重。具体规则可以是:对于通胀或名义支出增速低于其中期平均水平的国家,欧洲央行增加资产购买额度;例如,经季节调整的最近一个季度数值低于过去八个季度的平滑值时,即可如此操作。这种平滑规则确保货币条件只能暂时、有针对性地放宽,不会对价格水平趋势增速较低的国家形成永久性隐性转移支付。与针对国家的消费者价格通胀相比,有针对性的目标规则应以生产者价格通胀差异为依据(见图 2)。事实上,正如 Gali 和 Monacelli(2008)所示,各国生产者价格指数(PPI)通胀是衡量国内价格失衡的一项关键指标;消费者价格通胀则会受到联盟内部进口价格走势的影响。
图 2欧洲部分经济体的生产者价格指数,季度数据(2010=100)
这种“有针对性的目标制”或可克服欧洲央行近期使用非常规货币政策干预时面临的局限。欧洲央行确实曾按照其股权分配中的“资本金认缴份额”,在成员国之间分配针对公共和私人负债的量化宽松资产购买,以确保分配机制独立且基于规则。这一机制导致欧洲央行大量购买德国资产,尽管德国放宽信贷和货币条件的需求较小。我认为,欧洲央行本可以继续采用基于规则的方式,同时使用上述形式的逆周期规则,更积极地将目标指向宏观经济状况较弱的国家。
在危机时期,最迫切的需求可能是通过有针对性的通胀目标制来调整非常规干预。不过,它也可以适用于常规商业周期,例如依据近期价格水平走势,采用类似的逆周期规则,微调各国的流动性供给。举例而言,各成员国主权债务在公开市场操作中的折价率(它决定了这些债务的流动性价值)可以根据近期通胀走势进行调整。
针对我提出的有针对性的通胀目标制,可能有三项主要批评:
第一项批评来自这样的风险:如果确实需要进行价格调整(例如德国通胀上升)以重新调整实际汇率,那么“有针对性的目标制”会延缓这一过程。然而,如果失衡的主要来源是非对称总需求冲击,这一批评就不完全成立;若确实如此,有针对性的货币干预便有其作用,就像逆周期财政政策一样。
有人可能还会认为,生产者价格通胀并非衡量产出缺口的最佳指标,名义国内生产总值或主权利差能更准确地反映国内宏观经济状况。这种看法或许确有道理,但有针对性的通胀目标制更接近欧洲央行当前在总体层面以消费者价格指数为目标的职责,因此既更容易通过传统政策工具实施,也较不可能需要引发争议的条约修改。
最后,有人可能会说,改革欧洲央行的资本金认缴份额或折价政策,对货币政策立场的影响可能并非一阶效应。无论如何,这一反对意见虽有道理,但众所周知的不可能“三元悖论”(一个国家无法同时拥有自主货币政策、自由资本流动和固定汇率)从机制上限制了欧元区货币政策适应各国国情的空间。然而,这并不意味着无所作为胜过有所作为。在其职责范围的制度约束之内,欧洲央行应尽可能使货币政策立场适合各国的具体情况。这样既能支持国家层面和欧盟整体层面的逆周期财政政策,也能回应当前对货币联盟的批评,从而为实施长期结构性趋同政策争取一些喘息空间。




