对通货紧缩——商品和服务价格下跌——的担忧,在近期的政策讨论中一直备受关注(参见 Cochrane 2014、Muellbauer 2014、The Economist 2015 等)。这场辩论受到一种根深蒂固观点的影响:无论情境如何,通货紧缩都是一种经济病症,会阻碍任何可持续且强劲的扩张。
然而,将通货紧缩与经济疲弱近乎本能地联系起来,并非显而易见。若将通货紧缩视为一种症状,它不仅可能源于总需求不足,也可能由供给增加所致,而供给增加会推动产出上升。若将其视为一种成因,通货紧缩可能有害——例如推高实际工资和失业率、提高债务的实际价值(债务通缩),或促使消费者推迟支出——但也可能有益,例如提高实际收入和财富,并增强出口商品的竞争力。通货紧缩的代价归根结底是一个需要实证回答的问题。
此外,商品和服务价格通缩的影响事前并不明确,而资产价格“通缩”——即资产名义价值下跌——的影响则不同。众所周知,在商品和服务价格既定的情况下,资产价格通缩表现为股票和房地产价格下跌,会侵蚀财富和抵押品价值,并可能削弱需求和产出。商品和服务价格通缩往往与资产价格通缩同时发生。因此,人们可能会错误地把后者造成的代价归因于前者。
数据方面的限制迄今使这些问题难以得到解答。在我们最近的论文中(Borio 等,2015),我们基于一个新构建的数据集向前迈出了一步。该数据集涵盖超过140年(1870–2013年)以及最多38个经济体。具体而言,数据包括股票和房地产(住房)价格以及债务信息,部分依据 Schularick 和 Taylor(2012)的研究;住房价格数据则还参考了 Knoll 等人(2014)的研究。结果相当引人注目。
价格通缩与产出增长:有关联吗?
我们将商品和服务价格通缩简单定义为相应价格指数下跌(此处消费者价格指数为 CPI)。我们还区分持续性和暂时性价格下跌,因为前者预计代价更高。我们将持续性通缩界定为价格至少五年低于此前峰值的时期。1
图1从整体上展示了通缩的历史情况。通缩并不罕见;在我们的样本中,各国处于通缩状态的时间约占18%(按年份计)。众所周知,第二次世界大战前通缩非常普遍。持续性通缩大多发生在那一时期,战后仅出现过四次(日本两次、中国和中国香港特别行政区各一次)。尽管如此,即使在战后时期,暂时性通缩也并非罕见;我们的样本中,通缩年份远超过100个。
图1:通缩并不罕见
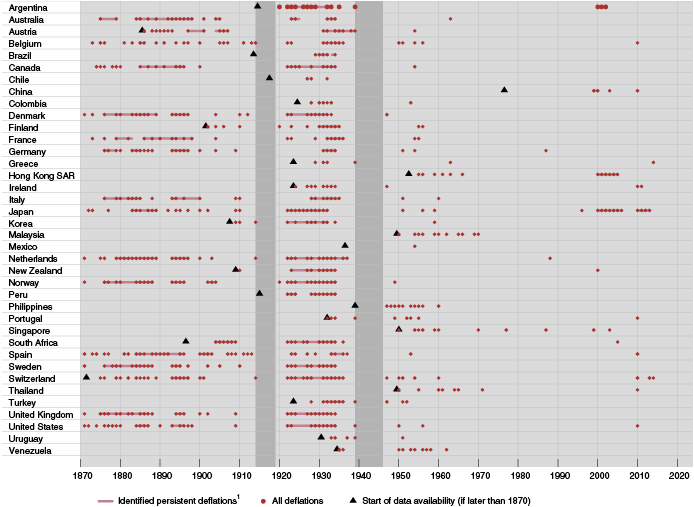
1 商品和服务价格(消费者价格)的持续性通缩,界定为价格峰值之后的时期;该峰值与五年移动平均值的转折点相关,且峰值水平高于此前和此后五年的价格指数水平。谷值界定为峰值之后价格指数的最低读数。
来源:Schularick 和 Taylor(2012);Global Financial Database;International Historical Statistics 1750–2010;各国数据;作者计算。
对通缩与增长(按人均计)之间联系的初步评估,并未显示出明确的负相关关系。比较所有通胀年份和通缩年份后可以看出,总体而言,通胀年份的增长仅略高一些(表1)。平均增长率的差异在两次世界大战之间的年份最大且具有统计显著性,尤其是包含大萧条的1929–38年间(约4个百分点);其他时期的差异则小得多。两次世界大战之间的经历影响了全样本结果。事实上,战后时期通缩年份的增长率反而更高,为3.2%,而通胀年份为2.7%。
表1:商品和服务价格通缩与人均实际 GDP 增长(38个经济体,1 1870–2013年,年度数据,百分比)

1 如图1所列。2 人均实际 GDP 增长。3 通胀期间与通缩期间人均实际 GDP 平均增长率之间的差异。4 */**/*** 表示在10%/5%/1%的显著性水平上拒绝均值相等。5 持续性通缩界定为价格峰值之后的时期;该峰值与五年移动平均值的转折点相关,且峰值水平高于此前和此后五年的价格指数水平。谷值界定为峰值之后价格指数的最低读数。
来源:Schularick 和 Taylor(2012);Global Financial Database;International Historical Statistics 1750–2010;The Maddison Project;各国数据;作者计算。
同样,考察持续性通缩发生后人均增长的变化,我们发现两者联系较弱(图2)。虽然峰值后的五年平均增长率大多较低,但差异只有在两次世界大战之间的年份——大萧条发生的时期——才达到3.6个百分点且具有明确的统计显著性;这一子时期似乎也主导了全样本结果。古典金本位时期的差异为0.6个百分点,但不具有统计显著性。事实上,战后时期价格峰值后的五年平均增长率甚至高出0.3个百分点,尽管这一差异并不具有统计显著性。此外,只有在两次世界大战之间的年份,产出才在峰值后实际下降。古典金本位时期温和的产出表现,使此前研究者将此类通缩称为“良性”通缩(Bordo 和 Redish 2004;Atkeson 和 Kehoe 2004;Borio 和 Filardo 2004;Bordo 和 Filardo 2005)。据此,战后通缩也可以作同样的评价。
图2:持续性商品和服务价格通缩造成的产出代价1(38个经济体,2 1870–2013年,变动的峰值3年份 = 100)

注:图中数字表示价格峰值前后人均实际 GDP 增长率的五年平均值(百分比),以及两个时期的差异(百分点);*/**/*** 表示在10%/5%/1%的显著性水平上拒绝均值相等。括号内为纳入计算的峰值数量。所纳入的数据涵盖具有完整五年走势且不受1914–18年和1939–45年观测值影响的峰值。西班牙内战期间的观测值(1936–39年)也予以剔除。
1 对每个经济体而言,分别对各峰值前后五年的 CPI 和人均实际 GDP 读数序列取简单平均,并将峰值重新设定为100(记为第0年)。2 如图1所列。3 峰值的定义见图1。
来源:Schularick 和 Taylor(2012);Global Financial Database;International Historical Statistics 1750–2010;The Maddison Project;各国数据;作者计算。
价格通缩与资产价格通缩:哪一种代价更大?
考虑资产价格通缩后,通货紧缩与增长之间的弱关联会在多大程度上发生变化?如果有变化,这种关联只会变得更弱;证据也印证了资产价格的预期作用。
如果我们通过简单的多元回归考察 CPI 和资产价格所有上涨与下跌年份,结果便是如此(未显示)。这再次表明,通缩与增长之间的负相关关系仅在大萧条期间可见;相反,在全样本和大多数子样本中,产出增长与资产价格变化呈显著正相关。2 战后时期,这种关联与房价尤其密切。
如果考察持续性通缩,结果实际上更加鲜明。这里,我们考察 CPI 和资产价格指数各自达到峰值后产出的表现(图3)。3 我们发现,持续性 CPI 通缩发生后增长的变化,在统计上始终不显著,战后时期的短期范围除外——不过在这一时期,通缩似乎带来了更强劲的产出增长。相比之下,股票和房地产价格达到峰值后,产出增长总是以具有统计显著性的方式减弱。若按表面结果来看,股票和房地产价格峰值之后的产出放缓幅度都相当大。例如,在全样本中,两类资产价格的放缓幅度相当接近——到五年期结束时,累计增长约低10个百分点。
图3:价格峰值后人均产出增长的变化1(百分点2)

注:估计的回归方程为:,其中 y 为人均实际 GDP 的对数水平,而 分别为 CPI、房地产和股票价格峰值。空心圆表示系数不显著,实心圆表示系数至少在10%的水平上显著。估计效应以样本均值(国家固定效应)以及相应其他价格峰值的效应为条件(例如,估计 CPI 峰值后 h 年累计增长变化时,需以房地产和股票价格峰值后的估计变化为条件)。
1 图中显示的是价格峰值后与峰值前 h 年累计增长之间的估计差异。2 将估计的回归系数乘以100,以获得以百分点表示的效应。
来源:作者计算。
高债务的存在会带来什么不同?换言之,有证据表明高债务会加剧通货紧缩的危害吗——也就是 Fisher(1993)所说的“债务通缩”?
这一点很难从数据中发现,但房价与债务之间确实显现出一种有害的交互作用(未显示)。具体而言,我们检验价格峰值后的增长变化是否取决于峰值时公共债务和私人债务的水平。几乎没有证据表明 CPI 峰值存在这种关系。相比之下,当某种“过度”私人部门债务指标与房地产价格下跌交互作用时,增长放缓似乎要大得多。
结论
我们的历史分析证据对一种主流观点提出了疑问:商品和服务价格通缩即使具有持续性,也总是有害的。证据表明,资产价格通缩,尤其是战后时期的房价通缩,危害更大。此外,证据提醒我们,不应想当然地认为,债务与商品和服务价格通缩的交互作用——而非债务与房地产价格通缩的交互作用——在过去的经济疲弱时期发挥了重要作用。
不可避免的是,我们的结果存在重要的注意事项。数据集仍可进一步改进。我们只关注了产出代价的少数几个驱动因素。战后持续性通缩的案例也很少。目前,债务水平相对于 GDP 已达到或接近历史高位。因此,对于未来,不应轻率地下笼统结论或作出确定推断。
即便如此,这项分析确实提出了若干与政策相关的考量。
首先,如果把大萧条视为通货紧缩的典型案例,并据此推断通缩代价,会产生误导。
从产出损失来看,那一时期是个例外;此外,这些损失的规模可能与其说是由价格水平本身下跌造成,不如说是受到其他因素影响,包括资产价格急剧下跌及其引发的银行业困境。
其次,更一般地说,在制定应对通缩的政策时,了解背后的驱动因素以及当局可用工具的有效性,至关重要。
这有助于更好地识别其中的益处和风险。
最后,政策制定者有理由比以往更加关注金融周期——即资产价格,尤其是房地产价格的繁荣与萧条,以及私人部门信贷的变化(Borio 2014 a,b)。
本文由以下机构合作发表: Vox EU。本文的发表并不意味着世界经济论坛认可其中的观点。
关注议程动态, 订阅我们的每周简报。
作者:Claudio Borio 是国际清算银行货币与经济部主管。Magdalena Erdem 是国际清算银行(BIS)货币与经济部研究与统计部门的高级研究分析师。Andrew Filardo 是 BIS 货币政策主管。Boris Hofmann 是国际清算银行货币与经济部高级经济学家。
图片:2012年5月11日,一名男子在东京一家经纪公司外查看股票行情显示屏。REUTERS/Toru Hanai




