货币联盟向来是一场宏大的赌博。它为一个本身并非国家的广阔地区设立了欧洲央行——这是一个承担政府职能、却不代表任何特定政府的跨欧洲机构。
欧元的奠基者们并未预见到这一特殊性所带来的全部影响。事实上,欧元区每一次扩容都自动导致欧洲央行理事会规模扩大,却未充分考虑治理和货币政策制定日益增加的复杂性,包括政府融资条件或私营商业银行再融资等问题。要克服这些根深蒂固的治理问题,必须对欧元体系进行根本性改革。此项改革的核心要素,必须是重新划定构成欧洲央行的各国央行的边界。
在货币联盟中,国家利益会随时间推移而出现分歧,正如地区利益会出现分歧一样。自欧元项目启动之初,经济学家便警告称,单一货币政策本身就是一种风险来源,尤其是在需要进行调整、而货币贬值已不再可行的时候。货币联盟中的调整是痛苦的——欧洲外围地区的发展已清楚地表明了这一点——因此,首要任务是防止此类错配从一开始就出现。尽管有这些警告,欧洲政界人士仍坚持采用一套存在根本性缺陷的制度。
共同货币政策必须超越各国的个别关切而制定。然而,由于欧元区各国央行对欧洲央行的货币政策有着重大影响力——事实上,它们拥有欧洲央行——它们也构成了重大风险来源。
一个例子是,众所周知,它们不愿对成员国私营银行用于发放贷款的抵押品价值施加“折扣”(haircut)。
这是政府借贷为数不多的天然制动器之一,尤其是在政府借贷由鲁莽的财政政策驱动时。从这个意义上说,欧洲央行本应更早地踩下这一刹车——早在21世纪00年代中期,南欧国家竞争力下降、政府却未采取行动限制国内支出的情况已十分明显。
按照常理判断,以希腊银行为例,早在2003至2004年,由于其政府和私营部门已经过度负债,它们就应当受到这一约束。当时若限制流向希腊银行及其他放款机构的信贷,本可放缓总需求以及已在显现的竞争力恶化。当时备受时任行长特里谢(Trichet)赞誉的单一利率政策,向市场发出了恰恰错误的信号。
一旦市场看清局势,此前能够以与德国相同条件借贷的政府,其竞争力便急剧恶化。等到那时,为时已晚。调整之后,欧洲央行一心忙于稳固整个金融体系的财务健康,以至于即便各国政府的评级、债券收益率和信贷可得性此时已出现显著分化,它也无力对任何单一国家施加严格的“折扣”。
简言之,通过各国央行实现的货币政策再政治化,对欧元区的进一步经济一体化以及中立(不分国别)的货币与信贷政策构成了重大风险。
如何修复这一体系
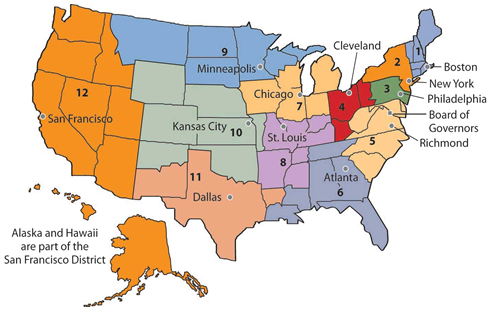
合乎逻辑的补救办法,是参照美国联邦储备体系的模式重新设计欧洲央行(见图1)。地区联邦储备银行所覆盖的区域广阔,其范围不仅超出美国各州的边界,有时甚至会将某些州一分为二。
联邦储备区之间确实会出现国际收支问题和竞争力错配,但它们属于非政治性问题,不受州立法机构压力的影响。
这些问题与各个州的财政状况几乎毫无关系,而地区储备银行对某个州实施救助也并非可行选项。
图1。美国联邦储备体系的十二个储备区
美国49个州已通过宪法性限制,禁止以赤字为经常性支出提供资金,这意味着这种不救助政策是可信的。
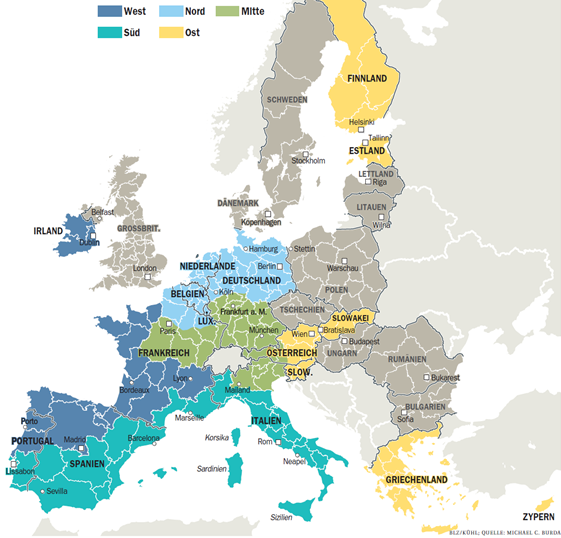
图2展示了一个示例,即依据欧盟现有的行政区域(NUTS-2)对欧元区的货币管理权进行重新划分。这种有意跨越较大国家国界的欧洲央行重组,将有助于重新建立中立且政治独立的货币与信贷配置机制。
代表各区的理事会成员人数可根据人口或国内生产总值确定。
新欧洲央行的管理机构在经各国当局提名后,可获得欧洲议会的民主合法性认可。
图2。对欧元区进行重新划分的一项提案
较小的国家非但不会受到惩罚,反而将从较大成员国自然霸权的削弱中获益。现行失效体制的遗留问题——即各国央行资产负债表上的Target-2账户——可按NUTS-2人口或国内生产总值份额,按比例重新分配至新的欧洲央行各区,并将立即失去其政治意义。
消除国家对货币政策的影响,将提高货币联盟的效率和运行能力。对成员银行的央行信贷配置而言,一个中立、以市场为基础的框架是运行良好的银行业联盟不可或缺的。依据信用状况对欧洲央行银行再融资实施严格的折扣规则,将迫使成员国对本国财政施以更严格的约束,从而有助于可信地回归《欧洲条约》的不救助原则。若从一开始就对抵押品和杠杆实施公正一致的限制,过去五年间Target-2失衡的激增本可避免;这一做法还能使地方利率与资金失衡相匹配,并遏制爱尔兰和西班牙正在形成的泡沫。长期再融资操作和直接货币交易计划等以国家为导向的救助措施将成为过去。各国央行公开游说——正如我们在德意志联邦银行的案例中所见——反对所谓独立的欧洲央行货币政策措施,也将不复存在。
结语
这一步将是欧洲一体化进程中最艰难的一步,同时也意味着对单一货币项目作出更大的承诺——这无异于一次真正的“渡过卢比孔河”。然而,为确保真正独立和中立的货币政策拥有可持续的未来,并符合欧洲央行长期的物价稳定使命,这一步是不可或缺的。若不在货币政策去政治化方面迈出可信的步伐,欧元现行形式在未来几年恐难经受住宏观经济冲击。
本文首次发表于 voxeu.org。
作者: Michael Burda,柏林洪堡大学经济学教授,欧洲经济政策研究中心(CEPR)研究员。
图片:一个交通标志立于欧洲央行新总部建筑工地前。路透社/Ralph Orlowski摄。




