2010年以来,中国经济增速已明显放缓,而且还可能进一步下滑——这一前景不仅在中国境内,也在中国境外牵动着投资者和市场的神经。在全球经济的许多传统增长引擎(例如美国)仍处于低速运行之际,中国的表现正变得日益重要。
但如今,中国出口及制造业相关指数的增长率已经下降,这主要归因于外部需求疲软,尤其是欧洲需求疲软。与此同时,中国当局正在收缩另一大增长驱动力——公共部门投资。低回报项目似乎能够创造总需求,但其可持续性很快便被证明不足。
政府正在运用多种工具抑制投资需求,包括金融部门的信贷约束。从本质上看,与公共部门投资融资相关的政府担保正在被撤回,这本应如此。
然而,为规避国有主导的金融体系的限制,影子银行体系已经发展起来,并带来新的风险:经济扭曲;依赖过度杠杆推动消费、房地产、企业和政府部门的增长;以及监管不足带来的隐患。因此,投资者担心中国可能滑入过度杠杆的增长模式,而这一模式已令许多发达经济体付出惨痛代价。
关于国内消费作为中国未来增长驱动力的讨论已有很多。但 林毅夫,这位前世界银行首席经济学家有力地主张,投资将并且应当仍然是关键增长驱动力,而中国增长模式中的国内消费不应被推向其自然极限,陷入一种建立在居民债务不断攀升基础上的高杠杆模式。
这看似正确。风险在于,林毅夫的警告可能被解读为坚持投资主导模式的理由,而这将意味着更多低回报的公共部门项目以及部分行业的产能过剩。创造增长的正确目标,是基于消费与高回报投资的合理组合所形成的国内总需求。
分析师和投资者至少有两项相关担忧。其一是,面对增长放缓,决策者将诉诸过度投资或过度杠杆(或两者兼有),从而引发不稳定。其二是,他们两者都不采取,且尚未启动任何替代性增长引擎,从而导致经济长期放缓,在国内引发难以预料的政治后果,并在国外产生严重的经济后果。
简言之,许多投资者感到不安,是因为他们看不清中国未来的增长故事。这一故事肯定比之前的故事更加模糊,而之前的故事已无法重现。
这些担忧无法迅速消除。唯有时间、今年秋季将公布的政策落实与体制改革,以及实际经济表现,才能最终给出答案。
增长模式的转变(如果成功)将在数年内逐步发生。因此,人们应关注的是朝着正确方向的动向,而这些方向相当清晰。
其一是比较优势的转变。收入提高需要生产率提高,这意味着在经济的可贸易部门和不可贸易部门中,都要提高资本与人力资本的密集度。
在可贸易领域,人们应关注结构性变化,以及产出向全球供应链中附加值更高的环节转移。在此过程中,创新及支撑创新的条件(包括竞争以及市场的自由进入和退出)发挥着重要作用。如果决策者选择以受内外部竞争保护的大型国有主导部门为基础的模式,创新目标将难以实现,并将不利于未来增长。
与此同时,不可贸易领域应当增长。随着中国变得更加富裕,其中产阶层不仅会购买更多汽车、电子产品和家电等可贸易商品,还会购买住房以及大量不可贸易服务。要有效回应这一庞大且不断增长的需求来源,就需要在金融、产品安全、交通运输和物流等诸多服务领域进行监管改革,以提高供给侧的效率。
但家庭部门掌握的收入仍然过少,且储蓄率非常高。企业部门与公共部门相互交织,对收入的掌控使得投资主导的增长模式更容易被推向低回报(甚至负回报)的境地。因此,整个财政体系是中国改革议程中的关键事项,尤其是公共资本的管理。
财政改革将决定诸多事项:推动供给侧结构变革的国内收入与需求构成、各级政府之间的收支分配,以及这种分配所隐含的内在激励机制。在中国境外,改革议程的这一部分仍是最不为人所理解的。
此外,需要加强社会服务和社会保障,以扭转收入不平等日益加剧的局面。除此之外,更具包容性的增长还取决于:完成支撑现代经济建设的城市化进程;解决腐败问题及市场机会获取不平等的问题;以及积极缓解众所周知的严重环境问题。
在全球经济和外部需求的重要方面面临逆风的背景下,我认为,中国(迄今)接受增长放缓,同时其新的增长引擎逐步发挥作用,这是一个好兆头。这表明决策者着眼于长期可持续增长,并且对那些若持续使用便会形成有缺陷、不可持续的增长模式的政策变得更加审慎。
关注这些结构性变革与改革关键要素的进展,似乎是正确的立场。如果市场对中国的长期议程感到困惑或悲观,但结构变革与改革的方向是积极的,那么可能会出现在近期较为狂热的时期并不存在的投资机会。
本文观点仅代表作者本人,不一定代表世界经济论坛的观点。本文与 Project Syndicate合作发表。
作者:迈克尔·斯宾塞是诺贝尔经济学奖得主,现任纽约大学斯特恩商学院经济学教授,同时担任胡佛研究所高级研究员。
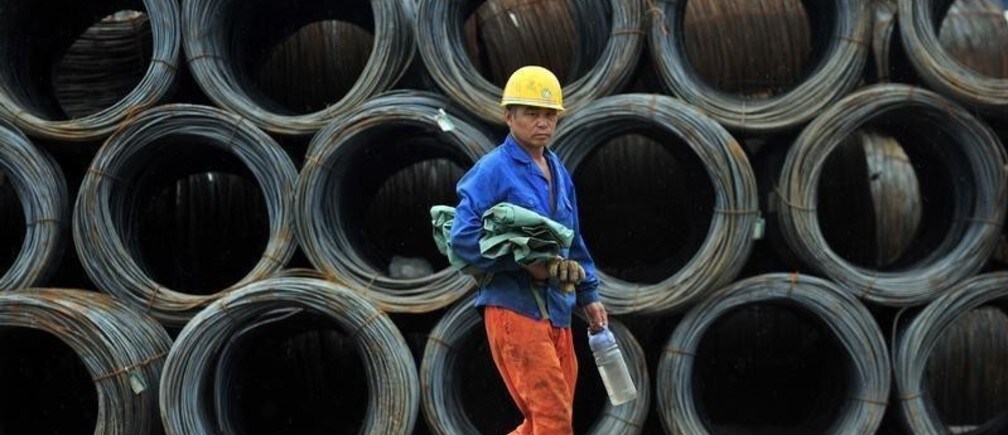
图片:一名中国工人走过沈阳成堆的钢卷 REUTERS/Stringer




