17年来首次大幅增税于4月实施,造成的损害引发了推迟下一次已安排的消费税上调的呼声,担心否则会影响 货币体制转变的可信度。但日本债务负担超过GDP的240%,数位评论人士认为,若在消费税问题上退缩,可能会使日本的财政信誉遭受致命打击。
保罗·克鲁格曼 写道,这场辩论有趣之处在于,双方都认为争论关乎可信度;但他们对眼下哪一种可信度至关重要看法不同。目前,日本正努力摆脱通缩陷阱;它迫切需要让私营部门相信,从现在起价格将会上涨,这样持有现金就不是好主意,债务也不会那么沉重。支持加税的一方担心,如果日本不实施增税,就会失去财政信誉,进而危及当前经济。
货币体制转变的可信度
雅各布·施莱辛格 写道,如果政府只专注于这一目标,反通缩行动会容易些。但政府并非如此。财务省的首要任务是遏制日本规模过大的主权债务,因此推动在今年春季通过销售税上调,并寻求明年再次上调——尽管第一次增税因抑制增长而挫败了反通缩行动。
保罗·克鲁格曼 写道,日本应当非常、非常担心在抗击通缩的斗争中失去势头。假设第二次加税导致实际GDP再次下滑,而迄今为止在抑制通胀方面取得的所有进展都化为乌有。届时日本银行还能否回来对大家说:“相信我们——这一次我们真的会在两年内把通胀率提高到2%,真的”,并让人相信?当前行动一旦停滞,日本在抑制通缩方面的可信度就会遭受致命打击。 杰伊·尚博 认为,增值税存在问题,因为它使通胀数据难以解读。
凯文·德拉姆 写道,全球三大央行显然都难以实现哪怕是2%这一温和的通胀目标。它们是不愿意,还是做不到?无论如何,这种情况持续得越久,它们的信誉就越受损。过去,人们大多理所当然地认为,央行的“可信度”与其维持低通胀的能力有关。然而如今,我们面临的却是相反的问题。
财政信誉:昔日与当下
亚当·波森 写道,对于拥有本国货币的大型经济体而言,判断财政是否可持续,艺术成分多于科学成分。伊藤隆敏曾指出,迄今为止,日本国债(JGB)交易没有崩溃或遭遇市场冲击,一个主要原因是人人都知道,最终可以提高税收。日本的税收收入占国民生产总值的比重有限,因此还有提高税收的空间。但我们正接近这样一个关口:问题已不再是日本政府在需要时能否做到,而是政府是否应从现在开始这么做。我确实认为,如今存在真正的市场风险——风险不那么在日本国债市场,而在日本股市和日元汇率。如果安倍政府犹豫过度,或未能在今年秋季承诺按计划于2015年提高税率,那么自2012年12月以来日本出现的大部分资产价格涨幅都将消失,信贷也会受到扰乱。
亚当·波森 写道,日本之所以能够长期维持如此高的赤字而未爆发公开危机,有四个原因。第一,日本的银行被促使反复大量购买政府债券。第二,日本家庭接受了这类银行购买行为导致的储蓄回报率长期偏低。第三,JGB的外国持有者很少(不到总量的8%),加之日本银行(BoJ)可能买入无人愿意持有的债券,这种组合限制了市场压力。第四,税收和政府支出占日本总收入的比重较低。
一次在充分货币抵消下实施财政整顿的实验
布拉德·德隆 理解这一论点,前提是所主张的不只是增税,而是增税并配合充分的货币抵消——通过额外的货币刺激来实现。加文·戴维斯 写道,在这种情形下,货币贬值和宽松政策将抵消明年秋季销售税从8%上调至10%的第二阶段影响,因此名义GDP至少会以3%的速度增长,公共债务与GDP之比也将开始下降。
《经济学人》 写道,黑田的刺激措施旨在让首相更容易推进结构性改革,同时提高消费税。但私人消费过于疲弱,经济目前承受不起增税。因此,安倍先生应改为宣布立法,将税率每年提高一个百分点,持续12年。加税应从经济能够承受时开始。那不会是明年。
加文·戴维斯 写道,在最近一次公告之后,日本银行现在将每年把资产负债表扩大相当于GDP的15%,并将其债券购买的平均期限从7年延长至10年。这是一项开放式债券购买计划,以美元计约为美国QE3期间债券购买峰值规模的70%。

加文·戴维斯
本文与 布鲁盖尔研究所
作者:杰雷米·科恩-塞顿是加州大学伯克利分校经济学博士候选人,也是高盛全球经济研究部的暑期副实习生。
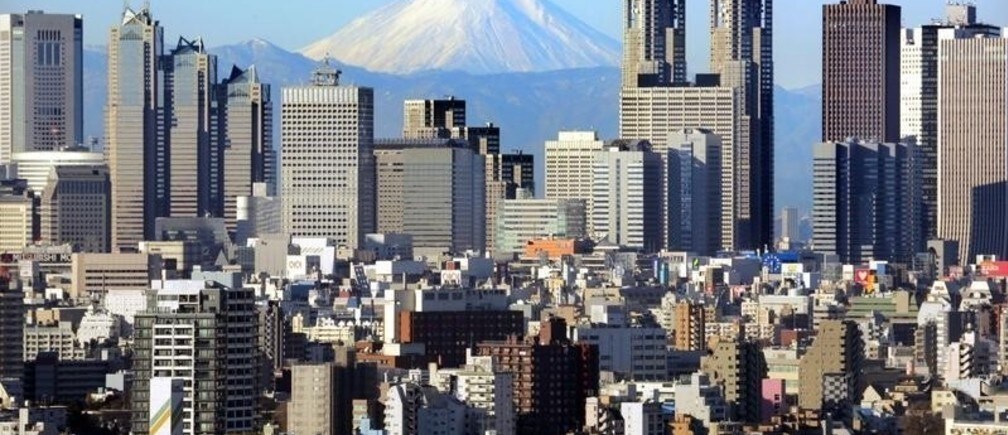
图片:2006年1月8日,在东京新宿摩天大楼之间,可以看到被白雪覆盖的日本富士山。路透社/Kimimasa Mayama。




