国际货币基金组织(IMF)指出,过去十年间,多个国家积极管理其汇率(参见Habermeier等人,2009;IMF,2012)。随着外国资本流入这些国家的规模不断扩大,巴西、智利、哥伦比亚、土耳其以及其他已宣布实行通胀目标制的新兴市场大力干预汇率,并积累了可观的外汇储备(参见Aizenman和Hutchison,2010;Céspedes、Chang和Velasco,2012)。这些政策是否是新兴经济体抵御国际市场大幅波动的良策?
巨额外债
一些积累了可观外汇储备的国家同时背负着巨额外债,尽管利差存在(参见图1)。例如,截至2011年12月,巴西政府的净资产状况日益以接近3520亿美元的外汇储备积累为主导,而其外债为2980亿美元。储备积累与外债并存是否合理?将二者相互抵消是否会更好?
图1。2010年新兴国家的外债与储备持有量(占GDP百分比)
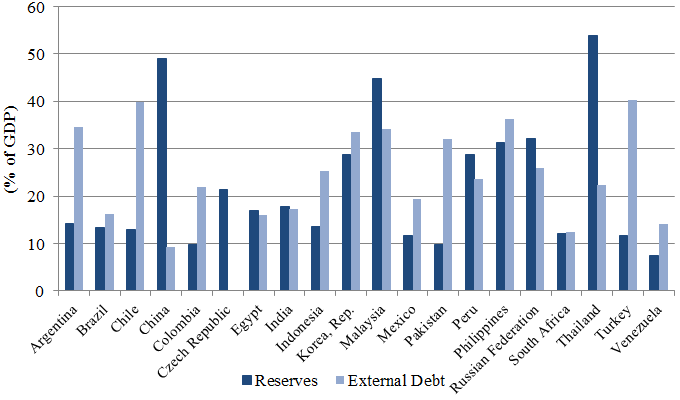
资料来源:世界银行《世界发展指标》。捷克共和国和韩国为总债务;其他国家为外债。
流入新兴市场的资本还有一个显著特征,即套利交易活动和外国投资者参与本币债券市场的规模急剧增长。国际清算银行(BIS)的数据显示,这一做法在过去十年才具有显著的规模意义。总体而言,2000年至2010年间,新兴市场国内债券所占份额有所上升(参见表1)。Burger、Warnock和Warnock(2012)的研究also记录了外国居民参与新兴市场国内债券市场的程度不断提高。这些套利交易活动是否必然对接收国新兴经济体有害?抑或新兴市场可以利用本币计价债务国际市场的这一发展——一种对“原罪”的救赎——从中受益?
表1。国内政府债务证券未偿存量(十亿美元)
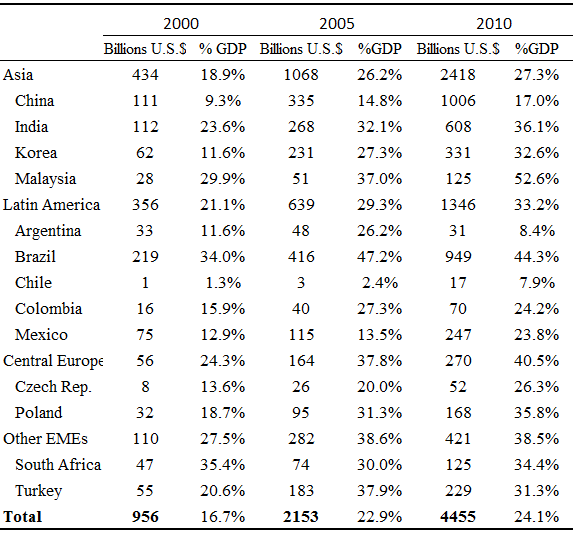
注释:在国际清算银行证券统计中,国内债务证券被定义为居民在当地市场以当地货币发行的证券;这些数据中包含少量外币发行的证券,但规模较小。央行发行的证券不计入其中。资料来源:国际清算银行,2012年(国际清算银行证券统计;摩根大通;各国国家数据)。
最新研究
Alfaro和Kanczuk(2013)重新审视了与最优汇率制度相关的这些问题,及其在新兴市场资本流动新形势下的影响。十多年前,Calvo和Reinhart(2002)提出了“浮动恐惧”(fear of floating)一词,用以描述当局不愿让名义(或实际)汇率自由波动的心态。然而,随着条件变化,关于最优汇率制度的争论仍以新的形式反复出现。事实上,关于最优汇率制度的文献所得出的结论因其假设不同而有所差异(对比示例参见Helpman,1981;Céspedes、Chang和Velasco,2004)。
为考虑当前形势,我们构建并校准了一个小型开放经济体的动态均衡模型,其中政府以本币和国际货币两种货币发行外债。国内与国际利率可能存在差异,我们对这些差异所伴随的风险进行了明确建模。在此框架下,我们考察了国内和国际冲击下不同汇率制度的最优条件。
传统的固定汇率制度虽然在面临外部冲击时较为理想,但难以持续。
例如,一连串的不利冲击最终会迫使新兴经济体放弃该制度,任其货币浮动。
然而,我们进一步发现,随着新兴国家发展本币市场,它可以实施一种“准浮动制度”(pseudo-flexible regime),即通过本币债务与外汇储备积累相结合的方式运行。
这一政策可使汇率波动较小,从而在一定程度上模拟固定汇率制度,而无需持续干预市场。无论国际冲击的类型如何,本币债务都有助于稳定消费。当国际冲击有利时,债务偿付增加,消费减少;当国际冲击不利时,债务偿付减少,消费增加。该政策在应对外部冲击时稳定波动的效果最佳,进而带来更高的福利水平。
这一结论的经济学原理(即在随机环境中,政府负债应包括或有状态证券,以实现消费(或税收)平滑)已广为人知(参见Bohn,1990;Alfaro和Kanczuk,2010)。在本研究中,债务计价货币是平滑消费的有效手段,因为债务偿付与禀赋冲击呈负相关。或许较少为人所知的是,或有偿付的潜在收益大于或有债务的收益(参见Grossman和Han,1999)。也就是说,与通过改变国际货币债务或储备数量所能实现的平滑效果相比,固定数量的本币债务能产生更强的平滑效果。
结论
因此,我们的分析为储备积累与债务并存提供了一个额外的理论依据。尽管主权国家应尽可能多地发行债务以平滑消费是最优选择,但未偿债务存在可持续性上限。持有储备或以国际利率计价(无风险)的国际资产,使主权国家能够维持相同的净债务水平,并增强其本币债务的稳定效应。所提出模型的一个重要特征是,在不利时期储备水平仍保持较高。也就是说,在我们的分析中——与政策界通常的观点相反——各国并非为在“困难”时期动用储备而大规模积累储备。相反,持续保持的大规模储备通过增强本币债务的稳定效应,充当了抵御负面外部冲击的对冲工具。
根据蒙代尔-弗莱明模型,在受到外国实际冲击的经济体中,浮动汇率优于固定汇率。其直观理解是:名义刚性使得在需要实际汇率下跌的冲击面前,调整名义汇率既更快捷,成本也更低。但如果能够抵消或至少减轻外国冲击呢?
我们的研究表明,通过以本币进行国际借款,新兴国家可以部分抵消外国冲击。结合外汇储备积累,它们可以实施一种灵活性较低的汇率制度,我们将其称为准浮动制度。该制度具有可持续性,且比其他制度带来更高的福利水平。
本文首次发表于 voxeu.org
作者: Laura Alfaro,哈佛商学院教授。 Fabio Kanczuk ,圣保罗大学教授。
图片:一名女子在巴西外汇兑换处兑换货币。路透社/Sergio Moraes。




