2010年,在世界仍感受着2008年金融危机余波之际,一个值得关注的里程碑出现了:历史上首次,全球家庭财富在金融资产与有形资产之间实现了均等分配。如今,住房、汽车、家电等有形资产在我们的 净资产中所占比重更大 ,超过以往任何时候。
与此同时,“使用权优于所有权”这一说法在许多场合都能听到,从企业董事会到社区中心皆然。其中包括共享经济平台,它们让你在需要时即可使用几乎任何东西,从自行车到宠物,而无需完全拥有。
有形资产在这一“使用经济”中发挥着关键作用。然而,目前仍缺少用于个人管理这些物品的平台:个人无法便捷地随时间对其所拥有(并可能希望共享)的物品进行整理、估值和保护。
你的数字尾迹
历来,企业掌握着人们购买了什么、拥有什么的信息。亚马逊知道,大型连锁卖场知道,信用卡公司和其他中介机构也知道。近来,Facebook等社交关系图谱和Pinterest等体现理想追求的图谱也略有所知。但一个简单的事实依然存在:人们大多与自身所拥有之物的有意义信息相脱节。因此,他们无法清晰描绘自身财富的全貌,也无从谈起如何保护它。90%的千禧一代完全没有任何保险,这也就不足为奇了。
然而,得益于新技术,以及共享经济所催生的各类平台,如今有可能重新思考谁能够、并且应当获取这些信息。试想这样一个世界:你所拥有之物的相关数据——其来源、价值、维修记录——汇聚于一处。试想你能够找到其他有意使用、分享,或在你不再需要时购入它的人。试想追踪你每笔交易所产生的数字尾迹,并拥有一个属于你自己的物品个人云端。
冰山一角
这一世界比你想象的更近,它为创业者和保险公司提供了前所未有的机遇。一方面,我们正处于为共享使用交易开发定制化保险产品的早期阶段,例如 RelayRides 与 Getaround等点对点汽车共享平台所提供的产品,以及按次付费保险,提供方包括 MetroMile。另一方面,这些案例只是冰山一角。更进一步,如果我们能够拆分内容物保险,从提供全天候保障(由所有者全额支付)转向提供“在您需要的时间和地点,为重要之物提供风险保障”(由需要使用的人付费),又会怎样?如果微额保费与微期限保单成为新常态,又会如何?
诸如 Trōv 等公司正在率先探索这一模式,传统保险公司也在世界各地纷纷跟进。就在几年前,大多数保险公司还将共享经济视为事后才考虑的问题,而如今它们已看到其可能成为未来商业成功的核心。其中许多公司正努力将这些新模式纳入传统精算分析框架,这也是它们将与Trōv及其他企业合作视为前进路径之一的原因。
当人们拥有自主权,并掌握着关于其所拥有之物的数据时,以新方式释放财富的机会便无穷无尽。我们能够更高效地保护那些最为重视的事物,而企业也可以围绕这些需求进行设计。随着时间推移,这或许不仅涉及重新思考保险与风险管理,还涉及“财富”本身。
延伸阅读:
共享经济中的下一件大事
分享即关怀 – 但我们该如何监管?
数据:每个人都应了解的内容
作者:April Rinne是一名 Young Global Leader ,并担任论坛共享经济工作组负责人。她作为独立顾问,为全球共享经济企业、地方政府和投资者提供服务,其中包括Trōv。
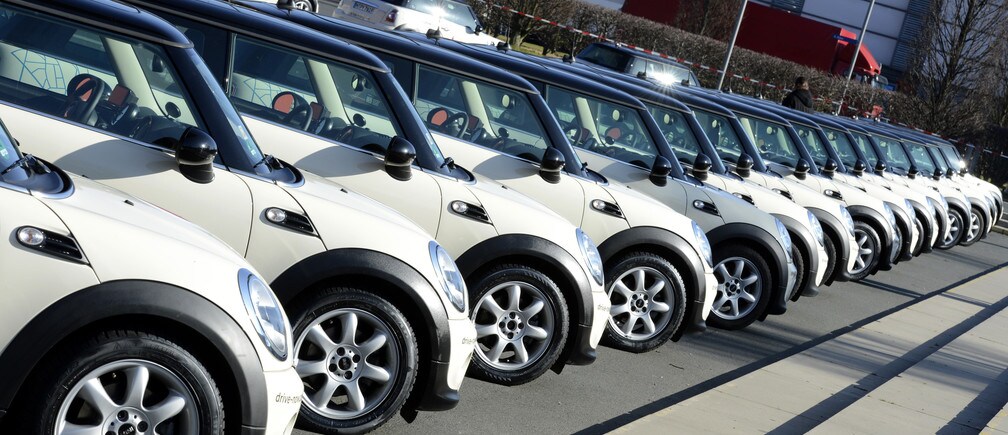
图片:2013年3月4日,在汉诺威CeBit电脑展筹备期间,几辆迷你汽车排列在一起,宣传由沃达丰提供移动网络支持的在线汽车共享系统。REUTERS/Fabian Bimmer




