一位经济学家表示,乌克兰战争和制裁正在侵蚀俄罗斯未来数年的经济前景。
最新预测显示,2022至2023年俄罗斯GDP将下降7%至8%。
俄罗斯的长期增长受到不利人口趋势、低投资率和低生产率水平的制约。
但对俄罗斯经济最严重的冲击,目前在很大程度上仍局限于受制裁专门针对的个别行业。
俄罗斯对乌克兰的残酷战争至今已持续逾九个月。欧盟、美国及许多其他国家对俄罗斯实施了广泛的经济制裁,旨在限制俄罗斯的金融和技术作战能力。战争和制裁已经对俄罗斯经济造成影响。俄罗斯在很大程度上被全球经济孤立,只在有限范围内找到了新的经济伙伴。战争和制裁正在侵蚀俄罗斯未来数年的经济前景。
流入俄罗斯的金融资金枯竭
俄罗斯金融部门遭受战争和制裁的沉重打击。该国相当一部分外汇储备被冻结,获得国际融资的渠道受限,国际支付交易也十分困难。入侵初期,俄罗斯中央银行被迫实施严格的资本流动限制,以支撑卢布汇率并防止金融危机(Mukhin和Itskhoki,2022)。2022年6月,由于制裁阻碍了对国际债权人的支付,俄罗斯政府数十年来首次对外债务违约。
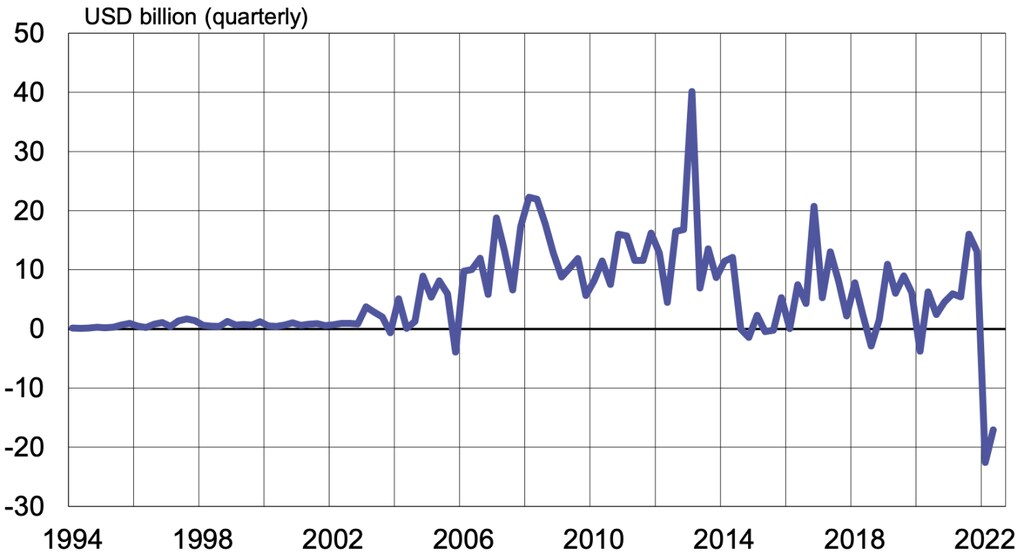
俄罗斯的外国融资传统上主要来自如今对其实施制裁的国家(Simola,2022a)。现有数据表明,俄罗斯未能找到大量新的外国融资来源。事实上,俄罗斯的外国直接投资净流入在乌克兰入侵后骤降至历史性的深度负值区间(图1)。数百家外国公司已决定撤离俄罗斯,尽管俄罗斯官员大大复杂化了退出程序。外国直接投资的流失被认为可能是制裁对俄罗斯经济造成的最具破坏性的后果之一(Mahlstein等,2022)。
图1 流入俄罗斯的外国直接投资净流量
俄罗斯技术行业因进口减少而受挫
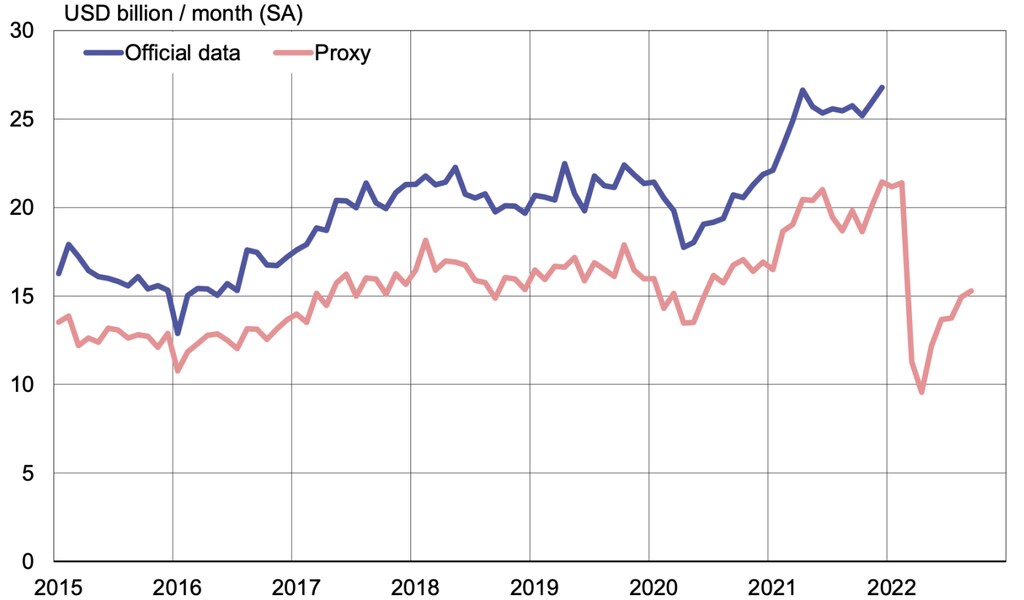
对俄罗斯出口实施的众多限制集中于高科技产品,旨在削弱俄罗斯军工业的生产能力。俄罗斯已停止发布国际贸易统计数据,但据估计,由于战争和制裁,俄罗斯进口已大幅收缩(Borin,2022;Simola,2022c)。许多科技产品的进口降幅尤为明显。一项依赖镜像统计数据(即主要贸易伙伴的出口数据)的替代指标显示,9月俄罗斯商品进口较入侵前水平下降了28%(图2)。在过去几年中,该替代指标与俄罗斯进口的变化走势高度吻合,相关系数为0.97。
图2 基于官方数据及镜像统计构建的代理指标所反映的俄罗斯商品进口情况
尽管多年来一直试图以国内生产替代进口,但在战前,俄罗斯仍高度依赖进口的高科技产品和投入品(Simola,2022b)。俄罗斯的生产结构数十年来一直以采矿业和低技术、资源密集型产业为主,至今依然如此。随着制裁限制了技术和融资的可得性,俄罗斯实现科技产品进口替代的前景变得更加有限。
迄今为止,未实施制裁的国家似乎并未向俄罗斯大量提供大多数科技产品的替代品。事实上,俄罗斯从许多未实施制裁国家的进口也已收缩。虽然近几个月俄罗斯从中国和土耳其的进口已超过战前水平,但科技产品所占份额保持不变。从哈萨克斯坦等邻国进口的科技产品大幅增长,但绝对规模仍相当有限(Simola,2022a)。
俄罗斯中高技术行业的许多产品产量急剧下降。例如,10月卡车产量同比下降40%,电视接收机下降44%,挖掘机下降69%。随着俄罗斯企业耗尽进口投入品库存,且对进口机械的维护需求持续存在,制裁的冲击将逐步加剧。不过,这些行业在俄罗斯总产出中所占份额较小,因此对俄罗斯制造业总产量的影响有限。
俄罗斯部分出口导向型行业已受到制裁影响
实施制裁的国家还对来自俄罗斯的进口实施了限制和关税。制裁涵盖俄罗斯的多项主要出口商品,包括原油、精炼石油产品、煤炭、黄金、木材及各类钢材产品。这些进口限制中的许多附有过渡期或其他调整安排,使实施制裁的国家和全球市场有时间进行调整,并缓和随之而来的影响(例如,对俄罗斯石油运输实行价格上限,而非全面禁止相关服务)。尽管这一做法降低了其他国家的成本,但也削弱了此类措施对俄罗斯经济的影响。
早期实施的部分进口限制已对俄罗斯工业产生明显影响。例如,俄罗斯的木材和钢铁生产商未能找到能够提供盈利价格水平的替代出口市场(Simola,2022c)。在这些行业中,产出急剧下降,企业遭受了严重亏损(图3)。
图3 俄罗斯部分出口导向型行业月度产出的季节调整变化
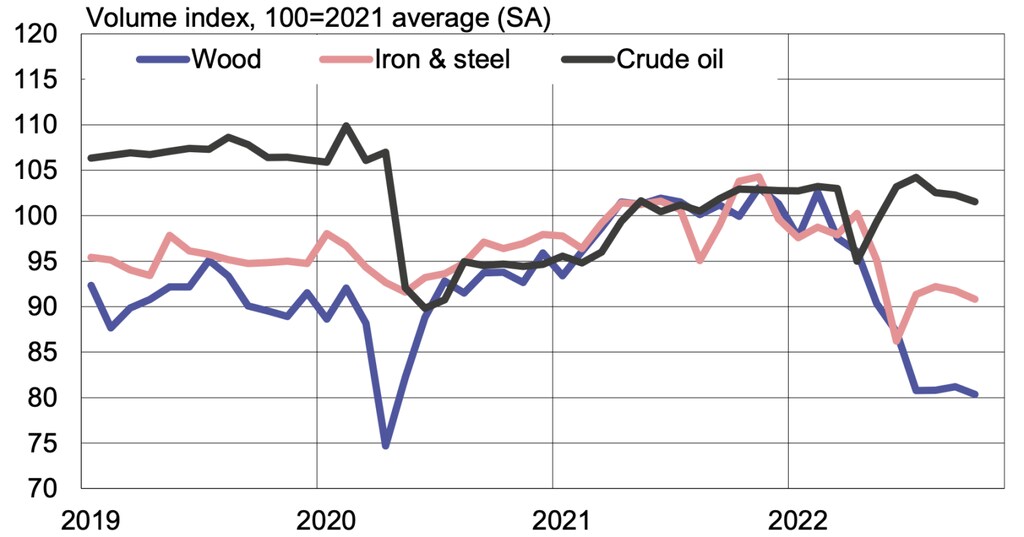
俄罗斯石油行业受到的冲击要小得多。俄罗斯联邦统计局(Rosstat)估计,2022年第二季度石油和天然气GDP保持不变,而非石油GDP同比下降超过5%,降幅略高于2020年第二季度(即COVID-19疫情第一波时期)。欧盟作为俄罗斯石油的最大买家,对其石油进口实施的限制刚刚于2022年12月生效。此外,全球油价飙升支撑了俄罗斯石油行业(尽管俄罗斯石油以折扣价出售),同时俄罗斯石油向新的出口市场转移,其中最主要的是印度和中国(Simola,2022a)。
欧盟对俄罗斯石油的进口限制生效后,预计将导致俄罗斯出口收入和石油产量下降。模拟研究表明,若有更多国家加入,制裁给俄罗斯带来的成本可能会大幅上升(Hertel等,2022;Langot等,2022;Simola,2022d;Wanner等,2022)。
俄罗斯长期增长潜力的侵蚀
尽管俄罗斯今年的GDP预测较去年春季有所改善,但2023年的预测却有所恶化。俄罗斯面临的并非突然下跌,而是一场漫长而痛苦的衰退。最新预测显示,2022至2023年俄罗斯GDP将下降7%至8%,即与俄罗斯1998年和2008年重大经济危机时期的降幅相似。不同之处在于,俄罗斯经济在此前的危机后迅速反弹,而俄罗斯当前的前景则在未来数年都十分暗淡。
战前,俄罗斯的潜在增长已显得相当乏力,多数估计约为每年1.5%(Korhonen,2021)。俄罗斯的长期增长受到不利人口趋势、低投资率和低生产率水平的制约。战争造成的伤亡、永久性伤残、动员和移民,使人口结构进一步恶化。高度不确定性及外国融资渠道的严重受限抑制了投资。国家干预的加强、对军工行业的侧重,以及无法获得西方技术,进一步拖累了生产率。
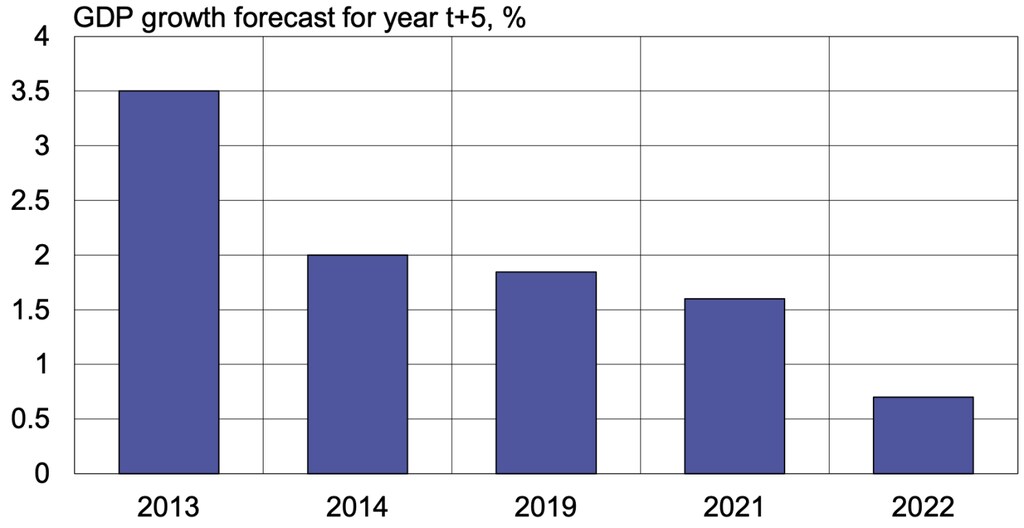
国际货币基金组织《世界经济展望》的五年期预测大致反映了俄罗斯增长潜力的减弱。假设第五个预测年份近似代表潜在增长水平,国际货币基金组织的预测显示,自2014年俄罗斯非法吞并克里米亚半岛以来,俄罗斯的军事侵略和制裁对其长期增长产生了多大影响。在2013年10月的《世界经济展望》中,俄罗斯的潜在增长估计为每年3.5%(图4)。到2022年10月,这一数字已降至仅每年0.7%。比较2019年和2021年的预测可以看出,COVID-19疫情仅导致预测下调约0.25个百分点。
图4 国际货币基金组织《世界经济展望》预测中对俄罗斯长期增长的估计已大幅下调
结语
大量证据表明,战争和制裁已对俄罗斯经济表现产生影响。最严重的冲击在很大程度上仍局限于受制裁专门针对的个别行业。过渡期及其他措施减轻了制裁对实施制裁国家和全球市场的损害,但同时也削弱了其对俄罗斯经济的影响。制裁对俄罗斯民众的直接影响有限,因为制裁主要旨在削弱俄罗斯的军事能力。然而,所有俄罗斯人都将在多年内因俄罗斯这场考虑不周的战争而承受生活水平下降之苦。
文献表明,更广泛的制裁国联盟可能会大幅提高制裁对俄罗斯的成本。预计制裁的影响将逐步加大,并在未来数年使俄罗斯的经济前景更加暗淡。但是,虽然制裁是限制俄罗斯继续战争能力的重要工具,但也需要采取其他措施。
参考文献
Borin, A, F Conteduca 和 M Mancini(2022),“战争对俄罗斯进口的影响:反事实分析”,VoxEU.org,11月9日。
Hertel, T, D van der Mensbrugghe 和 M Chepeliev(2022),“削减俄罗斯化石燃料出口:短期阵痛,长期收益”,VoxEU.org,3月9日。
Korhonen, I(2021),“Russia’s growth potential post-COVID-19”,BOFIT政策简报 9/2021。
Langot, F, F Malherbet, R Norbiato 和 F Tripier(2022),“团结就是力量:对俄罗斯贸易限制的经济成本”,VoxEU.org,4月22日。
Mahlstein, K, C McDaniel, S Schropp 和 M Tsigas(2022),“制裁对俄罗斯的潜在经济影响:盟国贸易禁运”,VoxEU.org,5月6日。
Mukhin, D 和 O Itskhoki(2022),“制裁与汇率”,VoxEU.org,5月16日。
Simola, H(2022a),“Can Russia reorient its trade and financial flows?”,BOFIT政策简报 7/2022。
Simola, H(2022b),“Made in Russia? Assessing Russia’s potential for import substitution”,BOFIT政策简报 3/2022。
Simola, H(2022c),“Russian foreign trade after four months of war in Ukraine”,BOFIT政策简报 5/2022。
Simola, H(2022d),“Trade sanctions and Russian production”,BOFIT政策简报 4/2022。
Wanner, J, J Hinz, K Kamin 和 S Chowdhry(2022),“制裁联盟:团结则更强”,VoxEU.org,10月30日。