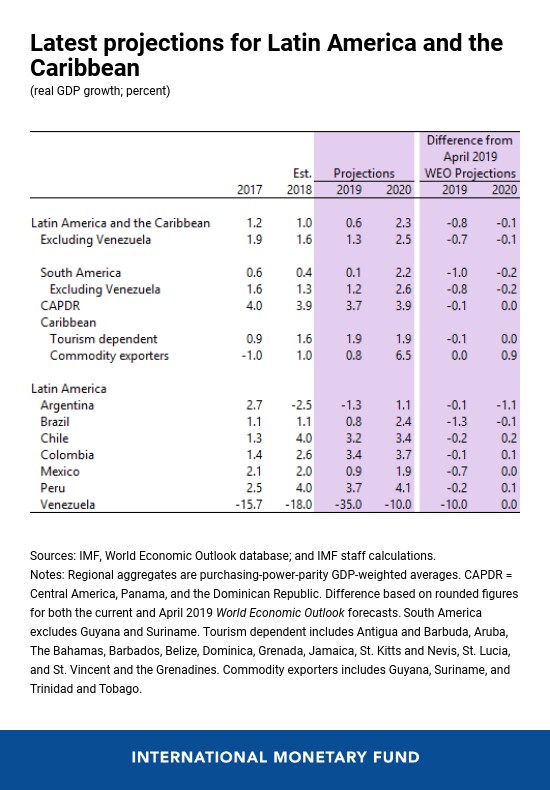
拉丁美洲和加勒比地区的经济活动仍然低迷。预计实际GDP在2019年将增长0.6%,为2016年以来的最低增速,随后在2020年回升至2.3%。
增长势头疲弱,反映出2019年上半年的负面意外、部分大型经济体国内政策不确定性上升、中美贸易紧张局势加剧,以及全球增长有所放缓。
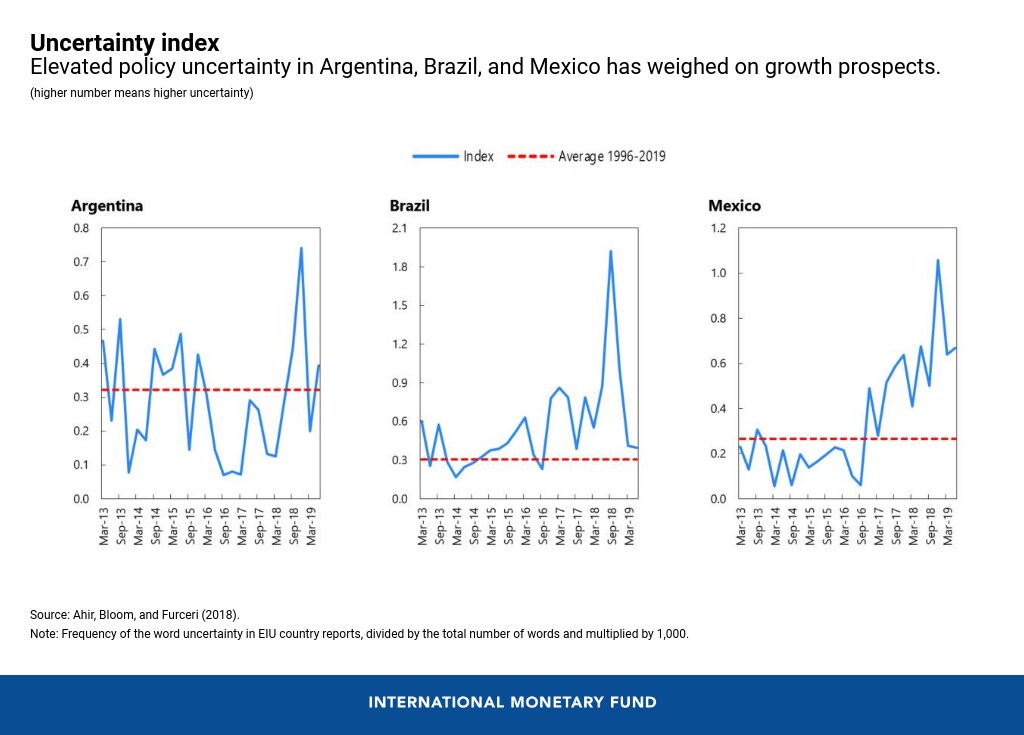
该地区部分大型经济体的政策不确定性上升,也是导致增长势头疲弱的原因之一。
undefined
增长放缓
今年上半年的经济活动低迷,主要反映了暂时性因素,包括不利天气条件导致智利矿业产出和巴拉圭农业产出下降。巴西的矿业活动在布鲁马迪尼奥水坝灾难后有所放缓,而墨西哥的增长则因预算执行不足、劳工罢工和燃料短缺而减弱。
该地区部分大型经济体的政策不确定性上升,也是导致增长势头疲弱的原因之一。在巴西,市场对亟需的养老金改革的时间安排和范围存在担忧,该改革法案目前正由国会审议,这使政策不确定性持续高于历史平均水平。
同样,在墨西哥,由于部分政策出现逆转,尤其是能源和教育改革方面,不确定性仍然较高。市场对Pemex的财务状况和前景也持续存在担忧。在阿根廷,不确定性已有所缓和,近期通胀已开始回落,经济活动也随之反弹。
全球增长疲软以及中美贸易紧张局势持续存在,也通过影响大宗商品价格和出口,对拉丁美洲地区造成了冲击。
风险:全球和国内
前景风险仍偏向下行,包括中美贸易紧张局势进一步升级、主要经济体放缓以及全球金融环境收紧。
主要国内风险包括政策不确定性进一步上升、改革逆转以及自然灾害。尽管今年年初投资组合资金流动强劲,但其在5-6月出现下降,若下行风险成为现实,资金流动可能进一步减少。
鉴于增长前景疲弱且下行风险显著,经济政策需要在支持增长与重建缓冲空间之间取得平衡。
政策:平衡的方针
鉴于该地区许多国家的公共债务水平较高,财政整顿仍是优先事项。这可能会降低增长,但可以通过保护公共投资和精准的社会支出,同时增加收入并削减非优先支出,来缓解其紧缩效应。
鉴于全球增长放缓,以及主要发达经济体央行呈现宽松倾向,货币政策可以继续支持该地区的增长,尤其是考虑到通胀预期稳固、产出缺口为负,以及大多数国家的通胀压力总体温和。但仍应继续监测企业和家庭的杠杆水平,以维护金融稳定。
除了支持周期性复苏的政策外,结构性改革仍然势在必行,需要加快推进以提振潜在增长。此类改革应包括进一步开放经济体以促进贸易和外国直接投资、放松产品和劳动力市场的监管、加强竞争,以及提升人力资本和物质资本的质量。
南美洲:
在阿根廷,该国经济正从去年的衰退中逐步复苏。预计GDP增长将在2019年升至-1.3%,2020年升至1.1%,原因是农业生产复苏,以及去年实际工资大幅下降后消费者购买力逐步重建。预计通胀将继续回落。然而,由于通胀更具持续性,实际利率需要在更长时间内保持较高水平,这将导致2020年GDP增长被下调。
在巴西,预计增长将维持低迷,2019年为0.8%,2020年将加速至2.4%,前提是稳健的养老金改革获得批准、信心恢复、投资回升,且货币政策保持宽松。除养老金改革成功获批外,未来几年持续削减预算赤字对确保公共债务可持续性仍至关重要。为提振潜在增长,巴西需要果断推进结构性改革,包括税制改革、私有化、贸易自由化,以及提高金融中介效率的措施。
在智利,预计增长将保持强劲,2019年为3.2%,2020年为3.4%,这得益于扩张性的货币政策立场以及已宣布的投资项目加速推进。然而,风险平衡仍偏向下行,尤其是考虑到近期经济活动和出口表现的疲弱数据。通胀向央行目标逐步收敛,应得益于近期的货币政策宽松,而财政政策预计将继续以当局的结构性平衡目标为指导。鉴于全球不确定性较高,就待定政策改革达成广泛共识,对于支撑国内信心至关重要。
在哥伦比亚,尽管面临外部阻力,预计2019年复苏仍将持续。宽松的货币政策、地方政府在选举年的支出、来自委内瑞拉的移民、4G基础设施项目的持续实施,以及近期税制改革对投资的正面影响,将支撑国内需求,并将2019-20年增长提升至约3.5%。尽管存在暂时性供给冲击,总体通胀应保持在目标附近。政府近期宣布的总体财政赤字目标预计将在2019年实现。但是,2020年起降低企业税虽能提振投资和增长,却可能导致财政收入减少。
在秘鲁,由于第一季度表现疲弱,2019年增长预测虽小幅下调,但仍降至3.7%。下行风险依然突出,包括大宗商品价格下跌、贸易紧张局势持续,以及公共投资执行进度缓慢。预计中期增长将稳定在4.0%左右,强劲的私人国内需求将抵消逐步推进的财政整顿。总体通胀预计将保持在央行设定的1%至3%目标区间内。
在委内瑞拉,经济和人道主义危机持续恶化。预计2019年实际GDP将下降35%,使2013年以来的累计估计降幅超过60%。恶性通胀预计也将持续,对外移民将加剧,预计到2019年底,来自委内瑞拉的移民总数将超过500万。这一外流正对该地区其他国家产生相当大的溢出效应。
墨西哥、中美洲和加勒比地区
在墨西哥,由于增长势头减弱和政策不确定性上升,2019年增长预测被下调至0.9%,但随着形势趋于正常,预计2020年将小幅回升至1.9%。2019年遵守财政赤字目标,以及批准审慎的2020年预算,对于证明政府对财政责任的承诺以及公共债务占GDP比率不再上升至关重要。推进提高生产率的结构性改革,对于提振墨西哥中期潜在增长仍然至关重要。
在中美洲、巴拿马和多米尼加共和国,尽管预测被下调,预计2019−20年增长仍将持续。随着全球利率下降,外部条件略有改善。然而,贸易条件尚未从去年的下滑中恢复。鉴于今年迄今经济活动弱于预期,哥斯达黎加和巴拿马2019年的增长前景已被削弱。
危地马拉受益于财政刺激,而洪都拉斯仍在承受不利的贸易条件。萨尔瓦多的增长继续受到投资推动,而尼加拉瓜持续的政治紧张局势正对其经济活动构成重大阻力。外部金融环境急剧收紧以及全球贸易紧张局势进一步升级,仍是突出的下行风险。
在加勒比地区,经济前景总体改善,但各国之间差异较大。依赖旅游业的经济体增长预计将在2019-20年增强至约2%,这得益于仍然强劲的美国经济增长(美国是该地区旅游业的主要市场)以及2017年飓风后的持续重建。
随着能源产量改善和大宗商品价格上涨,大宗商品出口国的增长预计将出现一定程度的温和复苏,但圭亚那除外,该国2020年开始的石油生产将为增长提供大幅推动。
总体而言,该地区增长仍受到一系列结构性问题的制约,包括公共债务高企、融资渠道匮乏、失业率高,以及易受大宗商品和气候相关冲击的影响。