贸易历史反映了技术创新的持续推进。本专栏认为,尽管当今贸易紧张局势加剧、民族主义抬头以及全球货物贸易放缓,全球化并未收缩。相反,它正进入一个新阶段,这一阶段由信息和数据流动以及重塑产业价值链的技术变革所推动。
影响贸易流动的因素众多,包括贸易政策、消费者需求的性质和地点变化,以及各地劳动力和其他投入成本的差异。另一个重要但未被充分重视的贸易流动驱动因素是技术。
贸易历史反映了新技术创新的持续推进。例如,在第二次工业革命之后,蒸汽船和铁路的出现改变了跨国贸易的经济格局。同样,1990年代和本世纪初的数字革命使企业能够与分布遥远的供应商和客户互动(Baldwin 2016)。全球价值链在互联网出现之前就已存在,但互联网通过极大地改善协调和沟通成本,进一步推动了生产的碎片化和外包。随着中国和其他发展中国家开始参与这些由专业供应商和组装工厂构成的生产网络,贸易流量激增并延伸至全球各地。
如今,新一代技术将再次重塑贸易流动和全球价值链。但与之前的信息通信技术革命不同,这些创新在未来几年将对贸易产生更加多样和复杂的影响。数字平台、区块链和物联网等一些进步将继续降低交易和物流成本,从而推动贸易(WTO 2018)。但其他技术可能通过改变生产的经济性和地点,并转变跨境买卖商品的实际内容,从而减少贸易流动。
整个新技术浪潮的净影响尚不明确,但在合理的未来情景中,它们可能抑制货物贸易,同时进一步推动服务和数据流动。先前的研究已发现技术提升数据和服务贸易的证据(例如 Bughin and Lund 2017、Freund and Weinhold 2000),但迄今为止的文献尚未在价值链的细化层面提供证据。对企业和国家而言,这些趋势将使部分企业受益,但也会造成一些失利者。对所有人而言,日益迫切的任务是关注数字技能与基础设施、服务能力和创新。在本专栏中,我们将探讨一些可能的影响,并估算潜在变化的规模。
一些技术将改善贸易物流和交易成本,从而推动货物贸易
跨境贸易企业常因海关处理或国际运输及支付延误而耗费时间和金钱。但一些新技术能够缓解这些摩擦。
例如,数字平台直接连接买家与卖家,降低了搜索和协调成本(McAfee and Brynjolfsson 2017)。它们已在电子商务、支付、旅游、学习和劳务服务等领域创建了无缝的全球市场,而且仍有更大的增长空间。阿里巴巴的AliResearch预测,仅跨境B2C电子商务销售额就将在2020年达到约1万亿美元。B2B电子商务的规模可能是该数字的五到六倍。虽然其中一些交易可能会替代传统的线下贸易流动,但到2030年,电子商务仍可能带动1.3万亿至2.1万亿美元的增量贸易,并使制成品贸易增长6–10%。这其中将包括许多能够直接触达其他国家客户的小型企业。eBay、阿里巴巴、亚马逊、Jumia及其他网上市场正推动“微型跨国企业”的兴起——如今,初创企业从成立之日起便能够汲取全球人才、资金和消费者资源(McKinsey Global Institute 2016)。
物流技术也在持续改进。物联网可以实时追踪货运,而人工智能可以根据当前路况规划卡车路线。自动化文件处理可以加快货物通关速度。一些企业正在开发自动驾驶卡车车队,全球多个港口已引入自动化起重机和导引车,能够更快速、更少出错地卸载、堆放和重新装载集装箱。区块链具有追踪货运和触发更快速自动化支付的潜力,不过其可扩展性及在贸易中的成效仍需一段时间才能确定。
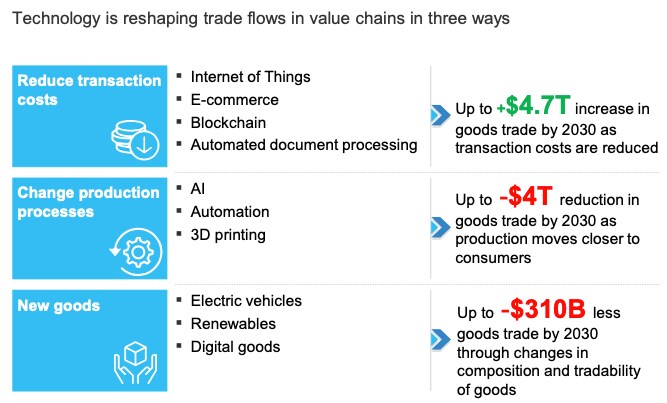
我们测算,这组技术可能使运输和海关处理时间缩短16–28%。学术文献发现,贸易成本每降低1%,贸易流量可增加0.4%(Djankov et al. 2010、Hausman et al. 2013)。基于这些数据,我们估计,到2030年,这些技术合计可能使整体贸易较基准情景增长6–11%,相当于约4.7万亿美元的年度贸易额。通过观察各国的平均处理时间和双边贸易流量,孟加拉国、印度和印度尼西亚似乎是可能获益最大的国家之一。
图1 技术对价值链中贸易流动的影响
自动化与增材制造改变生产流程及投入要素的相对重要性,并可能减少货物贸易
自动化和人工智能技术的推广表明,多个行业将经历资本与劳动力重要性的深刻转变(McKinsey Global Institute 2017)。制造业中自动化和人工智能的日益普及,使劳动力成本的重要性降低,而其他因素——例如靠近消费市场、资源获取、劳动者技能和基础设施质量——变得更加重要。
因此,我们已经可以看到一种趋势:生产正向最终消费市场靠拢,例如美国和欧盟。如今,仅有18%的货物贸易是从低工资国家流向高工资国家,而在纺织和服装等劳动密集度最高的行业,这一比例正在下降。例如,阿迪达斯和耐克都设计了新系列运动鞋,使其能够实现生产流程的全面自动化,并且它们已在德国和美国(阿迪达斯)以及墨西哥(耐克)开设了这些新工厂。
除影响制成品贸易外,自动化还将影响服务贸易。许多呼叫中心和服务台服务已由虚拟代理“配备人员”,这些代理正在增加自然语言处理能力,并开始处理更广泛的任务。这促使一些企业选择自动化客户支持和后台服务,而非将其外包至海外。这一趋势可能会削减1600亿美元的全球业务流程外包市场,该市场目前是贸易最为活跃的服务领域之一。
增材制造(3D打印)也可能影响未来的贸易流动。多数专家认为,在未来十年内它不会取代大规模生产,其成本、速度和质量仍存在局限。但它在原型制作、替换零件、玩具、鞋类和医疗设备等领域正获得越来越多的应用。由于3D打印产品可以在使用地点附近生产,它们将消除国际运输的需求(尽管随着设计文件的传输,数据流动可能会增加)。虽然这可能大幅减少某些个别产品的贸易,但到2030年,整体制成品的降幅不太可能超过几个百分点。在某些情况下,增材制造甚至可能通过实现定制化而推动贸易。
总体而言,我们估计,到2030年,自动化、人工智能和增材制造合计可能使全球货物贸易较基准情景减少多达10%,相当于年度贸易流量减少约4万亿美元。然而,这仅反映了这些技术在使生产更靠近发达经济体最终消费者方面的直接影响。这些技术也可能导致贸易的近岸外包和区域化,而非发达经济体的回岸生产,从而影响运输方式(例如陆路和航空货运取代集装箱运输)以及贸易走廊。我们已经看到,自2013年以来,区域内贸易的增长快于区域间贸易,这一趋势在全球范围内均可见到,在亚洲和欧盟28国(EU28)区域价值链不断发展的背景下尤为显著(McKinsey Global Institute 2019)。
新技术还可能对贸易流动产生间接且意想不到的影响
随着技术改变部分产品和服务,它也将改变贸易流动的内容和规模。其中一些影响可能对贸易流动产生意想不到的后果。
太阳能和风能等可再生能源,其可贸易性低于煤炭和液化天然气等碳基燃料。因此,经济体的持续脱碳以及向可再生能源的转变,可能会减少能源贸易。
间接影响贸易的另一个例子是,电动汽车的日益普及可能会减少汽车零部件贸易。麦肯锡估计,到2030年,电动汽车将占全球汽车总销量的约17%(2017年为1%),但由于其动力系统的运动部件数量仅约为内燃机的15%,这一趋势可能使每年价值数千亿美元的汽车零部件贸易减少多达10%,同时也会抑制石油进口(其中一半以上用于交通运输)。
多年前,个人电影、专辑和游戏从实体形式转向数字形式,如今随着Netflix、腾讯视频和Spotify等公司推广流媒体和订阅模式,这一转变再次演进。流媒体目前占全球录制音乐收入的近40%。云计算在存储和软件方面采用类似的按需付费或订阅模式,使用户无需在自有IT基础设施上进行大量资本投资。从实体商品转向流媒体、租赁和按需付费服务的转变仍处于初期阶段。这不仅将影响贸易构成(从实体商品转向服务),而且很可能也会影响服务的相对价值。
服务业日益重要
这些相互抵消的力量对全球贸易流动的净影响尚不确定。但在合理的情景下,下一阶段的影响很可能进一步加速全球贸易流动从货物向服务的转变。这与其他关于贸易放缓成因的研究结论相一致(Timmer et al. 2016)。
如今,服务贸易的增速已比货物贸易总体快60%。部分服务类型,如IT服务、电信、商业服务和知识产权使用费,其增速是货物贸易的2–3倍。此外,贸易货物价值的30%来自其生产过程中嵌入的服务,例如工程与设计、金融服务、分销和营销(Miroudot and Cadestin 2017)。按增加值计算,服务业目前已占全球贸易流量的至少45%。
5G无线网络、虚拟现实和增强现实都可能在未来推动服务业发展。超高速5G无线网络的出现为全球提供服务开辟了新的可能性。例如,随着网络传输清晰图像且无延迟,机器人能够更精准地响应远程操作,远程手术可能变得更加可行。在工业工厂中,5G可以支持基于增强现实和虚拟现实的远程维护,从而创造新的服务和数据流动。
结语
尽管贸易紧张局势加剧、民族主义抬头以及有据可查的全球货物贸易放缓,全球化并未收缩(Lund and Tyson 2018)。相反,它正进入一个新阶段,这一阶段由信息和数据流动以及重塑产业价值链的技术变革所推动。




