9月失业率降至4.2%,为2001年2月以来最低水平然而,消费者贷款违约率仍在不断攀升。
事实上,劳动力市场与消费者信贷表现之间的分化已达到历史最高水平。具体数据如何?
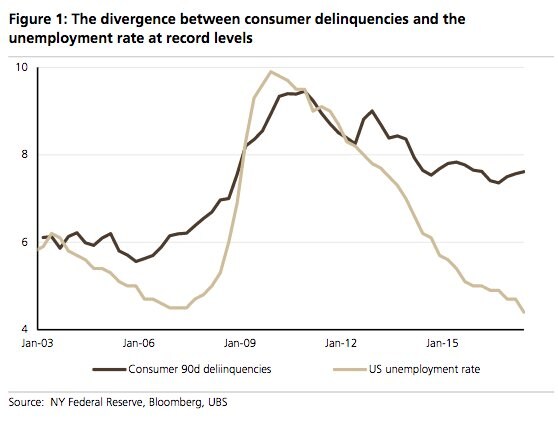
Image: 《商业内幕》
由马修·米什和斯蒂芬·卡普里奥领衔的瑞银分析师着手回答这一问题,他们的发现凸显了许多千禧一代面临的财务困境。
米什和卡普里奥认为,有两个群体被劳动力市场落在了后面:低收入家庭和千禧一代。
他们表示:“解释消费者压力时,最容易被低估的因素,是美国消费者财务状况的复苏呈现两种速度。”
两位策略师深入研究了美联储最新的《消费者财务调查》,计算了多项指标,包括不同年龄群体的债务与资产、收入之比。这些比率接近历史高位,千禧一代的债务收入比则与2007年水平相当。
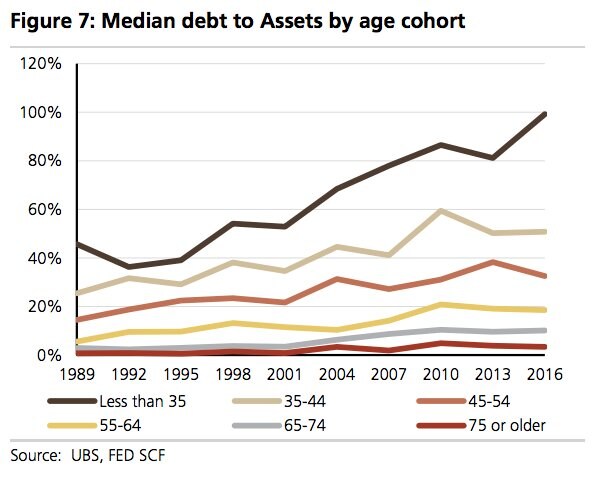
Image: 《商业内幕》
而这或许还未呈现全貌。美联储调查显示,38%的学生贷款尚未还款;与此同时,从购房并偿还抵押贷款转向租房的结构性变化,意味着更多家庭既要支付房租,也要支付汽车租赁费用。换言之,他们可能有大量支出未计入债务数据。
瑞银表示:“我们认为,在评估美国千禧一代和低收入消费者的财务负担比率时,这一点尤其值得关注。”
那么这意味着什么?瑞银这样解释:
“从长期来看,消费者财务状况的两层复苏表明,美国人口中的关键群体(低收入家庭和千禧一代家庭)的财务脆弱程度,超过整体消费者信贷指标所显示的水平。相应地,在其他条件相同的情况下,这些群体对劳动力市场状况和利率波动会更加敏感。”
这多少令人担忧,尤其是在利率不断上升之际。
作为背景,据瑞银数据,千禧一代持有未偿债务的18%,占年度消费者支出的19%。低收入家庭和千禧一代这两个被“落在后面”的群体合计约占债务总额的15%至20%,占支出的27%至33%。
因此,如果他们陷入困境,就可能对经济造成相当显著的负面影响。