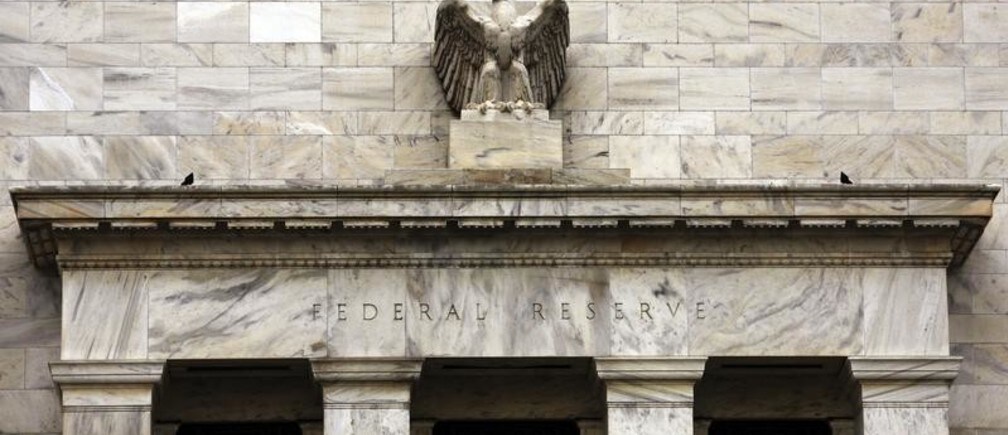
美国宪法的起草者面临一项根本抉择:是将权力集中于一人之手,还是设计一套决策影响力更为分散的政治制度?如今,美国总统巴拉克·奥巴马在考虑由谁接替本·伯南克出任美国联邦储备系统理事会主席时,也面临着类似的抉择。
伯南克的遗产褒贬不一,但其最值得称道之处,在于他在美联储内部倡导的协作精神与共同责任理念。事实上,其继任者的一个关键目标,应当是将这一做法固化为一项新的制度传统。
然而,无论从历史还是从奥巴马政府近期抛出的试探性方案看,都明显存在一种强烈倾向,即打造一位权力至上的美联储主席。美联储理事会由七名理事组成;但在其大部分历史中,理事会实际上都处于其主席的影子之下。其中三位主席(马里纳·埃克尔斯、威廉·麦克切斯尼·马丁,以及最近的艾伦·格林斯潘)任职时间均接近20年。
原则上,货币政策由联邦公开市场委员会决定,该委员会有12名有投票权的成员:七名美联储理事、纽约联储主席,以及其余11家地区联邦储备银行中四位行长(他们按一年一轮换的方式任职)。然而在实践中,格林斯潘及其多位前任逐渐主导了联邦公开市场委员会。
一位无所不能的美联储主席有何问题?不妨先看看格林斯潘的长远影响。他坚信,金融放松管制将有助于促进更稳定的经济增长。正如他在 1997年所言:“随着我们迈入新世纪,市场稳定型的私营监管力量应逐步取代许多繁琐且日益低效的政府机构。”
格林斯潘于2006年卸任,但随后爆发的危机在很大程度上可归因于他所鼓励的那类金融创新。到2008年, 在国会证词中,格林斯潘 承认 其思想中存在一个致命缺陷:放松管制的金融市场确实可能严重失控。
在需要快速果断决策的情形下,必须有人负责。1775年,大陆会议请乔治·华盛顿领导当时正聚集起来反抗英国的武装力量,这一做法是明智的。但独立之后,华盛顿也明智地拒绝了专制权力;他在担任这个新国家首任总统八年后辞职时,也再次表现出这种明智。
现代金融世界变化迅速且错综复杂。下一任主席必要时须果断行动,以说服同僚;但首先,他或她需要具备充分的谦逊,并尊重同僚的观点。
货币政策既涉及相当多的艺术,也包含一定的科学。而我们对“宏观审慎监管”及其如何影响金融稳定的理解,仍处于非常早期的阶段。各国之间理解不足的相互关联,屡次令世界主要央行措手不及——不妨看看欧元危机,或欧洲银行对美国货币市场基金融资的严重依赖。
下一任美联储主席应当思想开放,愿意听取工作人员意见,并致力于在整个美联储系统中培养专业能力。最糟糕的结果,莫过于选出一位与格林斯潘秉性相似的人——对数据严加封锁、垄断决策,并试图压服同僚。
对这样一位人士而言,任期20年将是导致经济灾难的根源,无疑会先引发某种形式的金融危机。但这还不是最严重的危险。届时还会有强烈呼声要求削减美联储的权力,或限制其相对于国会的独立性。
一些国家曾尝试让政客逐日控制货币政策。结果从来都不好——政客们往往难以抵挡在选举前或其他政治敏感时刻刺激经济的诱惑。
与其冒险提名一位有意成为主导人物的美联储主席,奥巴马政府或许更应考虑为美联储主席设定任期限制(例如八年)。任期限制已在美国其他一些官方机构及其他地方改善了治理。
问题在于,一旦美联储改革被提上议程,各种其他想法也会随之浮现。政治进程的随机性很容易导致削弱其独立性的结果。这正是美联储主席的领导风格如此重要的原因。
本·伯南克也犯过错误——包括在2008年大灾难发生前,过于像格林斯潘那样思考。但他也在美联储内部奠定了更具协作性、更为平衡的决策流程的基础。应选择其继任者,以在这一成就之上继续建设。
此处表达的观点仅代表作者本人,不一定代表世界经济论坛的观点。本文与 Project Syndicate合作发表。
作者:Simon Johnson是麻省理工学院斯隆管理学院教授,也是以下著作的合著者: 《White House Burning: The Founding Fathers, Our National Debt, And Why It Matters To You》。
图片:华盛顿可见的美国联邦储备系统大楼。REUTERS/Hyungwon Kang。




