过去30年来,发达经济体中的大多数央行都获得了独立制定货币政策的能力,不受财政和政治当局干预(Crowe and Meade 2007)。如今,OECD国家几乎所有央行在操作层面都拥有工具独立性,能够依靠自身工具设定或调控多种利率;但它们都不具备目标独立性,因为其职责由政治机构赋予。
与央行独立性密切相关的是通胀目标制这一政策框架的采用。在该框架下,央行公布近期或中期通胀目标,并透明说明围绕这一目标作出的不同政策选择(Svensson 2010)。实证研究采用了多种不同指标来衡量独立性。较常用的指标包括:
央行行长的任命和免职规则;货币政策决策前政府或财政当局必须接受咨询的程度;央行目标是范围广泛,还是严格限定于央行能够实现的事项;以及央行无需依赖政府为自身运营融资的能力。
研究还强调了央行透明度和问责制的重要性、央行运用资产负债表的能力、央行对财政支持的依赖程度,以及其收入分配规则(Reis 2013)。因此,央行独立性并非非独即非的二元结果,而是可以连续变化、程度有所增强或减弱。
实证证据支持那些赋予央行更大独立性的制度改革。Alesina和Summers(1992)的一项有影响力的研究表明,央行独立性与平均通胀率较低相关,且不会显著增加失业率或波动性。Cukierman(2008)在总结这一主题的大量研究后指出:“证据符合这样一个结论:在发达国家和发展中国家,通胀与实际[独立性]呈负相关。”
这些研究结果在一定程度上推动了独立性论据向经济政策制定的其他领域延伸。例如,IMF记录了39个独立财政委员会,它们会公开评估财政计划、预算预测以及政策执行情况和成效(IMF 2016)。
与此同时,央行或多或少不情愿地承担起维护金融稳定和运用宏观审慎政策的职责;这些工作需要与其他公共当局进行一定程度的合作,并明显影响利益分配。这给央行带来了降低独立性的制度压力。
央行独立性会延续下去吗?
尽管学界普遍认同央行独立性的价值,而且过去三十年来独立性不断增强,但有迹象表明,这一趋势近期可能逆转。美联储副主席Stanley Fischer最近谈到了央行独立性面临的诸多现实挑战(Fischer 2015)。
央行承担了更广泛的金融稳定职责,在全球金融危机期间使用非常规工具并采取了很大程度的自由裁量行动;这些有争议的选择受到政治审视和质疑(Cochrane and Taylor 2015)。近来,央行采取明确财政措施(例如“直升机撒钱”)的讨论,使越来越多批评者指责央行越权,超出了其职责范围。
一些学者甚至质疑央行独立性是否已经名存实亡(Baldwin and Reichlin 2013)。在政策制定者中,日本的安倍经济学涉及政治当局对日本银行的目标和行动进行重大干预。根据欧洲晴雨表民意调查,在欧元区,只有30%的德国人信任欧洲中央银行(ECB),而ECB的救助行动也引发了对其独立性的质疑(Reuters 2015)。
在英国,一些评论人士批评行长Mark Carney参与脱欧辩论,两大主要政党的资深人士也都发表文章,公开批评英格兰银行的独立性(Balls et al. 2016; Hague 2016)。这些政界人士的批评受到媒体广泛报道。1
最后,在美国,当选总统Donald Trump在竞选期间频频批评美联储,国会议员则主张众议院应加强对央行活动的监督。其中一些批评彼此矛盾,但合在一起形成了一股质疑央行独立性的舆论浪潮。
我们是否可以预期央行独立时代会走向终结,或者至少发生重大改变?这种可能性是否不仅存在于日本,也存在于欧洲?最新一期 CFM-CEPR专家调查中的第一个问题聚焦于此。鉴于我们的调查小组由常驻欧洲、最了解欧洲政治和制度环境的经济学家组成,调查重点放在ECB和英格兰银行。
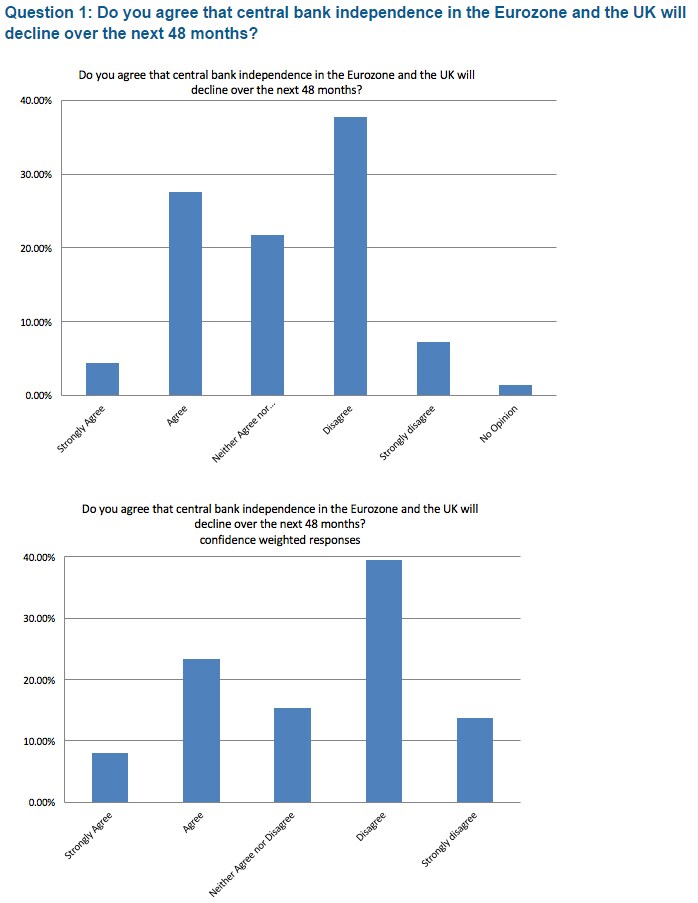
共有70名调查小组成员回答了这个问题。成员意见大致平分:32%的人表示同意或非常同意,45%的人表示不同意或非常不同意,另有22%的人既不同意也不反对。长期以来,央行独立性基本没有争议;如今相当一部分专家认为它可能发生重大变化,这一点值得关注。
尽管最终答复分布均衡,专家们的评论却呈现出较为一致的看法。许多人承认,央行独立性将面临挑战性压力。分歧主要在于,这种压力是否足够强、持续时间是否足够长,从而产生影响。David Miles(伦敦帝国理工学院)是个例外,他认为: “一些看似针对央行的批评,与其说是对其独立性的威胁,不如说是在质疑赋予它们的目标”。
多位调查小组成员指出,与英格兰银行相比,制度因素使ECB独立性近期受到影响的可能性较低。例如,Sean Holly(剑桥大学)写道:“根据《马斯特里赫特条约》,“ECB、国家中央银行及其决策机构成员均不得向共同体机构或组织、任何成员国政府或其他机构寻求或接受指示”。任何此类条约修订都需要所有欧盟成员国同意,而不仅是欧元区国家。这种情况未来四年内不会发生……不过,英国的情况则不同。议会可以在一个下午内通过一项撤销英格兰银行操作独立性的法案。”
一些调查小组成员认为,更隐性的压力也可能影响独立性。Lars Svensson(斯德哥尔摩大学)指出:“必须区分法律上的央行独立性和事实上的央行独立性。我认为,未来四年欧元区和英国的法律独立性不会下降。不过,对央行政策的政治压力可能会增加,并对政策产生轻微影响;因此,从这个意义上说,事实上的独立性可能会有所下降。”
一些受访者认为,政治压力已经影响了央行独立性。Jürgen von Hagen(波恩大学)认为: “在Draghi主席任内,ECB过去几年的独立性已经被证明非常低。ECB一贯采取政治上方便的做法。”同样,Panicos Demetriades(莱斯特大学)表示:“政治力量控制央行董事会以及政府采取的其他间接行动,已经侵蚀了央行的独立性”。
我们的专家指出,当前央行独立性受到挑战有三个不同原因。
第一个原因是民粹主义。Ricardo Reis(伦敦政治经济学院,LSE)写道:“2016年西方世界民粹主义兴起、威权主义政客近期在选举中获胜,以及针对专家和知识的公关宣传,都表明存在攻击独立技术官僚机构并削弱其权力的压力,其中也包括央行”。
与此同时,多位调查小组成员指出,政治力量难以预测。Albert Marcet(巴塞罗那经济分析研究所)评论道:“由于危机,所有机构都受到质疑,包括央行,但我怀疑是否会形成一个明确反对央行现有角色的群体。不过,政治上发生了这么多匪夷所思的事情,谁又说得准呢。”
央行独立性受到挑战的第二个原因,是整体经济环境以及央行职责发生变化,与央行独立性兴起时相比已大不相同。Martin Ellison(牛津大学)指出:“央行独立性最初兴起,是因为20世纪80年代成功遏制了通胀”。
Andrew Mountford(皇家霍洛威学院)进一步指出:“央行独立性只有在一种稳定、均衡的经济观念中才有意义;在这种观念下,信贷政策过于宽松唯一的后果就是通胀”。但时代已经改变,正如Pietro Reichlin(LUISS圭多·卡利大学)所说:“自2008年以来,ECB的目标已从通胀目标扩展到金融稳定、防止针对主权债务的投机性攻击、向外围国家的本国银行提供流动性以及量化宽松”。
多位调查小组成员认为,这些变化会影响央行独立性。例如,Sylvester Eijffinger(蒂尔堡大学)指出: “欧元区和英国央行资产负债表规模达到前所未有的程度,这对央行独立性的金融层面有深远影响:通过货币融资为政府债务提供资金,会损害央行的公信力和独立性。在公共债务水平较高的发达经济体(欧元区和英国),货币宽松配合财政主导所带来的威胁尤其严重。”
更一般而言,Jagjit Chadha(国家经济与社会研究院)指出:“一旦央行参与多个目标,权衡取舍就可能出现,或许需要讨论社会福利函数”。
独立性面临挑战的第三个原因,是央行近期推行的政策导致公信力受损。多位调查小组成员用措辞强烈的语言描述央行近期的行动和政策。例如,Fabrizio Coricelli(巴黎经济学院)表示:“过去几年政策反复无常,且多次承诺‘不惜一切代价’,削弱了ECB政策的公信力。”
Patrick Minford(卡迪夫商学院)认为:“在金融危机爆发前,央行放任信贷大幅膨胀;危机造成收缩后,它们未能向银行体系提供充足流动性来化解问题,最终导致Lehman倒闭并触发急剧的危机衰退。此后,央行协调推动大规模监管反弹,阻碍信贷复苏,并严重加剧了危机后的复苏难题。这些行动严重动摇了人们对央行能力的信心。”
央行独立性对于实现低而稳定的通胀仍然重要吗?
通胀一直低于目标,预计近期仍将如此,但传统理论(仍然)认为,独立央行通过设定利率能够控制通胀(Reis 2016)。在大多数设定充分的模型中,通胀是货币政策与财政政策相互作用的结果。展望未来,也许要让通胀上升,就需要财政政策更加积极,从而实际上降低央行独立性(Sims 2016)。
理论和证据(见上文背景信息)表明,赋予央行独立性会降低通胀预期和实际通胀。大多数理论论据具有对称性,意味着如果央行独立性下降,通胀就应上升。
与此同时,这种对称性源于线性模型的假设,而这或许只是建模上的便利选择。此外,这些论据依赖于制度对预期的影响;对于如何以最佳方式建立预期模型,我们仍有足够的不确定性,因此不应过分确信预期会对称变化。
图片:Vox-eu
共有70名调查小组成员回答了这个问题。成员意见再次呈现分歧:34%的人表示不同意或非常不同意,48%的人表示同意或非常同意。长期以来,学术文献一直视为理所当然的观点如今已无法获得明确多数支持,这一点再次令人惊讶。2
表示同意的调查小组成员很少发表评论;发表评论者大多认为传统论据仍然适用。例如,John Driffill(伦敦大学伯贝克学院)写道:“尽管欧元区和日本需求疲软,这一论据仍然适用。如果美国或英国的民粹主义政府对货币政策拥有更大控制权,短期内或许不会有通胀上升的危险,但未来通胀风险会随之增加。”
Christopher Pissarides爵士(LSE)认为,金融市场会最先对独立性减弱作出反应:“金融市场会将其解读为政治力量干预通胀目标,并上调通胀预期。这会立即反映为实际利率下降。”
持不同意见者提出的论据范围更广。多位专家指出,由于经济状况疲弱,即便央行独立性下降,通胀也不太可能出现;要触发通胀还需要其他因素。Jonathan Portes(伦敦国王学院)表示:“传统框架正变得越来越不适用。在过去十年的大部分时间里,发达经济体并未面临通胀上升问题——情况恰恰相反。”
另一些人认为,在当前世界状况下,央行对通胀的影响有限。Per Krusell(斯德哥尔摩大学)写道:“这种差异不太可能很小,因为在当前低利率环境下,央行影响通胀的能力已显有限”。
另一类论据关注独立性与其他特征之间的相互作用,这些特征将决定通胀是上升还是下降。Lars Svensson谈到了透明度: “偏离通胀目标的压力似乎可能朝任一方向发展,并非总是要求超出目标……央行独立性必须伴随充分的问责制,才能实现经民主程序确定的货币政策目标。”
Jordi Gali(庞培法布拉大学)评论称,财政政策的作用更为重要:“更加扩张性的财政政策若得到货币政策支持,将是收紧劳动力市场和产能约束、并在需要的地方推高通胀的更合适方式。”
Martin Ellison指出,正如传统推理所示,政治压力并不总会导致更具扩张性的货币政策。他写道: “如果央行独立性下降,像前保守党领袖William Hague这样的人就会更有影响力。他希望提高利率以回报储蓄者;但如果这样做,实际通胀就会低于英格兰银行完全独立时的水平。”
同样,John Muellbauer(牛津大学)表示:“存在不同的反事实情景,答案很大程度上取决于央行独立性削弱的性质。例如,如果取消禁止向财政当局提供货币融资的规定,长期通胀前景可能会发生变化。但如果由独立的ECB继续把关,决定何时提供此类货币融资,我看不出通胀担忧有何增加的理由。”
央行独立性是否可取?
制度转向增强央行独立性,源于一批成功的理论研究;这些研究始于40年前。Kydland和Prescott(1977)具有影响力的诺贝尔奖获奖研究,以及随后Barro和Gordon(1983)的研究指出,如果央行依赖政客,就会产生偏向更高通胀的倾向,却没有相应收益。政客会受到诱惑,采取更宽松的政策,并意外推高通胀,以通过菲利普斯曲线降低失业率。
人们意识到这种诱惑后,会形成更高的通胀预期,导致通胀上升,却无法增加就业。同样,财政当局会受到诱惑,通过通胀稀释债务,导致政府借款成本中包含很高的通胀溢价。如果有一个独立机构能够可信地承诺不提高通胀,所有人都会过得更好;央行也可以顺理成章地围绕这一目标设计。
多年来,人们还提出了支持央行独立性的其他论据。例如,独立央行不太容易通过铸币税为财政赤字融资,而这种做法往往是恶性通胀的先兆(Cagan 1956)。
独立央行也可能是不同专业能力、对收入分配影响各异的公共政策机构之间实现政治经济均衡的最优方案(de Haan and Eijffinger 2016)。在欧元区,ECB独立性与其不受各国政策制定者影响密切相关;支持这一独立性的其他论据还包括,它能够协调各国政策,并将跨国宏观经济外部性纳入考量。
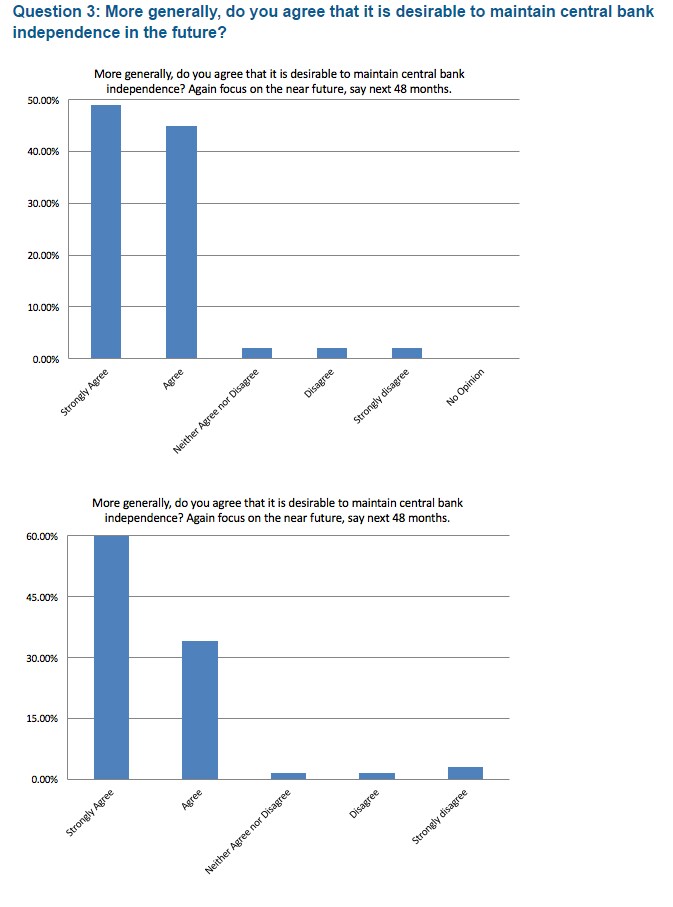
对于这个规范性问题,调查小组成员的回答几乎一致,而且信心很强。在回答此问题的49名成员中,46人表示同意或非常同意。只有一人既不同意也不反对,一人表示不同意,另有一人表示非常不同意。
多位专家提到了传统论据:过多的政治影响会导致扩张性政策,进而推高通胀,充其量只能在短期内略微提升实际经济活动。正如Michael McMahon(华威大学)所写:“应维持货币政策独立性,以避免人们担心政府试图重新控制货币政策并加以操纵”。
Francesco Lippi(萨萨里大学)指出,时间跨度不同是必须维持独立性的根本原因:“央行独立性有益,因为货币政策决策面向中期,而通常的政策制定者并不擅长处理这一时间跨度。央行事后的问责机制确保这一过程最终仍对公民负责。”
上述讨论清楚表明,我们的专家认为央行独立性面临严峻挑战,当前经济环境也与催生央行独立性的环境大不相同。
有些专家再次表达了改善现行安排的意愿。Jordi Gali评论道:“在许多国家,行长或主席的任命仍然带有过强的党派色彩。若举行议会听证会(或可邀请外部专家参与),并由多个政党广泛支持候选人,将非常受欢迎。”John Hassler(斯德哥尔摩大学)写道:“[i]必须明确,在大衰退期间采取的、包含大量财政成分的广泛措施,不能永久交由独立央行掌控。’
尽管如此,绝大多数人仍支持央行独立性。Gali明确表示: “央行独立性若结合高水平的透明度和问责制,在我看来,是发达经济体的最佳安排”。
另一些人认为,央行独立性已经有经实践验证的良好记录。例如,Ricardo Reis表示:“在当今大多数发达国家的各类经济政策制定机构中,中央银行往往准备更充分、信息更全面,决策也更明智。过去15年来,它们成功地将通胀维持在接近目标水平,这一成就非同寻常。面对金融危机和债务危机,它们的应对尽管存在种种缺陷和不足,但仍远胜于几乎所有其他政策机构。我担心,自由裁量的政策制定过多,而且人们过快地接受了这样一种看法:金融稳定可以仅靠中央银行实现。不过,就目前而言,独立中央银行的表现记录非常出色。”
相比之下,少数持不同意见者否认独立机构作出会产生政治影响的决策具有正当性。安德鲁·蒙特福德(Andrew Mountford)认为:“对经济中信贷规模的控制,以及对整个银行业的控制,本质上都是政治性的。……认为这类领域的控制权应脱离政府,因而最终不再对该体系本应服务的对象(广大公众)负责,这种想法在经济学上荒谬至极……在政治上也令人不寒而栗。”
参考文献
Alesina, A, and L Summers (1993),《中央银行独立性与宏观经济表现:一些比较证据》, 《货币、信贷与银行杂志》 25(2): 151-62。
Baldwin, R, and L Reichlin (编) (2013), 《通胀目标制已死?危机后的中央银行业务》,CEPR Press。
Balls, E, J Howat and A Stansbury (2016), 《重新审视中央银行独立性:金融危机之后,理想的中央银行应是什么样?》,哈佛肯尼迪学院莫萨瓦尔-拉赫马尼商业与政府研究中心副研究工作论文第67号。
Barro, R, and D Gordon (1983),《货币政策模型中的规则、自由裁量与声誉》, 《货币经济学杂志》 12(1): 101–21。
Cagan, P (1956),《恶性通货膨胀的货币动态》,载于 《货币数量论研究》 ,Milton Friedman 编,芝加哥大学出版社。
Cochrane, J, and J Taylor (2016), 《中央银行治理与监督改革》,胡佛研究所。
Crowe, C, and E E Meade (2007),《世界各地中央银行治理的演变》, 《经济展望杂志》 21(4): 69-90。
Cukierman, A (2008),《中央银行独立性与货币政策制定机构——过去、现在与未来》, 《欧洲政治经济学杂志》 24(4): 722-36。
De Haan, J, and S Eijffinger (2016),《中央银行独立性的政治学》,载于 《公共选择手册》,牛津大学出版社。
Fischer, S (2015),《中央银行独立性》,演讲,11月4日。
Hague, W (2016) 《中央银行家们集体迷失了方向。他们必须提高利率,否则将面临厄运》, 《每日电讯报》 10月18日。
IMF (2016) 财政委员会数据集。
Kydland, F, and E Prescott (1977),《规则而非自由裁量:最优计划的不一致性》, 《政治经济学杂志》 85(3): 473-92。
Reis, R (2013)《中央银行的设计》, 《经济展望杂志》 27(4): 17-44。
Reis, R (2016),《为实现通胀目标而筹资实施量化宽松》,载于 《为未来设计具有韧性的货币政策框架》,杰克逊霍尔经济政策研讨会:堪萨斯城联邦储备银行。
路透社 (2015),“德国与欧洲央行脆弱休战关系显现裂痕”,9月25日。
Sims, C (2016),《财政政策、货币政策与中央银行独立性》,载于 《为未来设计具有韧性的货币政策框架》,杰克逊霍尔经济政策研讨会:堪萨斯城联邦储备银行。
Svensson, L (2010),《通胀目标制》,载于 《货币经济学手册》 第3B卷,Benjamin M. Friedman 和 Michael Woodford 编,爱思唯尔。
尾注
[1] 参见 http://www.bbc.co.uk/news/business-38010222 和 https://www.ft.com/content/2616611e-a665-11e6-8b69-02899e8bd9d1。
[2] 如果按受访者自评的信心程度对回答加权,认同或强烈认同的专家组成员比例将升至52%。如果排除既不同意也不反对的专家组成员,那么认同或强烈认同者占多数,比例为60%。




