美国经济在危机后的表现令人失望,欧洲大陆和日本的表现更令人失望,这重新引发了人们对长期停滞可能性的兴趣。在停滞状态下,实际收入不再增长,甚至会缩水,经济产出也会越来越偏离此前的上升趋势。失业率也可能上升。萨默斯(2014)重新点燃了人们对长期停滞可能性的兴趣。
导致停滞的一个重要因素是,鉴于低利率能够刺激产出和就业,中央银行却无法或不愿将利率降至看起来合适的低位。危机以来,美联储和日本银行一直将利率维持在略高于零的水平;欧洲央行此前也如此,直到最近才将利率降至略微负值。按照现代货币经济学的标准原则,这三个经济体都面临失业率高企与通胀低于理想水平并存的局面,显然需要降息。
欧洲大陆和日本仍存在极大的经济闲置,但在美国,若干劳动力市场指标(如短期失业率低、职位空缺率高)表明危机后闲置时期已经结束;另一些指标(如长期失业和非自愿兼职)仍显示存在闲置,但正在下降,且很可能在来年恢复正常水平。1 预测人士认为,美联储将在2015年年中或稍晚解除对短期利率的钉住。远期利率市场也持相同看法。
欧洲与美国的长期停滞:需求因素与供给因素
因此,逐渐形成的共识是,需求不足不会再成为未来几年美国出现任何停滞的原因。另一方面,在日本和欧洲,提振需求的理由充分,需求不足几乎肯定是停滞的主要原因。
尽管美国劳动力市场恢复正常,而且普遍认为闲置已消失,但从生活水平自2000年前后停止增长这一意义上说,美国经济仍处于停滞状态。如今家庭购买力与当年大致相同。图1显示,购买力在20世纪90年代迅速增长,危机前明显放缓,因危机跌至2000年水平以下,近年则增长缓慢。
图1。

图中显示了两个经济增长、购买力增长却偏低的时期:2002年至2007年(从2001年衰退中复苏),以及2010年至2013年(从2008—09年大衰退中复苏)。2007年失业率降至4.8%——远低于长期平均水平5.8%;如今则恰好处于这一长期平均水平。证据有力地表明,需求不足并非购买力普遍停滞的根源,尽管它是危机后紧接着那段时期的一个因素。截至2014年,美国已经历了长达15年的新型长期停滞,其特点是供给下降。
美国长期供给停滞的成因
美国经济购买力停滞可归因于四个因素:1)劳动收入份额下降;2)资本耗减;3)生产率增长放缓;4)劳动力参与率下降。我将依次讨论反映这些因素的指数,所有指数均以1989年为基期,取值为1。将四个指数相乘,得出收入所带来的总购买力指数。
劳动收入份额下降。
图2显示了劳动收入(包括附加福利)占美国总收入份额的指数。该指数在衰退期间往往持平,在随后扩张期的前半段下降,然后在下一次衰退时回升至高位。但这一周期性模式之上,还叠加着累计约10%的总体下降。与收入普遍下降的趋势一样,劳动收入份额的下降似乎始于2000年前后。经济学家提出了多种解释,但尚未形成共识。
图2。

整体生产率增长缓慢。
图3显示,生产率从1989年至2007年快速增长。大衰退导致生产率下滑,过去的衰退也曾如此(主要是由于设施闲置)。尽管复苏期间生产率以正常速度增长,却未能弥补危机造成的冲击,因此2006年以来的平均增长低于正常水平。2 家庭收入也遭受了相应幅度的损失。有关生产率的进一步讨论,参见 Fernald(2014)。
图3。

每户资本存量耗减。
图4。

图4显示第三个因素——用于装备普通劳动者的资本量。厂房、设备和软件越多,劳动者收入就越高。每户资本存量在20世纪90年代快速增长,2000年后增速放缓。大衰退期间,每户资本存量实际上有所下降;近年的增长远不足以使每户资本存量恢复到20世纪90年代趋势延续时本应达到的水平。
劳动力参与率低。
图5以家庭成员每年工作时数指数,展示了平均家庭参与职场工作的情况。每户工作时数在2000年前快速增长,在2001年衰退期间如常下降;在2002年至2007年的繁荣期持平、没有增长,这与以往繁荣期不同;随后在大衰退期间骤降,并在仍在持续的复苏期间回升。2000年以来工作时数的下降,是家庭收入下滑的最大单一因素。3 近年每户工作时数有所增长,为未来几年收入恢复增长带来了一些希望。
图5。

工作时数为何下降
由于工作时数下降是收入停滞的最大成因,我将进一步分解它,考察三个组成部分:每户劳动力市场参与者人数、参与者中就业者的比例,以及每名劳动者的工作时数。
图6显示每户参与者人数指数。
图6。

如图所示,参与率在20世纪90年代上升,尤其是在该十年的后半段,但此后一直下降。大衰退对参与率的压低作用很小,似乎并非劳动力市场参与度整体下降的重要决定因素。当然,衰退期间实际就业的参与者减少,寻找工作的参与者增加。
经济学家一直在努力理解参与率出人意料的下降;这一降幅超过了早年预测。大多数研究认为,劳动力市场闲置的抑制作用相对较小。另一个被认为至多只发挥小作用的因素,是劳动年龄人口构成的变化——人口老龄化对参与率的负面影响,恰好抵消了教育程度提高的正面影响。家庭中因领取食品券、残障福利及其他安全网项目而需缴税的比例大幅上升,也可能是一个因素。
图7显示实际就业的参与者比例指数——其余人员处于失业状态并积极寻找工作。
这一因素平均而言持平,在衰退期间下降,并在随后的复苏期间上升。近期,随着失业率降至5%以上但不足6%的区间,该比例有所上升。截至目前,它并非收入停滞的重要组成部分。
图7。

图8追踪了平均家庭每周的工作时数。
在这一时期的大部分时间里,该指标相当稳定,但在大衰退期间大幅下降,此后仅恢复了降幅的一半左右。现在判断每名劳动者的工作时数是否很快会回到此前水平,还是会继续成为收入停滞的因素,还为时过早。
图8。

工作与其他时间用途
始于2003年的美国时间利用调查,为工作与其他时间用途之间的变化提供了一些线索。表1列出了2003年至2013年多种活动的每周时数变化。
表1。

对男性而言,变化最大、远超其他项目的是每周工作时间减少2.5小时;相对于正常的每周40小时工作制,这是显著下降。
这一降幅有一小部分可归因于失业率上升——失业率从2003年的6.0%升至2013年的7.4%。
女性每周工作时间的降幅要小得多,为0.8小时。
男女两性均大幅增加了个人护理(包括睡眠)和休闲(主要是与视频相关的活动)时间。教育时间基本没有变化。女性减少了做家务的时间。
家庭购买力有望恢复正常增长吗?
如图4所示,资本似乎可能继续回归其历史增长路径。对于另外三个主要类别,预测则颇具挑战。劳动收入占总收入份额的下降尚无逆转迹象,也没有研究成果支持这种逆转会发生的观点。生产率增长确实正在进行,增速与20世纪70年代和80年代相近,但远低于20世纪50年代、60年代和90年代的水平。尤其是,如图3所示,没有迹象表明生产率会突然加速增长,从而弥补危机前后生产率增长的完全停滞。
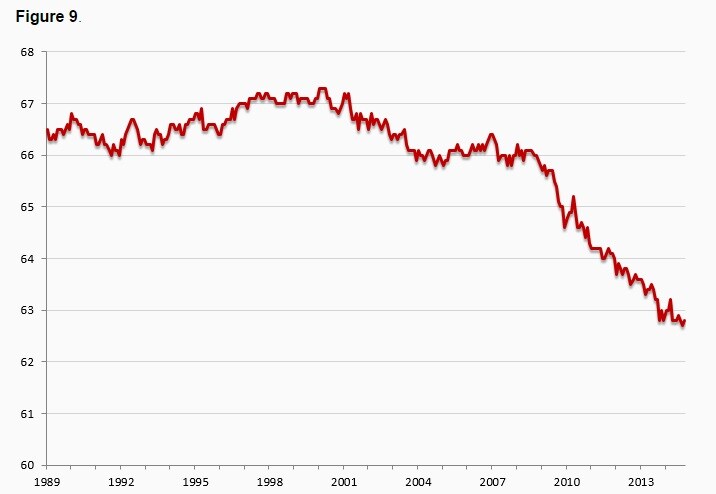
最重要的是,没有迹象表明图6所示的劳动力参与率下降趋势会改变。一些评论人士根据近期月度数据宣称参与率正在回升,但图9表明这只是愿望。劳动力市场状况改善期间,参与率一直沿直线下降,这表明参与率与劳动力市场状况完全脱节。
图9。
购买力增长的一个可能来源,是失业率降至5.5%以下——有些人认为这一水平代表充分就业。2000年失业率曾降至3.8%,2007年曾降至4.4%;这两次都发生在漫长扩张期末期,却没有引发远高于美联储约2%目标的通胀。
我再次强调,这些结论适用于美国。在欧洲大陆,需求显然远未恢复。在日本,失业率处于低位,但经济表现仍不尽如人意。
参考文献
Fernald, John(2014)。“大衰退之前、期间及之后的生产率与潜在产出”, NBER 宏观年度报告,2014年,即将出版。
Lawrence H. Summers,“美国经济前景:长期停滞、滞后效应与零利率下限”, 《商业经济学》 第49卷第2期,美国商业经济学会
脚注
1 所有计算的完整备份资料可从我的网站获取:stanford.edu/∼rehall
2 有关证据的讨论,参见 Fernald(2014)。
3 参见 Foote 和 Ryan(2015)。
本文与 VoxEU合作发表。本文的发表并不意味着世界经济论坛赞同其中观点。
如需及时了解议程动态, 请订阅我们的每周简报。
作者:Robert E. Hall 是斯坦福大学 Robert and Carole McNeil Hoover 高级研究员兼经济学教授。。
图片:图中为美国联邦储备委员会大楼。路透社/Gary Cameron。




