发达国家与发展中国家的金融—增长关系各不相同
应用经济学长期面临的一项挑战,是衡量和控制服务质量,例如医疗、教育和金融服务。由于服务按成本计量,其占GDP的比重与人均GDP相关。但若不控制服务质量,就无法确定服务在GDP中占比上升是否会增进福利。全球金融危机凸显了一种可能性:金融深化与产出增长之间的关系可能是非线性的——金融部门的发展或许有益于实体部门,但这种益处存在上限。1 超过这一上限后,进一步的金融发展可能不会产生影响,甚至可能对增长产生负面影响。2
对于金融部门已经成熟、复杂,且银行与资本市场构成良好组合的发达经济体而言,对金融规模过大的担忧比对金融部门落后的发展中经济体更为相关。在金融发展水平较高时,金融发展的边际收益递减更有可能出现。然而,一些根本性的测量问题同时影响发达经济体和发展中经济体。问题的核心在于,金融发展通常以定量指标衡量,例如私人信贷占GDP的比率。定量指标并不能充分衡量金融发展;金融发展指的是金融体系的质量,或其将资源配置到最具生产力用途的能力。可以设想,即使金融体系规模不断扩大,其有效引导资源的能力也可能停滞甚至倒退。或许没有哪个国家比当今中国更能体现这类风险。
东亚国家的金融部门相对于其收入水平通常规模较大。然而,它们仍远未达到全球金融前沿,这一点从它们通过发达经济体金融市场循环利用大量充裕储蓄的做法中可见一斑。即便在东亚内部,中国的金融部门规模也异常庞大,但很少有人会把规模大误认为金融发展程度高。相反,人们普遍担忧,信贷不可持续扩张——也就是金融部门不可持续扩张——正在危及金融稳定,并侵蚀投资质量。[3] 一项具体的重大担忧是,国有银行可能将信贷导向国有企业,以牺牲充满活力的私营部门信贷为代价。拉丁美洲与东亚的收入水平相近,但一个关键差异是后者储蓄相对充裕。因此,对这两个地区的金融—增长关系进行比较分析很有价值。
来自拉丁美洲和东亚的金融与增长新证据
我们通过深入考察金融深化与行业产出增长之间的关系,探讨上述若干问题(Aizenman et al. 2015)。行业数据涵盖10个行业:农业、采矿、制造业、建筑业、公用事业、零售与批发贸易、运输与通信、金融与商业服务、其他市场服务以及政府服务。我们的分析覆盖41个经济体,其中包括11个东亚经济体和9个拉丁美洲经济体,并对两地进行比较。
文献已充分认识到金融中介质量的重要性,但识别其影响仍是持续推进中的研究工作(全面综述见 Levine 2005,也可参阅我们论文中的综述)。综合现有研究,可以推测,与金融深化相关的信贷繁荣与萧条周期,会对依赖稳定外部融资且沉没成本较高的活动和行业造成不成比例的影响。金融深化与增长之间联系薄弱,可能反映了多种因素,包括信贷周期造成的有害且不均衡的影响,以及金融部门激励扭曲所引发的寻租行为;在这种情况下,过度冒险和金融创新可能引发不稳定,并惩罚依赖信贷的行业。如果金融创新带来的短期和中期利润更高,从而使信贷从实体经济转向进一步深化投机性金融中介,那么这种情况就更有可能发生。
图1绘出了1996-2011年的平均每名劳动者增加值。在十个行业中,东亚和太平洋地区的每名劳动者增加值水平高于拉丁美洲和加勒比地区。图2概述了金融中介质量的地区差异,涵盖东亚和太平洋地区、拉丁美洲和加勒比地区,以及若干其他地区;这些地区有GGDC行业产出数据,但部分国家完全缺少金融中介质量指标。在全样本和两个子样本中,我们发现银行私人信贷占GDP比率(金融深化)与建筑业增长负相关。银行私人信贷增长也与东亚制造业增长负相关,而与拉丁美洲金融、保险和房地产行业增长正相关。
图1. 十个行业中每名劳动者的增加值(按2005年不变价格计)
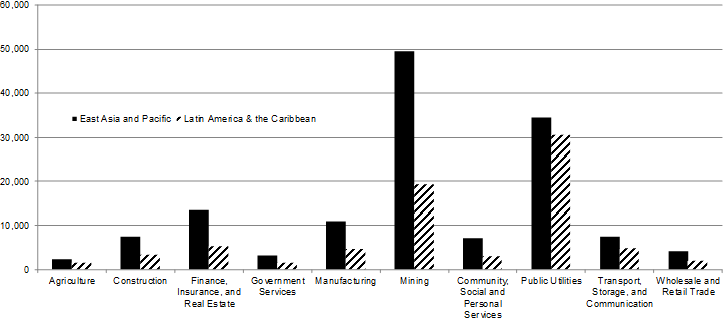
注:本图列示1995-2011年东亚和太平洋地区、拉丁美洲和加勒比地区每名劳动者的平均增加值。
来源:作者根据十行业数据库计算。
图2. 金融质量的地区差异,2005-2011年

注:本图列示各地区以下指标的平均值:金融深化——银行私人信贷占GDP比率(%,BCRY);效率——贷款利率与存款利率之差(%,SPRD);治理——获得信贷指数(GTCR)和破产处置指数(REIN);以及信贷可及性——每千名成年人的商业银行存款人数(DCBA)和商业银行未偿中小企业贷款(占GDP的百分比,LSME)。
来源:作者根据世界银行全球金融发展数据库(BCRY、SPRD)、Doingbusiness数据库(GTOR、REIN)和IMF金融可及性调查(DCBA、LSME)计算。
对于东亚经济体,我们发现贷款利率与存款利率之差与金融、保险和房地产行业增长正相关。在东亚,建筑业增长与贷款利率和存款利率之差负相关,而在拉丁美洲则呈正相关。东亚的批发与零售贸易行业增长与金融效率正相关,而在拉丁美洲则为负相关。
图3. 行业产出增长的经济意义

注:本图依据十年数据(1996-2011年)的估计结果,列示银行私人信贷(%,BCRY;包括滞后项、当期项和平方项)及贷款利率与存款利率之差(%,SPRD)对行业产出增长(%)的经济意义(年化)。经济意义按系数估计值与变量样本标准差的乘积计算。
来源:作者根据格罗宁根增长与发展中心(GGDC)十行业数据库及世界银行全球金融发展数据库计算。
我们的实证分析使用经济行业构成数据,并控制金融中介质量。金融中介质量受价格(即金融中介利差)和数量(例如金融深化、中小企业获得信贷的便利程度)影响。金融利差又受到信贷可及性、机构质量(例如债权人权利和司法系统效能)以及贷款风险水平的影响。图3列示了这些控制因素的经济意义。值得注意的是,在若干行业中,我们用以代理金融中介事实质量的控制变量,其经济意义水平在拉丁美洲和加勒比地区往往高于东亚和太平洋地区。对于非贸易行业,即公用事业、批发与零售贸易、社区和社会服务、金融、保险及房地产行业,其经济意义通常高于其他行业。此外,银行私人信贷占GDP比率的经济意义往往小于贷款利率与存款利率之差。由于拉丁美洲的信贷可能更为稀缺,金融数量的边际重要性高于东亚。东亚更大的信贷基础意味着该地区已进入金融质量至少与金融数量同样重要的阶段。
证据表明,在样本国家中,金融部门服务流量水平只有在一定限度内是有益的;超过这一限度后,它就会拖累行业增长。为检验“金融荷兰病”的可能性——即金融服务流量繁荣会减少制造业及其他依赖稳定外部融资行业的长期资金供给——我们加入金融与商业服务增长的滞后项,并控制利差及其与金融和商业服务增长的交互项。我们在全样本中发现了一些支持这一假说的证据,因为交互项的系数估计值为负,且对制造业增长具有统计显著性。
结语
总体而言,我们的证据与研究之初提出的假说一致,特别是金融发展对增长的非线性影响及其在不同行业间的不均衡影响。此外,我们发现,金融深化对东亚制造业产生负面影响,而对拉丁美洲的金融、保险和房地产行业产生正面影响。以贷款利率与存款利率之差衡量的金融效率,与金融、保险和房地产行业增长正相关。东亚建筑业增长与利差负相关,而拉丁美洲则为正相关。地区间的若干差异可能反映了与东亚相比,拉丁美洲的金融资源更加稀缺。东亚金融部门的扩张或许已达到这样一个阶段:金融质量至少与金融数量同样重要。我们还发现了一些金融荷兰病的证据——金融服务增长越快、贷款利率与存款利率之差越大,制造业增长就越慢。未来研究若能通过控制例如金融抑制程度、定向信贷和国有银行的作用,更好地衡量金融质量,将大有裨益。
本文由 Vox EU合作发布。发布本文并不意味着世界经济论坛认可其中观点。
如需及时了解议程动态, 请订阅我们的每周通讯。
作者:Joshua Aizenman 是南加州大学经济学与国际关系学 Dockson 讲席教授、NBER 研究副职。Yothin Jinjarak 是伦敦大学亚非学院金融与管理研究系银行与金融学 Reader、东京亚洲开发银行研究所研究员。Donghyun Park 是亚洲开发银行经济与研究部首席经济学家。
图片:在南卡罗来纳州温斯伯勒的Element Electronics公司,工人们在装配线上为32英寸电视机更换后盖。路透社/Chris Keane




