全球金融危机之后,围绕大型全球性银行的风险承担行为和激励机制及其可能对金融体系稳定造成的后果,出现了大量讨论。一些人认为,银行私人最优资本水平可能与社会有效资本水平存在显著差异(参见 Admati 等,2011;Thakor,2014)。政策制定者正在考虑新的微观审慎和宏观审慎监管规定,以解决这些问题;与此同时,了解全球大型银行内部模型生成的自我报告风险指标是否准确,也至关重要。
在 Begley 等(2015)一文中,我们总结了全球大型银行交易账簿在全球金融危机前、危机期间及危机后的风险报告准确性方面的新典型事实。随后,我们将低报行为与银行节省资本的激励联系起来,并表明,当金融体系承压时,这种行为会加剧。总体而言,我们记录到,银行自我报告的风险水平,在准确衡量风险最为重要的市场状态下,信息含量最低。
风险价值与资本要求
交易账簿由可交易证券组成,例如与股票、利率、外汇和大宗商品相关的证券。巴塞尔规则允许银行使用内部风险价值(VaR)模型衡量其交易投资组合的风险。概括而言,这些模型提供一种统计风险度量,用以估算不利市场变动可能造成的损失金额。例如,对于一个投资组合,若采用99%的置信区间和10天持有期,风险价值为1亿美元,这意味着未来10天内,该投资组合有99%的概率损失低于1亿美元。由于纯粹的统计概率,我们预计每100个交易日会出现一次例外情况或突破(即损失超过1亿美元)。
请注意,银行可能会因其权益资本状况变化而改变风险承担行为,但这些变化只应影响风险价值水平,而不应影响例外情况的发生频率。这一区分凸显了我们实证研究设定的一项关键优势。具体而言,我们将节省资本的激励与偏离自我报告风险价值数值的程度联系起来,而这一偏离独立于风险承担规模。
这些内部模型的报告会通过以下公式直接影响银行的市场风险资本(MRC)要求:MRC = k * VaR。其中,k 是根据模型过去一年的表现确定的监管乘数——k 从 3.0 起步,随着银行出现更多例外情况,最高可升至 4.0;VaR 则是银行自我报告的风险价值。在不存在任何激励冲突的情况下,例外情况的数量应与银行此前的权益资本无关。
风险价值突破与权益资本
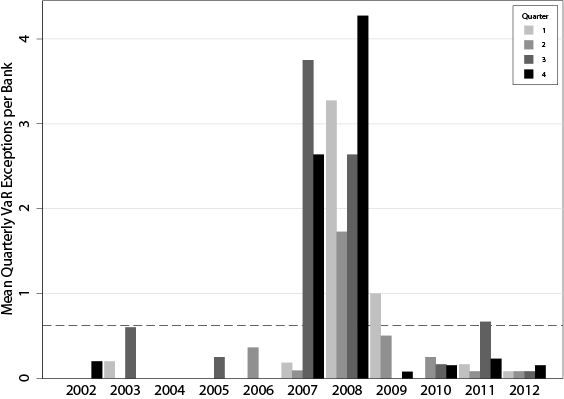
我们根据美国、加拿大和欧洲大型金融机构的数据,构建了一个涵盖2002-2012年的季度数据集。我们发现,每季度平均出现0.62次例外情况。每个季度有60-65个交易日,若采用置信区间为99%的风险价值模型,这一数字大致符合例外情况数量的统计预期。不过,我们发现,不同银行之间以及同一银行不同时期之间都存在很大差异。下方图1通过绘制样本中每个季度各银行的平均例外次数,并以虚线标示基于99%置信区间的统计预期,呈现了这种随时间变化的差异。2002-2006年,风险价值突破的平均次数远低于统计预期(每个银行季度0.08次);随后,在2007-2009年经济系统性风险上升期间,该次数大幅增加(每个银行季度1.64次);最后,在2010-2012年又降至较低水平(每个银行季度0.18次)。
图1:每家银行的季度VaR平均突破次数
接下来,我们开展主要实证检验,考察较低的权益资本水平与未来风险价值突破之间的关系。其核心逻辑是,银行权益资本较低时,为了在当前期间获得资本减免,低报风险的激励会更强。然而,低报风险的后果是,该银行在下一季度更可能出现模型突破。一旦银行过去一年内出现超过四次例外情况,其资本乘数 k 就会上调;同时,银行还会因面临更严格的监管审查而承担较高的合规成本(BIS,1996)。总之,权益资本与未来例外情况之间的负相关关系,表明存在低报行为。
事实上,我们的回归分析显示,权益资本每降低一个标准差,下一季度就会多出现1.32次例外情况。样本平均值为0.62,因此这是一个显著增幅。我们还发现,对于交易账簿占银行业务比重较大的银行,这一结果最为明显;而在银行股价近期下跌时,关联也更强。所有这些结果均纳入了银行固定效应和年—季度固定效应,因此我们能够控制建模能力和风险文化等不随时间变化、但未被观测到的银行特征,也能控制宏观经济冲击对各银行风险价值模型整体可靠性的水平效应。
关于这种行为对系统的影响,我们进一步考察了金融部门承压时期的情况。在这些市场状态下,经济中所有银行的外部资本成本都会上升,从而进一步增强银行通过低报风险来节省资本的激励。我们聚焦于雷曼兄弟倒闭后的那个季度,并采用金融部门资本总缺口的连续、随时间变化指标(Acharya 等,2010)进行分析,发现系统性压力较高时期的激励效应要强得多。例如,在雷曼倒闭后的那个季度,权益资本对低报行为的影响是其他时期的四倍以上。
这些结果经多项稳健性检验后依然成立。举例而言,结果并非由某一种特定的权益资本衡量指标、银行对市场风险或抵押贷款支持证券风险的敞口,或其交易账簿中的资产构成所驱动。
结论
银行风险的衡量是微观审慎和宏观审慎政策的关键基础。有效监管依赖于对金融部门风险所在位置及其规模的了解。在本文中,我们指出,在当前监管框架下,银行资本化程度与银行的风险报告行为之间存在紧密联系。权益资本较低的银行会低报其交易账簿风险,而在全系统金融压力时期,这种低报行为会更加严重。这些结果表明,恰恰在准确衡量风险最为重要的时期,银行自我报告的风险指标信息含量最低。
参考文献
Acharya, V、L Pedersen、T Philippon 和 M Richardson(2010),《衡量系统性风险》,工作论文。
Admati, A、P DeMarzo、M Hellwig 和 P Pfleiderer(2011),《资本监管讨论中的谬误、无关事实与迷思:为什么银行资本并不昂贵》,工作论文。
国际清算银行(1996), 《市场风险资本要求内部模型法中回溯测试的使用监管框架》。
Begley, T、A Purnanandam 和 K Zheng(2015),《银行风险的策略性低报》,Ross School of Business 论文第1260号。
Thakor, A(2014),《银行资本与金融稳定:经济权衡还是浮士德式交易》, 《金融经济学年度评论》,185-223。
本文与 VoxEU. 合作发布。本文的发布并不意味着世界经济论坛认可其中的观点。
关注议程动态, 订阅我们的每周简报。
作者:Taylor Begley 是伦敦商学院金融学助理教授。Amiyatosh Purnanandam 是密歇根大学 Ross 商学院 Michael R. 和 Mary Kay Hallman 研究员、金融学副教授。Kuncheng Zheng 是密歇根大学 Ross 商学院金融学博士候选人,将于2015年夏季加入东北大学,担任金融学助理教授。
图片:一名男子从新加坡中央商务区的建筑旁走过。REUTERS/Nicky Loh。




