近期通胀预期已出现拐点,并开始逐步转向下行路径。
与新兴市场经济体相比,通胀预期在发达经济体中的作用更为重要。
央行可以通过改进货币政策框架和沟通方式,引导预期更具前瞻性。
去年,全球通胀达到数十年来的高点。虽然整体通胀率正在稳步回落,但剔除食品和能源价格的核心通胀指标在许多经济体中仍然居高不下,工资增长也有所加快。
对未来通胀的预期在推动通胀方面发挥着关键作用,因为这些看法会影响消费和投资决策,进而影响当下的价格和工资。价格飙升引发了通胀可能根深蒂固的担忧,在此背景下,如何更好地引导公众对通胀的看法,成为一项更为关键的考量。
在《世界经济展望》最新一期的分析章节中,我们考察了预期如何影响通胀,以及货币政策在多大程度上可以影响这些预期,从而实现“软着陆”,即央行在不引发经济增长和就业大幅下滑的情况下,将通胀引导回其目标水平。
通胀预期的作用日益增强
专业预测机构的调查显示,发达经济体和新兴市场经济体对未来12个月通胀的预期(即近期预期)自2021年起稳步上升,去年随着实际物价涨幅加快而进一步攀升。然而,对未来五年通胀的预期保持稳定,平均水平大体锚定在央行目标附近。
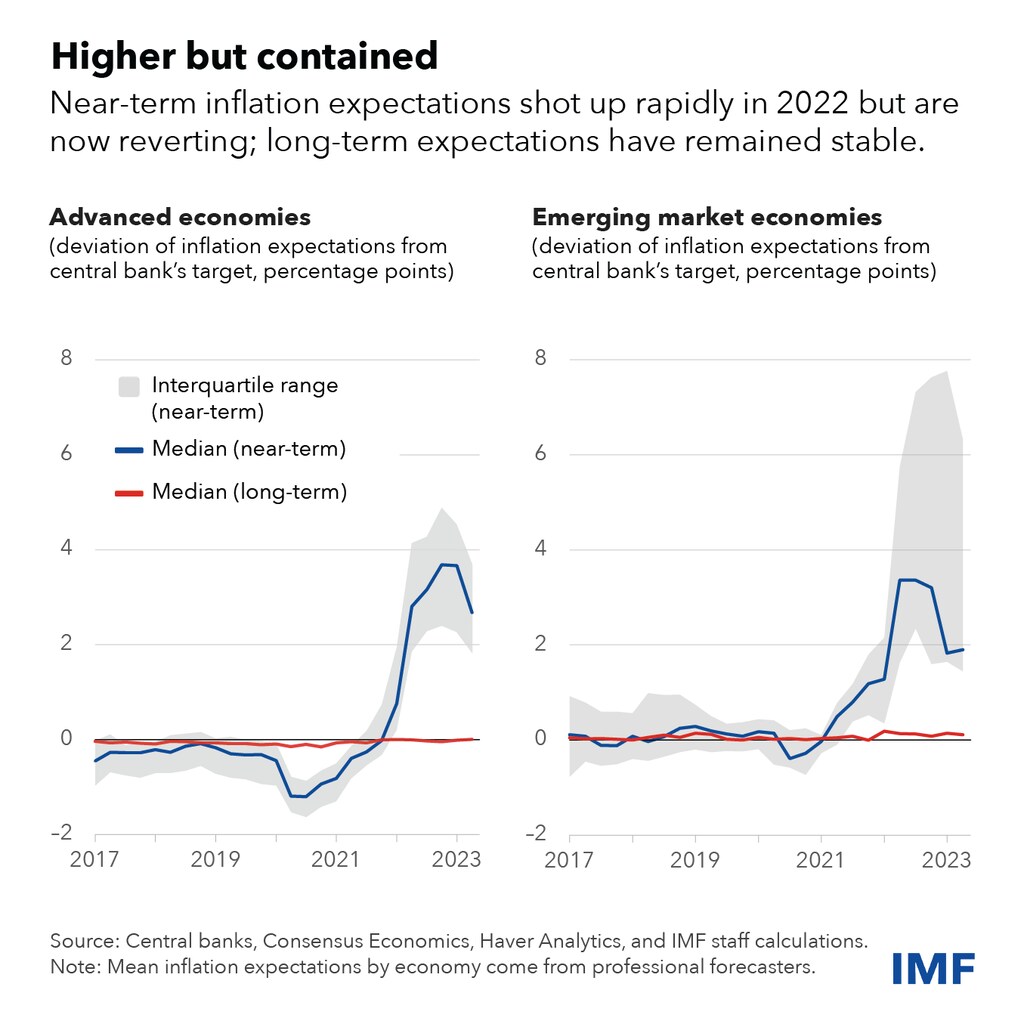
近期,近期通胀预期似乎已出现拐点,并开始逐步转向下行路径。除专业预测机构外,我们发现企业、个人以及金融市场投资者的通胀预期总体上也呈现出类似的变化规律。
近期预期的变化对通胀动态具有重要的经济意义。根据我们新的统计分析,2021年和2022年初的通胀冲击在去年底开始消退后,通胀越来越多地由近期预期来解释。
就发达经济体的平均水平而言,近期预期目前已成为通胀动态的主要驱动因素。就新兴市场经济体的平均水平而言,预期的重要性有所上升,但过去的通胀仍然更具相关性,这表明这些经济体的公众可能更多地依据过往经验形成判断。这在一定程度上可能反映了许多此类经济体历来较高且波动较大的通胀经历。
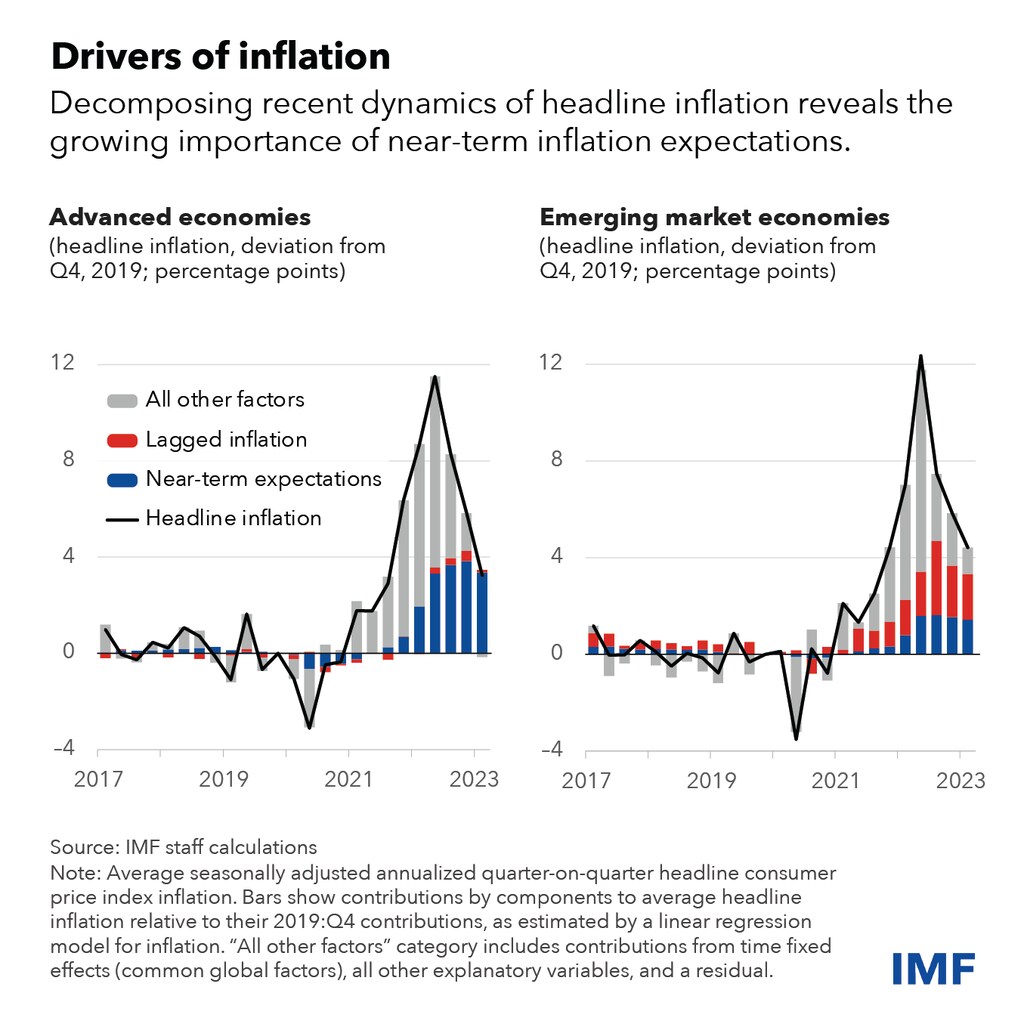
事实上,我们发现,近期预期每上升1个百分点,发达经济体的通胀通常上升约0.8个百分点,而新兴市场经济体的传导率仅为0.4个百分点。
造成这一差异的一个因素,可能是不同经济体群组中“回顾型”与“前瞻型”学习者的比例不同。当有关通胀前景的信息匮乏,且央行沟通不清晰或缺乏可信度时,人们往往会根据当前或过去的通胀经历来形成对未来价格变动的看法——他们属于更具回顾性的学习者。相比之下,前瞻性较强的人则会从更广泛的、可能与未来经济状况相关的信息中形成预期,包括央行的政策行动和沟通——他们属于更具前瞻性的学习者。
学习方式差异的政策含义
这些差异对央行具有重要影响。一个允许学习方式和预期形成存在差异的新模型的模拟结果显示,当经济中回顾型学习者的比例较高时,政策收紧对近期通胀预期和通胀的抑制作用较弱。
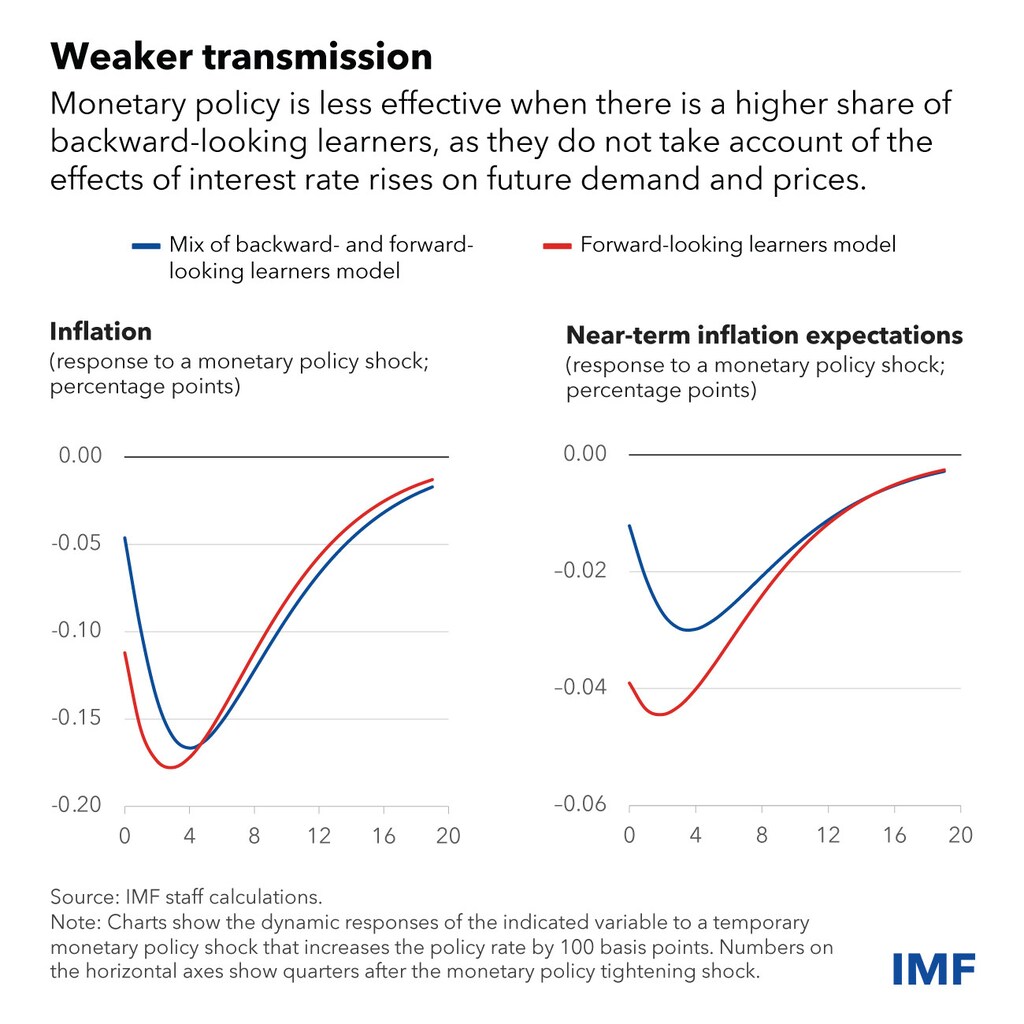
这是因为,过度关注过去的人不会意识到,当前加息会因抑制经济需求而减缓通胀。因此,回顾型学习者的比例越高,央行就必须更大力度地收紧政策,才能实现同等程度的通胀下降。换言之,当回顾型学习者的比例较高时,通胀预期和通胀的下降将以更高的产出代价实现。
提升政策有效性
央行可以通过提高货币政策的独立性、透明度和可信度,并更清晰、有效地进行沟通,引导预期更具前瞻性。此类变化有助于公众理解央行的政策行动及其经济影响,从而提高经济中前瞻型学习者的比例。
新模型的模拟结果表明,改进货币政策框架和沟通方式有助于降低压低通胀和通胀预期所需的产出代价,从而提高央行实现软着陆的可能性。
央行改进沟通的一种方式,是围绕其政策目标和行动,针对相关受众开展简明且反复的信息传递。
然而,改进货币政策框架并制定新的定制化沟通策略以帮助改善通胀动态,可能需要时间,或在实施上存在困难。此类干预措施是对更传统的货币政策收紧行动的补充,而后者仍将是及时使通胀回归目标水平的关键。




