高通胀时代是否一去不复返?在增长缓慢、债务高企和分配压力巨大的世界里,通胀究竟是已经消亡,还是仅仅暂时蛰伏,这是一个重要的问题。是的,央行在制度方面取得的巨大改进,已为高通胀设置了强大的障碍。但央行的可信度,归根结底很大程度上取决于其所处的更广泛的宏观经济环境。
在20世纪90年代上半期, 年通胀率 在非洲平均为40%,在拉丁美洲为230%,在东欧转型经济体中高达360%。而在20世纪80年代初,发达经济体的通胀率平均接近10%。如今,高通胀似乎已经非常遥远,许多分析人士将其视为不过是一种理论上的奇闻。
他们这样想是错误的。无论央行多么希望将通胀水平呈现为纯粹的技术性决策,通胀归根结底是一种社会选择。而过去二十年来帮助抑制通胀的一些压力,正在消退。
在金融危机爆发之前的几年里,全球化的加速和技术进步,使央行更容易同时实现稳健增长和低通胀。而在20世纪70年代情况并非如此,当时生产率停滞和大宗商品价格上涨,使央行官员沦为替罪羊,而非英雄。
诚然,当时的货币当局使用的是老派的凯恩斯主义宏观经济模型,这助长了一种错觉,即货币政策可以在低通胀和低利率下无限期地刺激经济。如今的央行官员已不再如此天真,公众也更加知情。但一国的长期通胀率仍然是政治选择的结果,而非技术性决策的结果。随着这些选择变得愈发艰难,物价稳定面临的风险也在上升。
纵观新兴市场便可发现,通胀远未消失。据国际货币基金组织2014年4月发布的 《世界经济展望》,2013年各国通胀率分别为:巴西6.2%,印度尼西亚6.4%,越南6.6%,俄罗斯6.8%,土耳其7.5%,尼日利亚8.5%,印度9.5%,阿根廷10.6%,委内瑞拉则高达40.7%。这些水平可能较20世纪90年代初已有大幅改善,但它们当然不能证明通胀已经消亡。
是的,发达经济体今天的处境已大不相同,但它们也绝非免疫。许多当年从未想象发达经济体会爆发大规模金融危机的评论人士,如今却坚信发达经济体绝不会爆发通胀危机。
更根本的问题是,究竟应在何处划定发达经济体与新兴市场之间的界线?以欧元区为例,其界线就十分模糊。不妨设想一下,如果没有欧元,南欧国家保留了各自的货币——意大利使用里拉,西班牙使用比塞塔,希腊使用德拉克马,依此类推。那么,这些国家今天的通胀状况会更像美国和德国,还是更像巴西和土耳其?
最有可能的是,它们会介于两者之间。欧洲外围国家本可与其他国家一样,受益于央行制度上的同样进步;但没有特别理由认为,其政治结构会以截然不同的方式演变。南欧国家之所以拥护欧元,恰恰是因为北欧国家对物价稳定的承诺,使欧元获得了极强的抗通胀信誉。
事实证明,欧元并非看上去那样的免费午餐。通胀信誉的收益,被疲弱的债务信誉所抵消。如果欧洲外围国家拥有自己的货币,债务问题很可能会直接转化为高企的通胀。
我并不认为,在美国或日本这类避险经济体中,通胀会在短期内重现。尽管美国劳动力市场正在收紧,美联储新任主席也 语气坚决地强调 了充分就业的重要性,但在可预见的未来,高通胀的风险仍然很小。
尽管如此,从长期来看,面对持续的生产率增长缓慢、高债务水平以及通过政府转移支付减少不平等的压力等不利冲击,没有任何央行能够保证守住底线。如果发生其他重大冲击,例如全球实际利率普遍上升,这种风险将尤为突出。
认识到通胀只是暂时蛰伏,便会使一种屡屡被提及的说法站不住脚,即只要债务以本国货币发行,实行浮动汇率制的国家就无需担心高债务。再设想一下,如果意大利使用自己的货币而非欧元,该国确实将较少担心隔夜债务挤兑。然而,鉴于意大利仍面临的巨大治理难题,其通胀率很有可能更接近巴西或土耳其的水平,债务问题将更快地转化为物价上涨。
现代央行在压低通胀方面取得了卓越成效。然而归根结底,央行的反通胀政策只能在与物价稳定相一致的宏观经济和政治框架之内发挥作用。通胀或许蛰伏,但它绝非已经消亡。
作者:肯尼思·罗格夫(Kenneth Rogoff),哈佛大学经济学与公共政策教授,2011年德意志银行金融经济学奖得主,2001至2003年间担任国际货币基金组织首席经济学家。
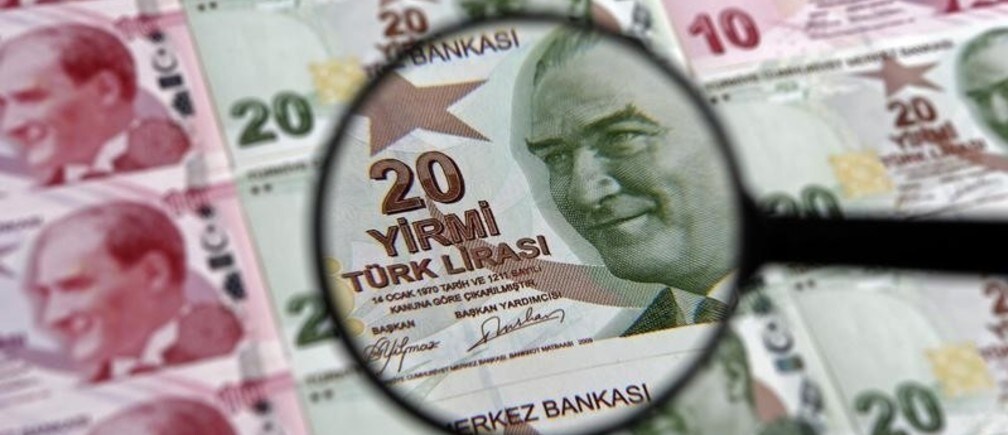
图片:2014年1月28日在伊斯坦布尔拍摄的这张插图照片中,一张20里拉纸币透过放大镜可见。REUTERS/Murad Sezer




